Pendant des années, l’investisseur français qui voulait « tout le monde » dans son PEA devait bricoler : un ETF MSCI World d’un côté, un ETF émergents de l’autre, et un petit tableur pour garder les proportions. Depuis juillet 2026, Amundi propose enfin un seul ETF qui fait les deux : le GPEA, alias Amundi PEA Global (MSCI ACWI).
Sur le papier, c’est le produit rêvé pour le particulier qui veut investir simplement, sans se prendre la tête, et pour très longtemps. Mais comme toujours, le diable se cache dans les détails : des frais un peu plus élevés que ses cousins, un encours encore modeste et surtout une réplication synthétique qui fait parfois peur (à tort ou à raison, on va en parler).
J’en ai acheté, et je garde aussi mes WPEA. Pourquoi ? Et bien, je vais vous l’expliquer…
GPEA : la fiche d’identité
GPEA réplique le MSCI ACWI, c’est-à-dire environ 2 500 entreprises de 47 pays : les 23 pays développés du MSCI World, plus 24 pays émergents (Chine, Taïwan, Inde, Brésil, Corée du Sud…).
Caractéristique
GPEA
Nom complet
Amundi PEA Global (MSCI ACWI) UCITS ETF Acc
Code ISIN
FR0014017NX3
Ticker
GPEA (Euronext Paris)
Société de gestion
Amundi Asset Management
Date de création
6 juillet 2026 (cotation le 15 juillet 2026)
Indice répliqué
MSCI AC World Daily Net Total Return
Méthode de réplication
Synthétique (swap non financé)
Frais de gestion
0,30 % par an
Encours
Environ 80 millions d’euros (14 octobre 2026)
Dividendes
Capitalisation (réinvestis)
Prix de la part
Environ 5 euros
Éligibilité
PEA, compte-titres, assurance-vie selon les contrats
Quelques points à garder en tête :
Les émergents ne pèsent qu’environ 11 à 12 % de l’indice. GPEA reste donc d’abord un ETF « pays riches », avec une touche d’émergents.
Les États-Unis représentent près de 64 % de l’ensemble, et la technologie environ 30 %. Nvidia, Apple et Microsoft restent en tête. Diversifié, oui. Neutre, certainement pas.
Le prix de la part (environ 5 euros) est parfait pour un investissement progressif avec de petites sommes : 50 euros par mois, ça fait 10 parts, pas besoin de fractions.
Un ETF tout neuf n’a pas d’historique. On ne connaît pas encore son écart de suivi réel par rapport à l’indice (la tracking difference). Il faudra attendre six mois à un an pour juger sur pièces. Mais ceci dit, il n’y a aucune raison de douter qu’Amundi ne fera pas aussi bien que d’habitude.
Comparaison avec les autres ETF éligibles au PEA
Pour être exposé au « monde » dans un PEA, on a aujourd’hui trois grandes familles : le MSCI World seul, le MSCI ACWI (GPEA), ou le bricolage World + émergents.
ETF
Ticker
Indice
Frais
Encours (environ)
Création
Amundi PEA Global
GPEA
MSCI ACWI
0,30 %
80 M€
2026
iShares MSCI World Swap PEA
WPEA
MSCI World
0,20 %
2,3 Md€
2024
Amundi PEA Monde
DCAM
MSCI World
0,20 %
1,2 Md€
2025
Amundi MSCI World Swap
CW8
MSCI World
0,38 %
6,5 Md€
2009
Amundi PEA Emergent ESG Transition
PAEEM
MSCI EM ESG Transition
0,30 %
270 M€
2019
Tous ces ETF sont capitalisants et tous utilisent un swap (on verra pourquoi plus bas). Les encours sont arrondis et datés de l’été ou de l’automne 2026 selon les sources.
Quelques remarques :
WPEA et DCAM sont les champions des frais sur le MSCI World (0,20 %). Ils laissent de côté les émergents.
CW8 est le doyen, avec le plus gros encours, mais ses 0,38 % ne se justifient plus pour de nouveaux versements. Son prix de part (près de 700 euros) n’aide pas non plus les petits budgets.
Le bricolage WPEA (88 %) + PAEEM (12 %) revient à environ 0,21 % de frais pondérés, soit 0,09 point de moins que GPEA. Mais PAEEM suit un indice filtré ESG, qui n’est pas exactement le MSCI Emerging Markets, et il faut rééquilibrer soi-même.
GPEA coûte 0,10 point de plus que WPEA. Sur 10 000 euros, cela fait 10 euros par an. Ce n’est pas rien sur trente ans, mais c’est le prix de la simplicité et des émergents « inclus ».
Pour mémoire, d’autres ETF PEA très utilisés, qui ne jouent pas dans la même catégorie :
ETF
Ticker
Indice
Frais
iShares S&P 500 Swap PEA
SPEA
S&P 500
0,10 %
Amundi PEA S&P 500
PSP5
S&P 500
0,12 %
BNP Paribas Easy S&P 500
ESE
S&P 500
0,14 %
Amundi PEA MSCI Europe
PCEU
MSCI Europe
0,15 %
Amundi PEA Nasdaq-100
PUST
Nasdaq-100
0,30 %
Ces ETF sont plus concentrés (un seul pays ou un seul secteur). Ils peuvent compléter un cœur de portefeuille « monde », mais pas le remplacer si l’objectif est la diversification. J’avais d’ailleurs consacré un article au PUST l’an dernier.
Physique ou synthétique : comment un ETF réplique son indice
Un ETF promet de faire « comme l’indice ». Il y a trois façons de tenir cette promesse, et aucune n’est parfaite.
1. La réplication physique complète
L’ETF achète réellement toutes les actions de l’indice, dans les mêmes proportions. C’est la méthode la plus intuitive : vous savez ce que vous possédez.
Ses limites :
Elle coûte cher sur les gros indices. Acheter et rééquilibrer 2 500 lignes, dont des petites valeurs émergentes peu liquides, génère des frais de transaction qui rongent la performance.
Le prêt de titres. Beaucoup d’ETF physiques prêtent leurs actions à des tiers pour gagner quelques points de base. Cela réintroduit… un risque de contrepartie, ce qu’on pensait justement éviter.
La fiscalité des dividendes étrangers. Un ETF physique subit les retenues à la source des pays où il investit, ce qui pèse sur la performance.
Elle est impossible dans un PEA pour un indice mondial, puisque le PEA exige au moins 75 % d’actions européennes.
2. La réplication physique par échantillonnage
L’ETF n’achète qu’une partie des titres, choisis pour reproduire au mieux le comportement de l’indice. C’est la solution courante pour les indices très larges (MSCI ACWI IMI, FTSE All-World…).
Sa limite principale : l’écart de suivi. En ne détenant pas tout, l’ETF peut s’écarter de l’indice, surtout lors des mouvements brutaux sur les petites valeurs.
3. La réplication synthétique (par swap)
C’est la méthode utilisée par GPEA, WPEA, DCAM, CW8 et quasiment tous les ETF « monde » du PEA. Le fonctionnement est un peu plus subtil :
L’ETF achète un panier de substitution, composé d’actions européennes liquides. C’est ce panier qui rend l’ETF éligible au PEA (au moins 75 % d’actions européennes).
Il signe un contrat d’échange (swap) avec une banque : l’ETF lui verse la performance de son panier, la banque lui verse la performance de l’indice visé (ici le MSCI ACWI).
Chaque jour, la valeur du swap est calculée. Si la banque doit de l’argent à l’ETF, cette dette est plafonnée à 10 % de l’actif par la réglementation européenne UCITS, et le swap est remis à zéro (reset) dès que ce seuil approche.
Dans le cas d’un swap non financé (celui de GPEA), l’ETF reste propriétaire de son panier d’actions. Dans un swap financé, l’ETF verse le cash à la banque, qui lui remet en échange des titres en garantie (le collatéral).
Les avantages sont réels : un suivi d’indice souvent très précis, des frais bas, et parfois un léger avantage fiscal sur les dividendes américains. Mais les limites existent aussi :
Le risque de contrepartie. Si la banque fait défaut, l’ETF peut perdre jusqu’à ce qu’elle lui doit, soit au maximum 10 % de l’actif. En pratique, le panier de substitution reste dans le fonds et il faudrait un scénario systémique pour en arriver là. Mais Lehman Brothers aussi, c’était « impossible »…
Ce que vous détenez n’est pas ce que vous suivez. Votre GPEA est rempli d’actions européennes, pas de Nvidia ni de TSMC. En temps normal, on s’en moque. En cas de crise de marché grave, on peut se poser des questions.
L’opacité. La composition du panier et l’identité de la contrepartie ne sont pas toujours mises en avant. Il faut aller les chercher dans la documentation de l’émetteur.
Le risque réglementaire, propre au PEA. L’éligibilité de ces ETF repose sur une règle (le panier européen) que l’État peut changer. On a eu un sérieux coup de chaud cet été.
Méthode
Ce que détient l’ETF
Point fort
Limite principale
Physique complète
Toutes les actions de l’indice
Transparence
Coûts sur les gros indices, impossible en PEA pour le monde
Physique par échantillonnage
Une partie des actions
Coûts réduits
Écart de suivi
Synthétique (swap)
Un panier de substitution + un swap
Suivi précis, éligible au PEA
Contrepartie, risque réglementaire
L’été où les ETF swappés ont failli quitter le PEA
Ce risque réglementaire n’a rien de théorique. Petit rappel de l’été 2026 :
Date
Événement
26 août 2026
Le ministre David Amiel annonce que le gouvernement ne proposera pas d’exclure les ETF swappés du PEA
25 août 2026
Question écrite du député Corentin Le Fur sur les intentions du gouvernement pour le budget 2027
24 juillet 2026
Note de quatre fédérations professionnelles (AFG, AMAFI, FBF, France Post-Marché) : la DG Trésor envisagerait de rendre ces fonds inéligibles
15 juillet 2026
GPEA arrive en bourse… en plein dans la tempête
14 mai 2026
Question écrite du sénateur Hervé Maurey demandant leur retrait du PEA
L’idée de Bercy était simple : le PEA a été créé pour financer les entreprises européennes, pas pour acheter le S&P 500 avec un avantage fiscal. On peut comprendre la logique. Mais pour des millions d’épargnants qui ont construit leur stratégie long terme sur ces ETF, le changement aurait été brutal, même avec une « clause du grand-père ».
Le gouvernement a donc reculé. Tant mieux. Mais je retiens surtout une leçon : ce que la loi donne, la loi peut le reprendre. Surtout en France, où la stabilité réglementaire n’est pas vraiment une tradition française (malheureusement). Le sujet reviendra sûrement un jour. C’est une raison de plus pour ne pas mettre tous ses œufs dans le même panier… ni dans la même enveloppe.
Que fait l’investisseur (très) particulier ?
Ceci n’est évidemment pas un conseil en investissement, mais simplement ce qu’un simple particulier fait de son côté.
Je l’avais déjà écrit : je n’ai jamais été un grand fan des ETF, je préfère détenir les titres en direct, même si je reconnais l’efficacité et la simplicité de ces produits, et que j’augmente chaque année leur part dans mon portefeuille global . Mais de toute façon pour la partie « très long terme », en mode DCA permanent, de mon PEA, celle que je ne veux pas avoir à surveiller, l’ETF monde reste l’outil le plus raisonnable. Et là, j’utilise les deux.
1. WPEA reste mon socle. J’en détiens; il coûte 0,20 % par an, son encours dépasse les 2 milliards d’euros et ses écarts achat-vente sont serrés. Je n’ai aucune raison de le vendre. Je le garde, tout simplement. Avec un achat régulier (en Value Averaging pour ceux que ça intéresse).
2. GPEA reçoit mes nouveaux versements. Il m’apporte les émergents sans avoir à gérer une deuxième ligne ni à rééquilibrer. Et il évite PAEEM, dont l’indice filtré ESG ne me convainc pas pour cette poche. Avec une part à 5 euros, il se prête parfaitement à l’investissement progressif, que je pratique et défends sur ce site depuis 2011.
3. Deux émetteurs, deux structures, deux contreparties. WPEA est un fonds iShares (BlackRock) domicilié en Irlande. GPEA est un FCP français géré par Amundi. Les swaps ne sont pas signés avec les mêmes banques ni dans le même cadre juridique. Si l’un des deux rencontrait un problème (contrepartie, fermeture du fonds, changement de règle propre à un type de structure), l’autre ne serait pas forcément touché. C’est de la diversification… de la tuyauterie.
4. Le résultat est un « World légèrement émergent ». En combinant les deux, je suis un peu sous-pondéré en émergents par rapport au MSCI ACWI. C’est un choix assumé : je garde une petite exposition à ces marchés, sans en faire un pari. Mécaniquement, je vais favoriser le GPEA sur le long terme car j’y investi davantage que sur WPEA.
Et pour la partie que je veux vraiment « blinder », celle qui doit traverser toutes les crises, je reste fidèle à ce que j’écrivais au printemps 2025 : un ETF à réplication physique sur compte-titres, en complément du PEA. Pas parce que les ETF synthétiques sont dangereux, mais parce qu’un investisseur long terme doit pouvoir dormir tranquille même quand le monde ne l’est pas.
Pour finir, un mot sur le timing. Je ne cherche pas le point d’entrée parfait sur ce type d’ETF : je verse régulièrement, quelle que soit la météo boursière. Sur vingt ou trente ans, la discipline compte bien plus que le jour d’achat. Et comme disait Keynes, « à long terme, nous sommes tous morts »… raison de plus pour commencer tôt.
Avertissement et sources
Cet article ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et un ETF actions peut perdre une part importante de sa valeur. Mes chiffres sont arrêtés mi-octobre 2026, à vérifier sur les documents officiels des émetteurs avant tout investissement.
Avec une offre totale de 19,93 millions de bitcoins en circulation, un cours à 1 000 000 $ par BTC porterait la capitalisation de l’ensemble du réseau à 19 930 milliards de dollars (soit 19,93 billions de dollars). Ce seuil, longtemps jugé utopique, placerait Bitcoin parmi les mastodontes de la finance mondiale.
Le million, c’est tout un symbole comme le rappelait si bien les Inconnus. Allez, une petite relaxation avant de passer aux choses sérieuses !
Une valorisation historique
Atteindre la barre du million de dollars n’est pas qu’une victoire psychologique : c’est la reconnaissance d’un actif numérique à la rareté extrême. La formule est simple :Nombre total de BTC×Prix unitaire=19,93 millions×1 000 000 $=19,93 T$
Cette capitalisation dépasserait largement celle de nombreuses entreprises cotées : pour la comparer, elle représenterait par exemple près de deux fois la valeur actuelle de Microsoft ou d’Apple.
Actif
Taille approximative
Bitcoin à 1 000 000 $
19,93 T$
Or (haut de gamme des estimations)
28,787 T$
Marché actions mondial (fin Q3 2025)
144,8 T$
Marché Forex (volume quotidien d’échanges)
9,6 T$ par jour
Bitcoin versus l’or : un duel de titans
L’or reste la référence de la rareté matérielle. Selon les estimations, la valeur totale de l’or extrait et en circulation se situe entre 23 000 milliards et 34 500 milliards de dollars. À 1 000 000 $ par BTC, Bitcoin s’approcherait de la fourchette basse de l’or, à environ 19,9 T$ contre 28,8 T$ pour l’estimation la plus souvent citée. Il ne deviendrait pas le nouvel or, mais confirmerait sa place en tant qu’« or numérique ».
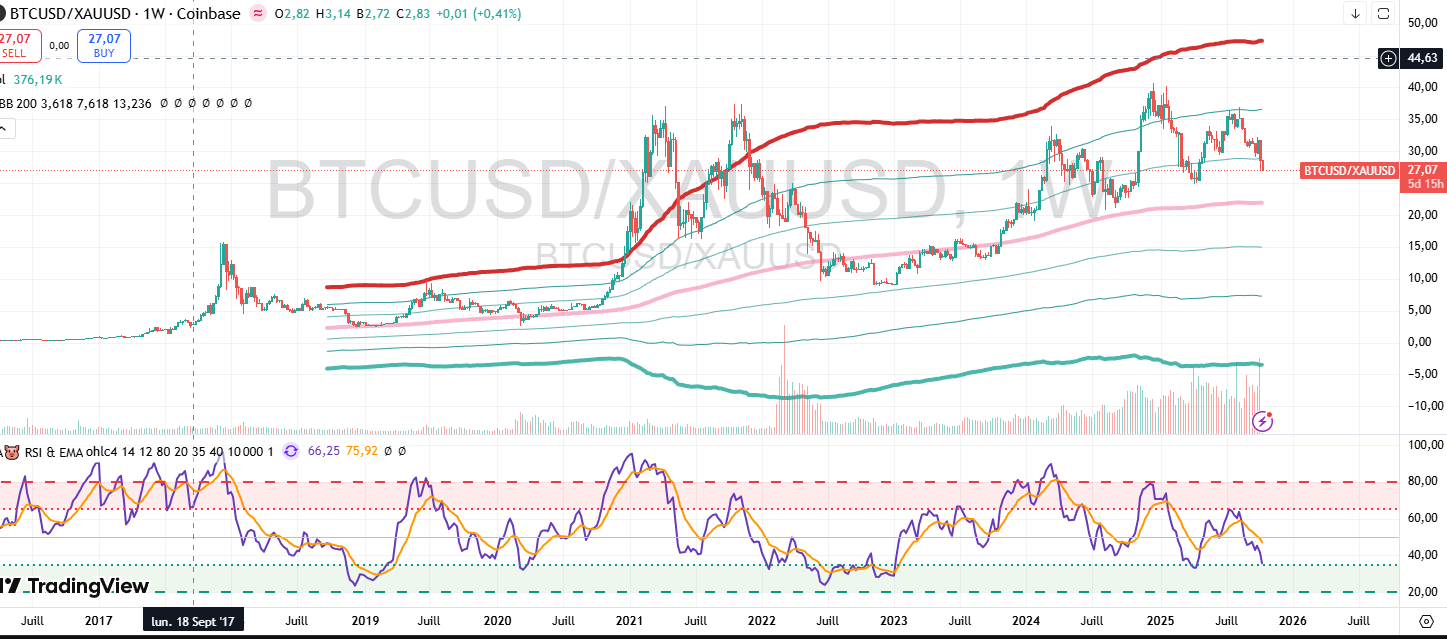
Le bitcoin exprimé en or ne dépasse pas ses plus hauts. Cela montre aussi que ce n’est certainement pas le bitcoin qui s’apprécie, mais bien le dollar (et autres monnaies) qui se déprécient. Le même raisonnement est bien sûr valable pour l’or.
Comparaison avec le marché actions mondial
Le marché des actions cotées affiche une valorisation record de 144,8 000 milliards de dollars fin du troisième trimestre 2025 (source: https://www.voronoiapp.com/markets/-Global-Stock-Market-Capitalization-Reaches-Record-145-Trillion-in-Q3-2025-5178 ), un poids colossal dominé par les géants technologiques et les grands indices mondiaux. Avec 19,93 T$, Bitcoin ne pèserait qu’environ 14% de ce total, ce qui souligne qu’il reste un marché de « niche », même à un million par unité !
Le Forex : le champion de la liquidité
La taille du marché des changes est rarement exprimée en capitalisation, mais en volume d’échanges. En avril 2025, la Banque des Règlements Internationaux estimait les transactions quotidiennes à 9 600 milliards de dollars. À titre de comparaison, Bitcoin à 1 000 000 $ représenterait plus de deux jours de transactions Forex, mais ne concurrencerait pas ce marché ultra-liquide dans son modèle de fonctionnement.
Enjeux et perspectives
Rareté et attrait institutionnel : pour atteindre un tel prix, Bitcoin devrait attirer des flux massifs d’investisseurs institutionnels et voir son utilisation comme réserve de valeur considérablement renforcée.
Impact sur la finance traditionnelle : une capitalisation de près de 20 000 milliards repositionnerait Bitcoin non plus comme un actif alternatif, mais comme un pilier à part entière de la finance mondiale.
Risques de volatilité : plus la valorisation grimpe, plus l’actif devient sensible aux chocs macroéconomiques et aux régulations.
Atteindre 1 000 000 $ par Bitcoin n’est pas une fin en soi, mais un jalon symbolique qui témoignerait de l’adoption croissante de la cryptomonnaie. Pour l’investisseur particulier, il s’agit d’un champ d’observation majeur : comprendre les dynamiques d’offre et de demande, les décisions réglementaires et les grandes tendances économiques qui pourraient propulser, ou freiner, cette trajectoire hors norme.
Autrement dit, ce fameux million n’est pas un nombre totalement utopique. Evidemment, rien n’est certain et surtout pas la date à laquelle cette valeur symbolique serait atteinte.
En ce qui concerne l’Investisseur(très)Particulier. J’ai pris une bonne part de bénéfices sur le cycle actuel, et le reste, je l’ai mis en ETF avec mon portefeuille boursier. En effet, garder un montant conséquent de bitcoin en direct est beaucoup trop risqué pour un simple particulier. Sans parler des problématiques de la succession. Un compte-titre est tout de même beaucoup plus simple à gérer, non ? Mais ceci est un autre débat !
Disclaimer:
Les informations fournies dans cet article sont à titre informatif et ne constituent en aucun cas un conseil en investissement ou une recommandation d’achat ou de vente de produits financiers. Avant toute décision d’investissement, il est fortement recommandé de consulter un conseiller financier indépendant et de prendre en compte votre situation personnelle, votre profil de risque et vos objectifs. Investir comporte des risques, y compris la perte partielle ou totale du capital.
Depuis septembre 2025, Trade Republic fait sensation en proposant l’accès au private equity dès 1€, en partenariat avec les géants Apollo et EQT. Une révolution pour les particuliers ou un coup marketing potentiellement dangereux pour l’investisseur (très) particulier ? Analysons les risques…
L’offre qui fait trembler la gestion traditionnelle
Trade Republic bouscule les codes en rendant accessible une classe d’actifs historiquement réservée aux investisseurs institutionnels et aux ultra-riches. Avec un ticket d’entrée symbolique de 1€ et la promesse d’un objectif de rendement à 12% par an, l’offre séduit. Mais comme souvent dans la finance, le diable se cache dans les détails.
Ce que Trade Republic promet
Accessibilité maximale : ticket minimum de 1€ contre plusieurs dizaines de milliers d’euros traditionnellement
Liquidité améliorée : possibilité de rachat mensuel sans période de blocage
Diversification : accès à 9 fonds sélectionnés par Apollo et EQT
Objectif de performance : 12% de rendement annuel cible
Source: Trade Republic
Les risques cachés derrière les (belles) promesses
1. Des frais qui plombent la performance
Les frais « cachés » : Une analyse approfondie révèle que les fonds proposés comportent des frais de gestion annuels pouvant atteindre 2,6% à 4,5%, auxquels s’ajoutent des commissions de performance de 1,7% et des frais de sortie jusqu’à 5%.
Ces frais, souvent qualifiés de « cachés », ne sont pas clairement communiqués avant investissement. Sur 5 ans, ils peuvent représenter jusqu’à la moitié des sommes investies, réduisant drastiquement les rendements nets.
2. Un objectif de 12% non garanti et peu réaliste
Performance hypothétique : L’objectif de 12% annoncé par Trade Republic n’est aucunement garanti. Les données historiques du private equity français montrent un TRI net moyen de 11,3% depuis 1987 (source: France Invest), mais avec une dispersion énorme des performances. Sans parler que nous sommes tout de même plutôt en haut de cycle sur les indices ces derniers temps…
La réalité des chiffres : Environ 25% des fonds de private equity affichent des performances négatives ou très faibles. Même avec une diversification sur 9 fonds, le risque de perte permanente de capital peut atteindre près de 1%.
3. Une liquidité en trompe-l’œil
Illiquidité structurelle : Malgré les promesses de rachats mensuels, la liquidité des fonds de private equity reste fondamentalement contrainte par la nature illiquide des actifs sous-jacents. Les rachats dépendent entièrement des conditions de liquidité disponibles du fonds.
Durée d’engagement réelle : Le private equity nécessite traditionnellement des engagements de 5 à 10 ans minimum. Les particuliers doivent être préparés à immobiliser leurs capitaux sur de longues périodes, malgré la flexibilité annoncée.
4. La complexité des produits ELTIF
Véhicules sophistiqués : Les fonds proposés sont structurés sous forme d’ELTIF (European Long Term Investment Funds), avec des règles complexes et des contraintes réglementaires que les investisseurs particuliers maîtrisent rarement.
Absence d’avantages fiscaux : Contrairement aux FCPR traditionnels, ces fonds ne bénéficient pas d’avantages fiscaux spécifiques comme l’exonération d’impôt sur les plus-values après 5 ans.
Les risques de marché spécifiques au private equity
Les entreprises non cotées présentent des difficultés de valorisation accrues, avec des estimations parfois approximatives par rapport aux marchés cotés. Cette opacité peut masquer des risques importants.
Échec entrepreneurial
Il faut garder à l’esprit que 30% des entreprises financées par du capital-risque échouent, et que les performances passées ne présagent pas des résultats futurs.
Que fait l’investisseur (très) particulier ?
Ma position personnelle
À titre personnel, je reste très sceptique sur cette offre. Le private equity est une classe d’actifs complexe qui nécessite une expertise et une capacité d’analyse que la plupart des particuliers n’ont pas. Le ticket d’entrée faible peut créer une illusion de simplicité dangereuse.
Mes recommandations si vous souhaitez malgré tout investir
Allocation limitée : Ne jamais investir plus de 5-10% de son patrimoine total dans cette classe d’actifs
Compréhension des mécanismes : S’assurer de bien comprendre les frais réels et les mécanismes de sortie
Horizon d’investissement long : Être préparé à un engagement de 7-10 ans minimum
Diversification préalable : S’assurer d’avoir déjà un portefeuille diversifié avant d’envisager le private equity
Alternative plus sage (et probablement plus rentable à long terme) : les ETF
Pour une exposition au dynamisme entrepreneurial avec plus de transparence et de liquidité, je préfère personnellement les ETF spécialisés sur les petites et moyennes capitalisations, les secteurs innovants ou simplement un indice large tel que le MSCI World par exemple. Ils offrent une diversification similaire avec des frais incomparablement plus bas et une liquidité quotidienne.
Le verdict de l’investisseur (très) particulier
L’offre de Trade Republic démocratise certes l’accès au private equity, mais les risques inhérents à cette classe d’actifs restent entiers. Pire, la facilité d’accès peut inciter les particuliers à sous-estimer ces risques.
Cette offre me rappelle les promesses des crypto-actifs ou des OPCVM structurés : beaucoup de marketing, des rendements mirobolants annoncés, mais au final des risques disproportionnés pour l’investisseur lambda.
Mon conseil : Avant de succomber à la mode du private equity « démocratisé », assurez-vous d’abord d’avoir optimisé vos placements traditionnels (PEA rempli, assurance-vie diversifiée, compte-titres avec des ETF larges et peu chers). Le private equity, même accessible à 1€, reste un placement de diversification pour investisseurs avertis, pas un placement de base.
Gardez en tête que dans l’investissement, ce qui semble trop beau pour être vrai l’est généralement !
Cela n’empêche en rien d’avoir un compte chez Trade Republic, qui présente aussi un certain intérêt (je vous laisse voir mon ancien article à ce sujet):
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches ! Chacun est responsable de ses propres investissments !
Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Lorsqu’on est un investisseur français lambda, on cherche avant tout à remplir son PEA.
Par contre, on peut vouloir se diversifier géographiquement et sectoriellement. Certes, la France compte de belles entreprises de la tech, mais soyons réaliste, le NASDAQ l’emporte haut et fort sur ce créneau.
Un exemple d’ETF sur le Nasdaq compatible avec un PEA: Amundi PEA Nasdaq-100 (PUST)
L’ETF Amundi PEA Nasdaq-100 (PUST) se distingue comme le principal ETF français permettant aux investisseurs d’accéder au Nasdaq 100 via une enveloppe PEA, avec des performances historiques impressionnantes (+154,9% sur 5 ans), en cohérence avec l’exceptionnelle progression du Nasdaq.
Malgré sa réplication synthétique qui introduit un risque de contrepartie, ses frais modérés (0,30%) et sa liquidité satisfaisante en font un véhicule d’investissement simple et attractif pour une exposition au secteur technologique américain.
L’ETF Amundi PEA Nasdaq-100 UCITS ETF Acc (PUST) est un fonds indiciel coté qui permet aux investisseurs français d’accéder à la performance des 100 plus grandes entreprises non financières cotées sur le Nasdaq. Créé le 20 mai 2014, cet ETF présente plusieurs caractéristiques qui le distinguent.
Encours sous gestion : Environ 568 millions d’euros
Politique de dividendes : Capitalisation (les dividendes sont réinvestis)
Éligibilité PEA. Coté en euros.
La particularité principale de cet ETF est son éligibilité au Plan d’Épargne en Actions (PEA), qui offre un cadre fiscal avantageux pour les investisseurs français.
Performances historiques L’ETF PUST a affiché des performances aussi remarquables que son indice de référence au fil des années :
Performance sur 1 an : +5,81% (au 31 mars 2025)
Performance sur 3 ans : +35,24%
Performance sur 5 ans : +154,9%
Performance sur 10 ans : +364,43%
Les performances annuelles sur les dernières années montrent une forte volatilité, caractéristique des investissements centrés sur le secteur technologique :
Ces mesures indiquent que l’ETF suit de près son indice de référence (R² élevé et Beta proche de 1) tout en générant un léger alpha positif, signe d’une bonne gestion de la réplication.
Comparaison avec ses principaux concurrents
ETF éligibles au PEA:
L’ETF PUST fait face à une concurrence limitée dans l’univers des ETF PEA répliquant le Nasdaq 100 :
Nom de l’ETF
Code ISIN
Encours
Frais
Réplication
Performance 5 ans
Amundi PEA Nasdaq-100 UCITS ETF Acc
FR0011871110
568-605 M€
0,30%
Synthétique
+154,54%
Amundi PEA US Tech ESG UCITS ETF
FR0013412269
420-430 M€
0,30%
Synthétique
+156,24%
Amundi Nasdaq-100 Daily (2X) Lev UCITS ETF
FR0010342592
954 M€
0,60%
Synthétique
N/A
Le principal concurrent direct est l’Amundi PEA US Tech ESG, qui suit un indice différent (Solactive ESG US Tech 100) mais offre une exposition similaire, avec une légère surperformance sur 5 ans. La différence principale réside dans les critères ESG appliqués à la sélection des titres, ce qui entraîne une concentration plus importante sur certaines valeurs.
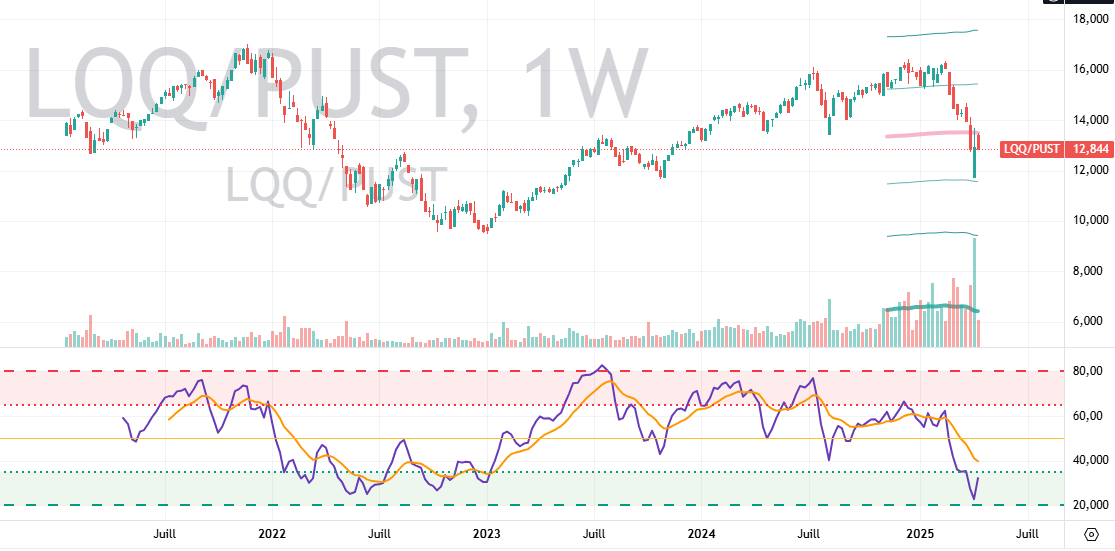
Remarque: Le LQQ (Amundi Nasdaq-100 Daily (2X) Lev UCITS ETF) est un produit à levier qui n’a pas réellement d’intérêt pour l’investisseur à long terme. Le risque est supérieur pour un rendement semblable comme le montre la comparaison entre les deux ci-dessous.
Comparaison avec des ETF Nasdaq 100 non-PEA:
Si on élargit la comparaison aux ETF Nasdaq 100 non éligibles au PEA, d’autres alternatives existent :
Nom de l’ETF
Encours (M€)
Frais
Réplication
iShares Nasdaq 100 UCITS ETF (Acc)
13 292
0,30%
Physique
Invesco EQQQ Nasdaq-100 UCITS ETF
6 618
0,30%
Physique
Amundi Nasdaq-100 II UCITS ETF Acc
3 313
0,22%
Synthétique
Ces ETF non-PEA présentent généralement des encours plus importants et parfois des frais légèrement inférieurs (comme l’Amundi Nasdaq-100 II avec 0,22%). Certains utilisent également une réplication physique plutôt que synthétique, ce qui peut réduire le risque de contrepartie.
Les risques:
Evidemment, il y a le risque de marché, car rien ne dit que le Nasdaq va continuer de performer à l’avenir, mais si vous souhaitez investir dans cet indice, c’est que vous pensez le contraire !
Risque de change
Pour les ETF comme PUST qui investissent sur des marchés étrangers (ici les États-Unis), les fluctuations des taux de change entre l’euro et le dollar peuvent affecter la performance. Cet ETF n’est pas couvert en change. Ce n’est pas forcément un problème, il faut juste en avoir conscience et le prendre en compte dans sa diversification en devises.
Risque de contrepartie
Spécifique aux ETF à réplication synthétique comme PUST, ce risque provient de l’utilisation de swaps. Si la contrepartie du swap (ici BNP Paribas) fait défaut, l’ETF pourrait ne pas répliquer correctement la performance de l’indice. Evidemment, il y a d’autres garanties prises par la contrepartie et il faudrait tout de même des conditions systémiques pour qu’on en arrive là… Ceci dit, cela s’est déjà vu avec des plus acteurs plus gros que la BNP !
Risques liés aux produits dérivés
Pour les ETF synthétiques comme PUST, l’utilisation de produits dérivés ajoute une couche de complexité et potentiellement de risque. Ces instruments peuvent introduire une opacité sur la composition réelle du portefeuille et amplifier certains risques en cas de conditions de marché extrêmes.
Or justement, l’investisseur long terme veut se sécuriser lorsqu’il y a justement des conditions extrêmes !
Que fait l’investisseur (très) particulier ?
A titre personnel, j’envisage l’ETF PUST pour le placer dans mon PEA. Sur du long terme en mode « buy & hold », je prendrai plutôt un ETF à réplication physique sur compte-titre. Mais chacun sa vision sur le sujet. A moins d’un scénario « fin du monde », je ne pense pas qu’il y ait un véritable risque avec les ETF synthétiques pour les PEA (j’ai d’ailleurs du WPEA en portefeuille « très long terme »). Je n’ai jamais vraiment apprécié les ETF, préférant la détention directe des titres.
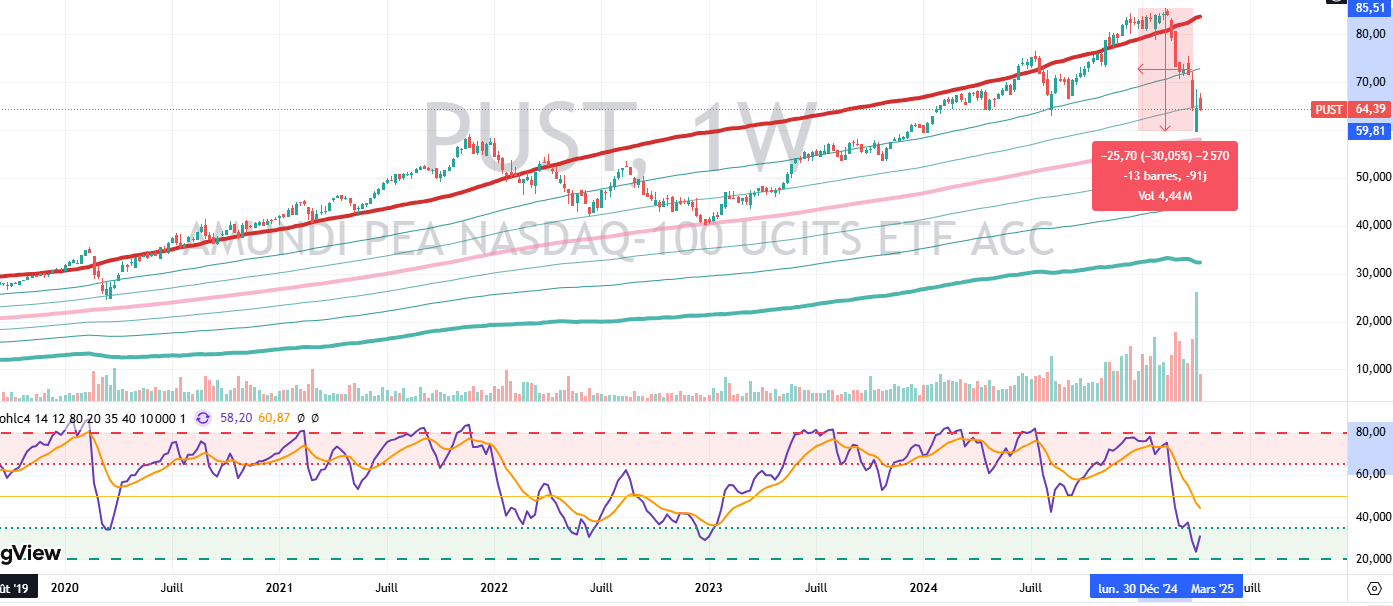
Graphiquement, le « krach Trump » n’est peut-être pas fini, mais en tout cas, il représente une correction équivalente à celui provoqué par le Covid en 2020, ce qui suggère un niveau d’entrée acceptable, soit environ -30% par rapport aux plus hauts. Le RSI hebdomadaire est à l’achat et on a frôlé la MM200 hebdo, ce qui sur le Nasdaq est rare.
Evidemment, cela implique de penser que les techs américaines vont continuer à performer dans l’avenir…
En ce qui me concerne, j’utiliserai l’ETF PUST pour un long swing trade (rebond d’au moins 50% avant une prise de bénéfices) ou, ce que je fais réellement sur mon propre portefeuille, une stratégie de Value Averaging à long terme (car au final, le risque spécifique de l’ETF est dilué dans ma diversification d’actifs). Mais bien sûr, à chacun sa stratégie.
Rappelons que les stratégies sur les ETF indiciels sont en général plus performantes que le stock-picking, c’est d’ailleurs pour cette raison que je leur accorde une place de plus en plus importantes dans mon porte-feuille global.
Disclaimer: Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Novo Nordisk, le géant danois de la santé, est une entreprise qui ne cesse de faire parler d’elle, notamment grâce à ses traitements « révolutionnaires » contre le diabète et l’obésité.
Le cœur battant de Novo Nordisk
Novo Nordisk génère ses revenus principalement à travers deux segments clés :
Diabète et soins contre l’obésité : Ce segment inclut des produits phares comme l’insuline, les agonistes GLP-1 (Ozempic, Wegovy), ainsi que des médicaments oraux contre le diabète. Ces traitements représentent plus de 57 % des ventes aux États-Unis, un marché crucial pour l’entreprise.
Biopharmaceutiques : Ce segment couvre les traitements pour l’hémophilie, les troubles de croissance et les thérapies hormonales. Bien que moins dominant, il reste essentiel pour diversifier les revenus.
La demande pour les médicaments contre l’obésité (notamment Wegovy) a explosé ces dernières années, doublant les ventes en 2024. Cependant, cette croissance rapide a entraîné des contraintes d’approvisionnement que Novo s’efforce de résoudre grâce à des investissements massifs dans ses capacités de production.
Cours boursier : montagnes russes, couteau qui tombe ou ascension durable ?
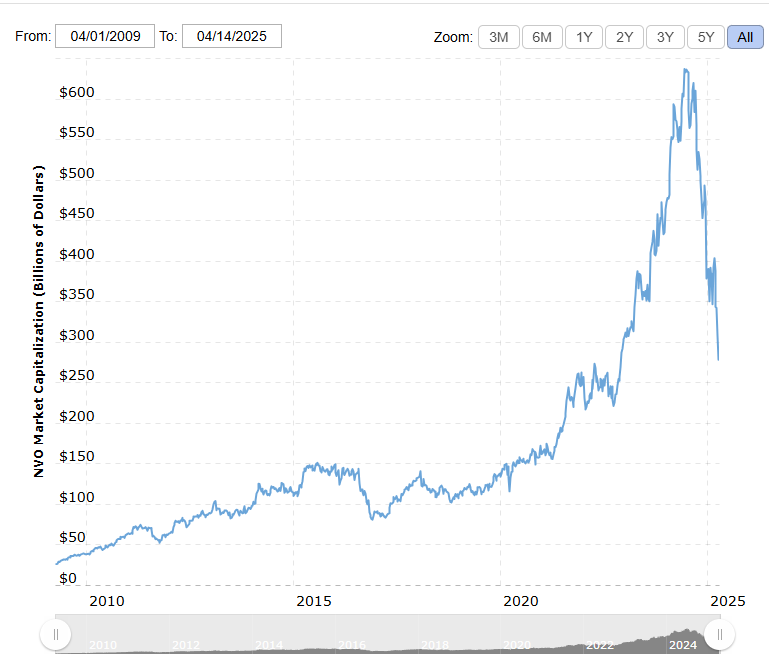
Le cours boursier de Novo Nordisk a connu une volatilité importante.
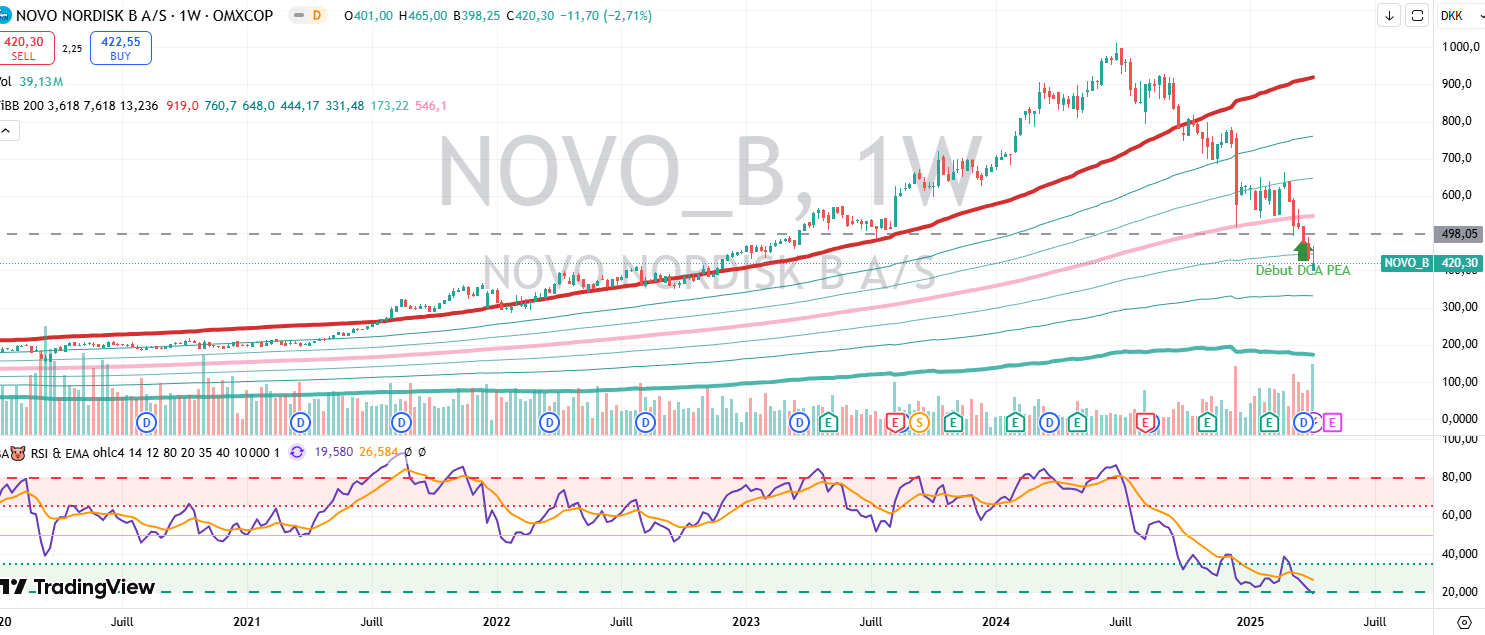
Novo Nordisk, en données hedbomadaires. En passant, je vous laisse mon point d’entrée et mon PRU actuel. Ceci n’est pas un conseil en investissement !
L’action a atteint un sommet à plus de 1000 DKK en juin 2024 avant de chuter de plus de 50 % depuis cette période.
En avril 2025, l’action se négocie autour de 400 DKK, marquant une baisse significative par rapport à son apogée.
Malgré cette chute, l’entreprise conserve un « moat économique » solide grâce à ses actifs intangibles dans les maladies cardiométaboliques et ses capacités d’innovation. Les analystes estiment que Novo pourrait capturer jusqu’à 75 milliards USD du marché mondial des GLP-1 d’ici 2031 (voir par exemple https://www.morningstar.com/stocks/is-novo-nordisk-stock-buy-after-its-collapse ).
Que nous réserve Novo Nordisk d’ici 2035 ?
Les perspectives à long terme pour Novo Nordisk sont prometteuses :
Croissance des revenus : Les ventes devraient atteindre 567 milliards DKK en 2030, soit une augmentation impressionnante par rapport aux 355 milliards DKK prévus en 2025. Si on considère le passé, on ne peut que constater une croissance continue, même si les marges ont baissé.
Expansion du marché : La demande mondiale pour les traitements contre l’obésité et le diabète devrait croître rapidement. Cependant, la concurrence féroce avec Eli Lilly pourrait limiter la domination totale de Novo Nordisk.
Risques : L’entreprise devra faire face à des pressions réglementaires (notamment aux États-Unis, où l’administration Trump ne va certainement pas faire de cadeaux à des entreprises non-américaines) et à des défis liés à la production. De plus, la dépendance aux GLP-1 expose Novo à des risques liés aux brevets expirant en 2032.
La concurrence et les pressions sur les prix jouent un rôle central dans les prévisions de Novo Nordisk, en particulier dans le marché des médicaments contre l’obésité et le diabète, où l’entreprise est un acteur dominant.
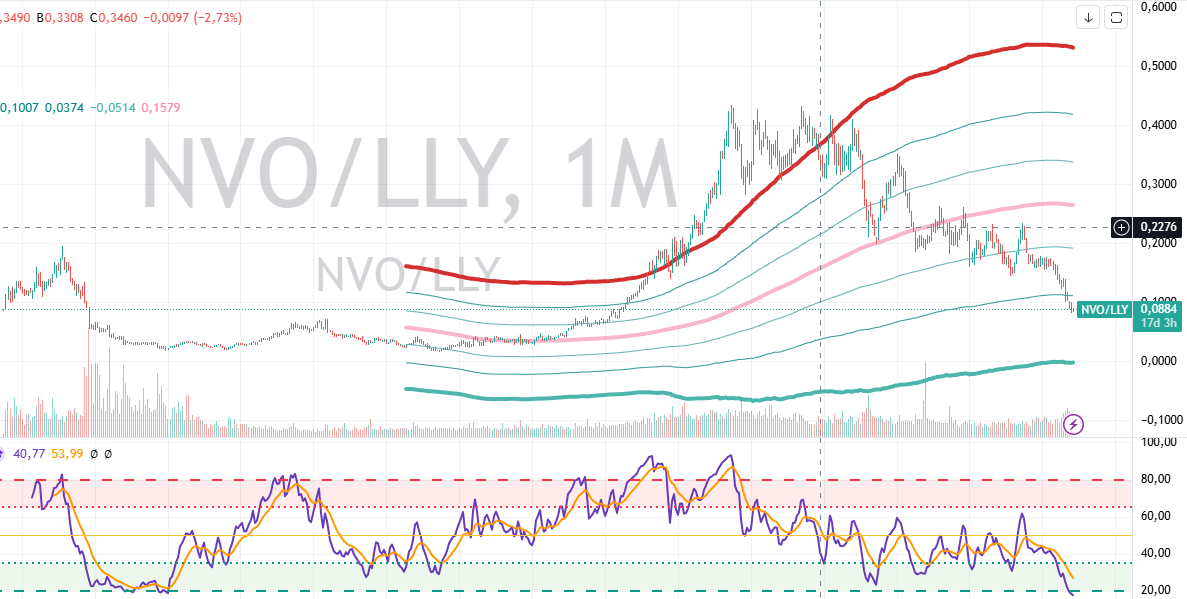
Depuis 2017, le cours d’Eli Lilly semble l’emporter face à Novo Nordisk (ici cotations dollars à N-Y)
Novo Nordisk fait face à une concurrence virulente, notamment d’Eli Lilly, qui a lancé des alternatives puissantes comme Mounjaro (tirzepatide) et Zepbound. Ces produits ont rapidement gagné des parts de marché grâce à leur efficacité et à des résultats cliniques impressionnants. Par exemple, le nouveau médicament d’Eli Lilly, retatrutide, a montré une perte de poids moyenne de 24,4 % en 48 semaines, dépassant légèrement les 22 % obtenus par Novo Nordisk avec Amycretin.
Cette montée en puissance des concurrents exerce une pression sur Novo pour innover et maintenir sa position dominante. Bien que le marché de l’obésité soit en forte croissance (estimé à plus de 100 milliards USD dans les années à venir), il devient évident qu’il y a de la place pour plusieurs acteurs majeurs. Cependant, chaque part de marché perdue pourrait affecter significativement les revenus futurs de Novo Nordisk.
Les pressions sur les prix proviennent de plusieurs fronts !
Pour rester compétitif face à Eli Lilly et d’autres acteurs émergents, Novo Nordisk a annoncé des baisses importantes du prix de Wegovy via son initiative NovoCare. Ce programme propose des réductions allant jusqu’à 50 % pour attirer davantage de patients.
Ces pressions tarifaires affectent directement la marge bénéficiaire de Novo Nordisk et limitent sa capacité à investir dans la recherche et le développement.
Novo Nordisk s’efforce de diversifier son portefeuille avec des médicaments prometteurs comme CagriSema, dont l’approbation réglementaire est prévue en 2026. Cependant, certains essais cliniques récents ont déçu les attentes, ce qui pourrait ralentir cette stratégie.
Malgré la pression actuelle, le potentiel du marché mondial reste énorme grâce à l’augmentation du nombre de patients souffrant d’obésité et de diabète.
Investir ou patienter ?
Novo Nordisk ressemble un peu à un sprinter qui se prépare pour un marathon. Avec ses médicaments vedettes comme Ozempic et Wegovy, elle court vite… mais attention au souffle ! Entre une concurrence acharnée et des défis logistiques, l’entreprise devra maintenir son rythme sans trébucher.
Pour les investisseurs particuliers, Novo Nordisk pourrait être une opportunité intéressante si vous êtes prêt à supporter quelques turbulences. Après tout, qui n’aime pas une bonne dose d’adrénaline sur le marché boursier ?
Attention cependant à ne pas essayer d’attraper un couteau qui tombe. Même si l’analyse technique a ses limites, on ne peut que noter que le RSI hebdomadaire n’est passé sous 20 que deux fois (une fois en 2002 et une fois en 2017) et cela représentait à chaque fois d’excellents points d’entrée.
Certes, la concurrence est présente, mais c’était également le cas ces 20 dernières années. Novo Nordisk a toujours su s’adapter jusqu’à présent et très souvent, les cycles d’innovations sont décalés entre des concurrents, l’un prenant l’avantage pendant quelques années sur l’autre, et vis-versa.
En ce qui me concerne, j’ai commencé à un DCA « aggressif » car le prix peut encore baisser grandement, ne serait-ce qu’en raison du contexte global, mais je veux profiter de cette correction pour me constituer une petite poche d’actions Novo.
Mes propres règles de diversification m’indiquent que je cible 2 à 3 % de mon portefeuille global.
Disclaimer: Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, un exemple d’ analyse d’une entreprise. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Chaque génération est le reflet de l’époque qui l’a vue grandir. Les inventions, les nouvelles technologies, les grandes crises politiques et économiques ne sont que quelque uns des phénomènes qui sculptent les caractéristiques, les aspirations et les valeurs qui seront portées par une génération.
L’influence des générations a un rôle moteur dans l’évolution humaines. La plupart des grandes découvertes souvent venues par de « jeunes chercheurs ». De même, les business qui ont changé le monde ont rarement été fondés par des pré-retraités !
La situation géopolitique et donc économique influence évidemment chaque génération, mais cette situation résulte des actions de la génération précédente. Il y a donc de nombreuses interactions.
L’investissement financier est évidemment interdépendant de tous ces facteurs.
Lorsqu’un « bon père de famille » (encore jeune) investi dans les années 60, il va le faire très différemment que ses enfants (voir petits-enfants).
La culture de chaque pays a également une influence sur la manière d’investir: plus d’immobilier (France), plus d’or sous toutes ses formes (Asie), plus d’actions de l’entreprise pour laquelle on travaille toute sa vie (Japon), plus d’actions (USA), plus de cryptomonnaies (Hollande) ?
Dans ce monde très mondialisé (!), tout cela tend à se mélanger, mais il reste encore de grandes tendances qui sont liées aux conditions économiques régionales, mais aussi au modèle fourni par la société.
1. Le phénomène « Wallstreet Bet » et les investisseurs « Reddit »
La relation amour/haine qu’entretiennent les jeunes investisseurs envers le capitalisme est un phénomène majeur.
En effet, l’idée que « les grosses entreprises », et notamment les fonds d’investissements de Wallstreet, sont le Mal et que le capitalisme doit être combattu avec ses propres armes circule sur les réseaux sociaux.
Les petits investisseurs se regroupent en de véritables hordes, grâce aux réseaux et l’hyperconnectivité des jeunes, ce qui amplifie encore ce phénomène.
En allant plus loin dans ce raisonnement, et sans forcément avoir des idéaux politiques, il y a aussi beaucoup de « néo-investisseurs » qui veulent simplement exactement ce que n’importe quel investisseur veut: gagner de l’argent (de préférence beaucoup, et assez rapidement si possible) !
On notera aussi que ces investisseurs ont conscience de faire « n’importe quoi », en s’appelant eux-mêmes les « Apes » (singes) ou « Degenerated » (dégénérés). Voire « Degenereted Apes ». Il suffit donc de faire n’importe quoi, mais de manière persistante. La notion de « Diamond Hands » vs « Paper Hands » est d’ailleurs une autre manière de parler de « Buy&Hold ». L’idée générale (je résume!) est d’acheter en troupeau certaines valeurs et de les tenir coûte que coûte face aux hedges funds vendeurs à découvert.
Toujours est-il que cela peut fonctionner… Parfois.
Un horrible meme qui est cependant très réaliste sur l’état d’esprit « dégénéré »
2. Le phénomène « All-in »
En utilisant des applications smartphone telles que Robinhood pour n’en citer qu’une, qui présentent l’investissement en Bourse sous un aspect ludique, facile et rapide, les investisseurs débutant sous-estiment les risques. En investissant des sommes parfois conséquentes sur des options call, avec du levier, il est facile de perdre. Cependant, dans un marché haussier, soumis à diverses spéculations, il peut aussi parfois être facile de gagner. Et de gagner beaucoup.
La légende du débutant qui a fait « all-in » et qui se réveille un matin avec un portefeuille multiplié par 100 est très accrocheuse. C’est un peu comme au Loto, mais en version smartphone et Reddit ! Et effectivement, il y a des gens qui gagnent ainsi. Les statistiques sont difficiles à trouver, mais gardez bien à l’esprit qu’une grande majorité perd (un peu, beaucoup, à la folie, passionnément ?).
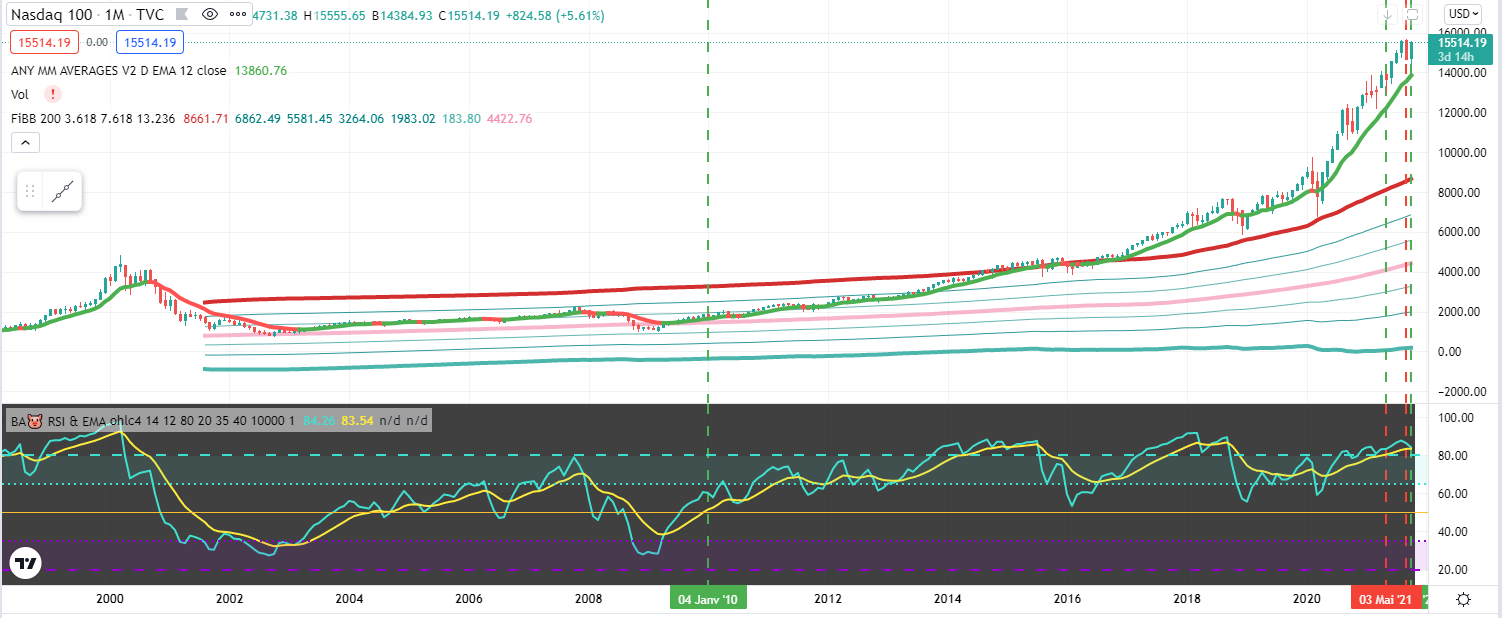
Toujours est-il que dans un monde où des valeurs comme Tesla grimpent apparemment à l’infini, où le NASDAQ enchaîne des plus hauts, presque mois après mois depuis 2010, et où les valeurs du capitalisme triomphent, est-il étonnant que ceux qui font des paris osés peuvent malgré tout gagner, sans vraiment comprendre ?
(Je n’insisterai pas sur le principe que quelqu’un qui gagne un peu par hasard et qui ne comprend pas ce qu’il fait finira par tout reperdre, mais c’est un autre débat !)
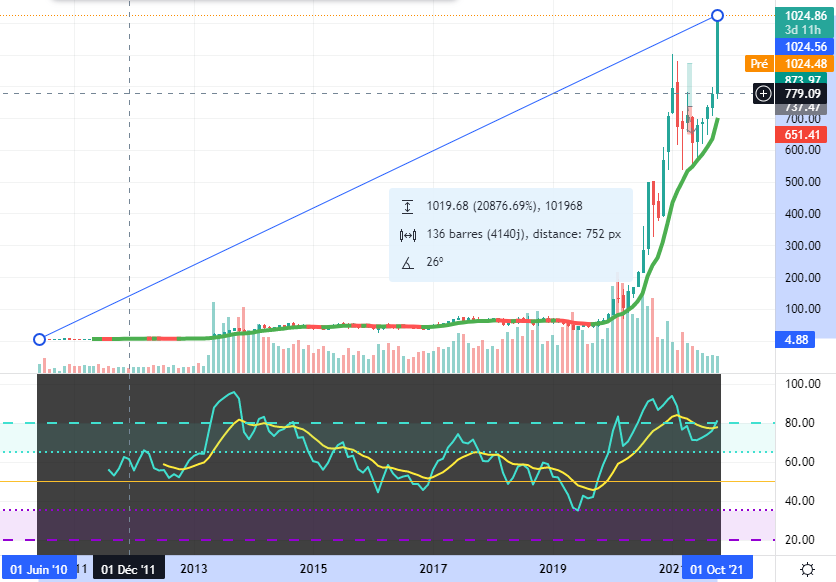
Nasdaq, en données mensuelles source: TradingviewTesla, en données mensuelles: près de 21 000 % en une dizaine d’années… Source: Tradingview
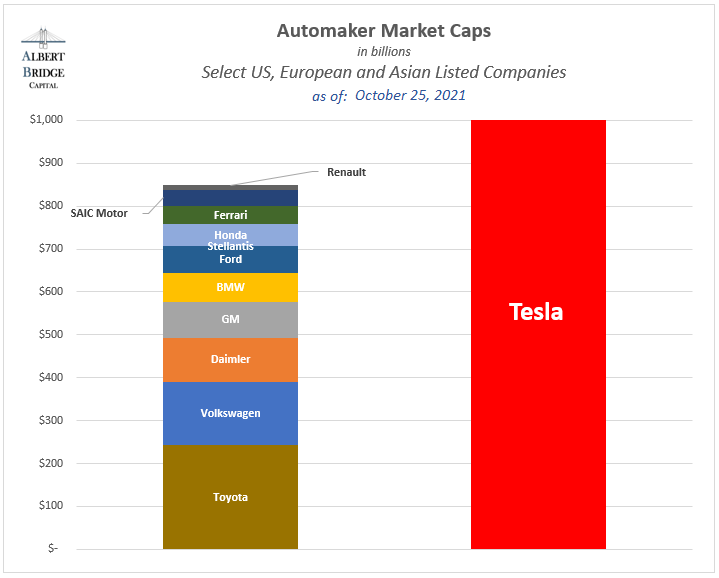
Quand on regarde les fondamentaux, que l’on pratique l’investissement boursier réfléchi, on ne parie pas aveuglément… Sauf que le Marché a donné raison à ceux qui l’ont fait, contre ceux qui sont en mode investissement value ou « bon père de famille ». Lorsqu’on voit qu’à l’heure où j’écris ces lignes, Tesla vaut plus en Bourse que tous les autres constructeurs réunis, il y a forcément de quoi se poser de sérieuses questions sur la durabilité de ce modèle. En attendant, cela n’empêche pas les parieurs pro Tesla d’être bien contents (hors « stratégie » de trading utilisée, qui peut rendre perdant malgré un bon pari)…
Valorisation de l’industrie automobile Source: Albert Bridge Capital
Ce phénomène « all-in » est donc amplifié par le Marché (dont les causes sont multiples…) et s’auto-entretien, car plus tout monte, plus les gens qui n’ont pas pris le train le regrettent, et tout monte, etc. Cela ressemble fortement à la création d’une bulle. Qui finira donc par éclater.
En attendant, un jeune américain endetté à vie par ses études, a-t-il vraiment quelque chose à perdre à part quelques économies qui ne suffiront de toute façon pas ?
Si on n’ose pas jeune, ce n’est pas pour fêter sa retraite qu’il faudra prendre des risques !
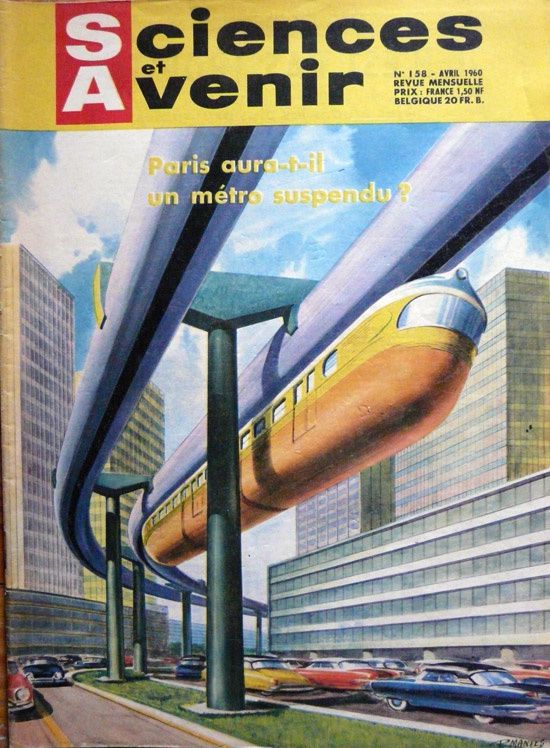
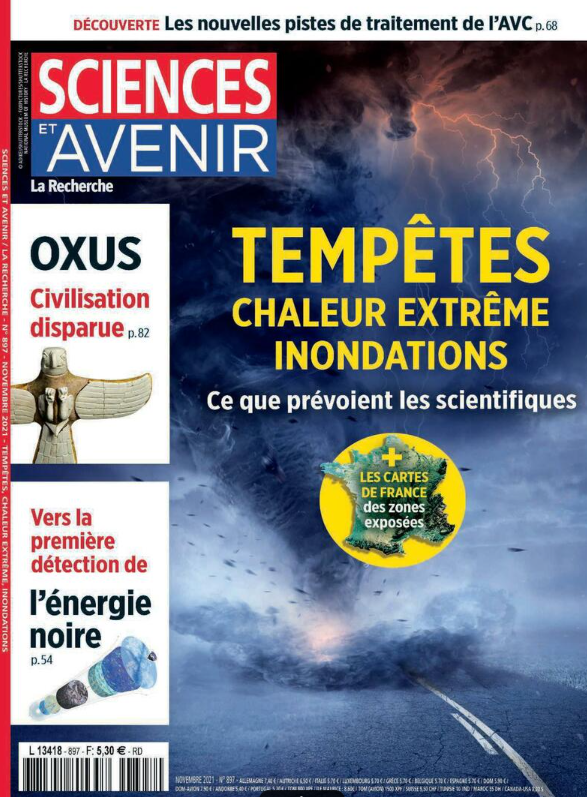
D’ailleurs, beaucoup de jeunes ont bien conscience que l’avenir est incertain. Pas de retraites, un monde pollué… Il est sûr que l’avenir est vu différemment que dans les années 60… Comparons simplement deux couvertures de Sciences et Avenir, et le « hasard » fait que la dernière en cours au moment où j’écris cet article est très représentatif de mon propos…
Source: Sciences et Avenir – avril 1960Source: Sciences et Avenir novembre 2021
Conclusion
L’association entre l’explosion des réseaux sociaux de toute nature, avec possibilité de communication ultra-rapide (bon nombre d’investissements se décident sur des réseaux de jeunes, comme Discord par exemple), un Marché rendu fou par les planches à billets, et le côté « je n’ai rien à perdre, l’avenir c’est maintenant qu’il faut en profiter », transforme évidement le profil psychologique des investisseurs.
Et l’investissement est avant tout une histoire de psychologie…
L’investissement fait par des « singes dégénérés » est-il la cause ou la conséquence d’un système financier lui-même certainement dégénéré ?
L’avantage d’avoir un blog qui commence à dater, c’est de pouvoir avoir du recul, une vision sur le long terme.
Dix ans sont une éternité dans le monde 2.0 d’internet. D’ailleurs, très peu de blogs* consacrés à l’investissement tiennent aussi longtemps. Plusieurs explications peuvent être proposées: une lassitude de certains qui se rendent compte que cela peut vite être chronophage, d’autres (surtout les vendeurs de méthodes miracles et de newsletters indispensables) disparaissent évidemment en raison du pipeau qui finit par se remarquer devant la réalité des faits, etc.
Ceci dit, il est très intéressant de pouvoir se relire dix ans après et de voir comment on a évolué.
J’ai bien sûr évolué dans mes méthodes d’investissements, mais mon raisonnement de base est toujours le même: avoir beaucoup de cash à disposition pour investir au bon moment et de rester flexible face à un marché changeant. Mais pour éviter de perdre du cash (inflation…), et d’éviter au mieux le coût d’opportunité de ne pas être investi, j’ai surtout du cash investi…
Comme je l’expliquai il y a dix ans, je considère mes investissements sur le Forex comme une réserve monétaire qui peut (et qui le fait régulièrement) basculer sur les actions.
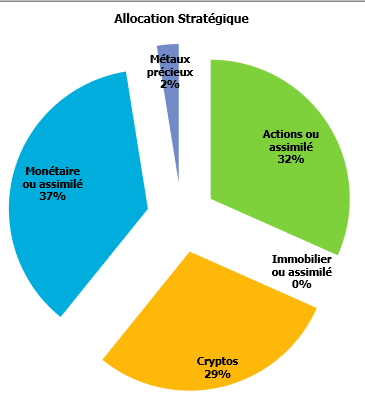
C’est amusant de constater que mon allocation sur les actions est semblable à 2011 (rappelons que la crise de 2009 n’était pas encore tout à fait terminée et qu’il y avait de nombreuses perturbations sur les marchés action, avant une belle remontée qui n’est toujours pas terminée).
Je suis monté à presque 90% en actions dans cette décennie, mais devant la surchauffe durable, je suis redescendu à une part plus raisonnable.
Allocation stratégique 17/09/2021
Grosso modo, quand je ne suis exposé qu’à 1/3 en actions, c’est que je crains un krach en ne gardant quasiment que mes titres « à long terme » et quelques swings. Je garde du cash pour ramasser à bon prix encore plus de ces actions durables. Attention, je ne pratique pas le buy&hold pur et dur, car je pense qu’il est dépassé dans un monde qui va très (trop) vite, mais il y a tout de même quelques actions que je n’hésite pas à garder des années.
Mes 37% en monétaires, outre le cash sur mes comptes-titres, incluent également des positions de swing trading sur Forex, mais cela reste pour moi qu’une façon de me diversifier et d’avoir un peu de rendement supplémentaire.
Enfin, la nouveauté, c’est l’introduction d’une poche « cryptomonnaies ». Au début, je voulais me limiter à 10% de mon portefeuille, ce qui est déjà beaucoup pour ce genre d’actifs, mais j’ai réussi à gérer assez bien la montée depuis fin 2020 et surtout j’ai absorbé une partie de la descente de mai à juillet, pour mieux repartir à la hausse. En conséquence, j’ai pu augmenter fortement cette partie de mon portefeuille, même si elle est elle-même partiellement constituée de stablecoins ou équivalents, diversifiés tant qu’à faire. Là encore, je considère qu’il s’agit d’une autre manière d’avoir du monétaire avec rendement. Evidemment, cela implique une certaine conviction sur l’avenir des cryptomonnaies en général. A vrai dire, si je n’avais pas une certaine diversification et la possibilité d’échanger le tout rapidement contre des euros – fiats, je ne risquerai pas autant sur les cryptos.
Beaucoup de puristes crieront à l’hérésie quand on parle de cryptomonnaies en les comparant à de bonnes vieilles Sicav monétaires, mais au final, la monnaie en 2021 a plusieurs aspects. Au final, c’est un peu la même logique que les devises du Forex. Ce qui compte, c’est la valeur en temps réel dans la devise de sa zone géographique. Pour moi, c’est l’euro. Le reste, n’est qu’arbitrage et spéculations à court ou moyen terme. Mais c’est aussi une saine diversification, car j’ai une confiance limitée à long terme, en l’euro (ou le dollar…).
Vous remarquerez un petit ajout depuis 2011, à savoir de l’or physique. Il est toujours utile d’en avoir un peu, et je suis haussier sur le long terme pour l’or, qui encore une fois, reste pour moi une diversification à l’euro.
Ce qui m’importe, et ce qui devrait importer n’importe quel investisseur, c’est de voir grandir son portefeuille dans l’équivalence monétaire qu’il utilise au quotidien !
Bons investissements ! Et n’oubliez pas qu’il s’agit d’une course d’endurance qui dure une vie entière.
PS: J’ai exclu la résidence principale, qui est certes un actif pouvant être vendu contre des euros, mais comme j’y habite et que je n’ai pas l’intention d’en changer, je la vois plutôt comme une source d’économies de loyers. Je ne suis absolument pas intéressé par l’immobilier de rendement, ou alors sous forme côtée – et encore.
Cet exemple de portefeuille n’est donné qu’à titre pédagogique et n’est en rien un conseil d’investissement. Chacun est responsable de ses propres décisions à ce sujet !
*: De mes débuts dans la blogsphère financière, il ne reste pas grand chose… Citons malgré tout comme exemples l’excellent forum https://www.devenir-rentier.fr ou le très intéressant site de l’ami Jérôme https://www.dividendes.ch/
L’année 2020 a vu la rencontre de plusieurs phénomènes majeurs.
Tout d’abord, la première grande pandémie de l’ère numérique, entraînant des réactions « incroyables ». Parmi elles, la voie monétaire pour tenter de gérer le problème des dettes Covid, grâce à la planche à billets « infinie ».
Je suis avec attention le monde des cryptomonnaies depuis fin 2020. Aucun investisseur ne peut pas ignorer cette dimension, car les applications des technologies blockchains vont s’étendre à de nombreux domaines. Evidemment, chacun est libre de ses choix d’investissements, et on peut très bien se tenir à l’écart de ces technologies.
Quand un ami bloggeur que j’apprécie et que je suis depuis des années à travers son site www.dividendes.ch écrit un livre, je me dois au moins de le lire !
Sur la partie de mon portefeuille consacrée à l’investissement « moyen-long terme » (sur plusieurs années), le temps joue le rôle principal pour déterminer un succès.
La question est de savoir quel est le réel ennemi…
Le Bitcoin a beaucoup de qualités par rapport à l’or et ses défenseurs vantent ses mérites d’autant plus que son cours explose à la hausse, enchaînant des performances hallucinantes en 2020 notamment.
Cette année 2020 est tellement incroyablement… Historique !
Entre une pandémie qui bloque la moitié de la planète, et dont l’histoire n’est toujours pas finie et des cours de bourse qui s’envolent malgré la plus grosse crise économique depuis les guerres mondiales, le modèle des investissements blockchains explose.
« Les tricheurs » de Michelangelo Merisi da Caravaggio
Ce terme désigne la tendance naturelle de vouloir passer des ordres de trading, en nombre excessif, pour :
ne pas avoir l’impression de perdre son temps (et de l’argent) devant une plateforme de trading
exploser sa performance (quotidienne, ou hebdomadaire)
contenter son système dopaminique et de dépendance
Le problème avec ce phénomène est qu’il touche tout le monde, débutant, confirmés, professionnels. En effet, il se base sur le comportement humain et les neurosciences.
Arnaques / scam . Mise à jour d'une page qui a 15 ans, et rien n'a changé (ou en pire !) Réfléchissez, renseignez vous et apprenez pour éviter les pièges #scam
Livret A : le plafond pourrait passer de 22 950 à 30 000 €. Officiellement pour financer la transition écologique, mais en réalité le plafond n'a jamais suivi l'inflation depuis 2013 (+20 % selon l'INSEE). À prix constants,il devrait déjà être à 27 600 € https://share.google/xafZAzd0vq49ebEMN


Commentaires récents