Lorsqu’on est un investisseur particulier lambda, on entend surtout parler du DCA (Dollar Cost Averaging) : on investit la même somme chaque mois, quoi qu’il arrive, et on laisse le temps faire son œuvre. C’est simple, c’est efficace, et c’est la meilleure porte d’entrée pour débuter. Ce n’est pas un hasard si je défends l’investissement progressif sur ce site depuis 2011 !
Mais je vais vous faire une confidence : ma stratégie favorite, celle que j’applique réellement sur mon propre portefeuille (les lecteurs attentifs de mon article sur le Nasdaq l’avaient déjà repéré), c’est sa cousine un peu plus maligne, le value averaging (en français, on parle parfois d’« investissement à valeur cible »). L’idée est toute bête : au lieu de décider combien je verse chaque mois, je décide combien mon portefeuille doit valoir chaque mois. Et je laisse le marché me dire combien acheter.
Résultat : j’achète beaucoup quand ça baisse, peu quand ça monte, et parfois je vends un peu quand ça s’emballe. Acheter bas, vendre haut, mécaniquement, sans avoir besoin de prédire quoi que ce soit. Le Marquis de Lapalisse n’aurait pas mieux dit, et sur le papier, c’est le rêve de tout investisseur particulier.
Sur le papier seulement ? Pas tout à fait. La méthode a une vraie limite, et je préfère vous la montrer chiffres à l’appui plutôt que de vous la cacher : elle vous oblige à garder du cash de côté pour racheter quand le marché s’effondre. On va voir tout ça avec un exemple concret : 200 € par mois sur l’ETF WPEA, dans un PEA.
Le principe : on vise une valeur, pas un versement
La méthode n’est pas née sur un forum. Elle a été proposée par Michael E. Edleson, docteur du MIT, qui enseignait la finance à la Harvard Business School quand il en a tiré un livre, dans un article de l’AAII Journal paru en août 1988, puis développée dans son livre Value Averaging (première édition en 1991, réédité par Wiley en 2006 dans la collection « Investment Classics »). Dans l’avant-propos de la réédition, William Bernstein résume bien l’idée : c’est le mariage du versement programmé et du rééquilibrage de portefeuille.
Comparons les deux approches :
DCA (versement constant)
Value averaging (valeur cible)
Ce que je fixe
Le montant versé : 200 €/mois
La valeur du portefeuille : +200 €/mois
Ce qui varie
Le nombre de parts achetées
Le montant versé (et donc les parts)
Quand le marché baisse
J’achète un peu plus de parts
J’achète beaucoup plus
Quand le marché monte
J’achète un peu moins de parts
J’achète peu, voire je vends
Effort demandé
Un ordre automatique, on oublie
Un petit calcul chaque mois
La règle tient en une ligne. Chaque mois, je calcule :
Montant à investir = valeur cible du mois − valeur actuelle du portefeuille
Avec une cible qui grimpe de 200 € par mois, la valeur cible vaut 200 € le premier mois, 400 € le deuxième, 600 € le troisième, et ainsi de suite. Si le marché a déjà fait une partie du travail, je verse moins. S’il a reculé, je complète. Si le résultat est négatif, c’est que le portefeuille dépasse sa cible : je vends l’excédent (ou, dans une version plus douce que j’expliquerai plus bas, je ne fais rien).
Edleson propose aussi une cible qui intègre un rendement attendu du marché. Pour cet article, je garde la version la plus simple, une cible linéaire de +200 € par mois : c’est celle que je recommande pour démarrer. Évidemment, vous pouvez adapter le montant et la fréquence. A titre personnel, je fais quasiment tous mes investissements à une fréquence hebdomadaire, mais c’est à chacun de trancher sur ce qui lui convient le mieux. On pourrait parfaitement investir seulement à chaque trimestre !
Exemple : 200 € par mois sur WPEA pendant un an
Pour l’exemple, je prends l’ETF iShares MSCI World Swap PEA (mnémo WPEA, ISIN IE0002XZSHO1). Il réplique l’indice MSCI World (les grandes entreprises des pays développés), il est éligible au PEA grâce à sa réplication synthétique, il capitalise les dividendes et ses frais annuels sont de 0,20 %. Surtout, sa part vaut quelques euros (6,977 € de valeur liquidative au 6 novembre 2026), ce qui est idéal pour ajuster finement ses achats avec de petits montants.
Je pars d’un prix de 7 € et j’invente une année mouvementée : une petite hausse, puis une baisse d’environ 30 % jusqu’à 5 €, puis une remontée jusqu’à 7,20 €. Ces prix sont fictifs, ils servent à illustrer la mécanique. En face, un investisseur en DCA verse ses 200 € chaque mois sans se poser de questions.
Mois
Prix WPEA (fictif)
Valeur cible
Valeur du portefeuille avant l’ordre
Versement value averaging
Versement DCA
1
7,00 €
200 €
0 €
200 €
200 €
2
7,10 €
400 €
203 €
197 €
200 €
3
7,20 €
600 €
406 €
194 €
200 €
4
6,80 €
800 €
567 €
233 €
200 €
5
6,20 €
1 000 €
729 €
271 €
200 €
6
5,60 €
1 200 €
903 €
297 €
200 €
7
5,00 €
1 400 €
1 071 €
329 €
200 €
8
5,30 €
1 600 €
1 484 €
116 €
200 €
9
5,80 €
1 800 €
1 751 €
49 €
200 €
10
6,30 €
2 000 €
1 955 €
45 €
200 €
11
6,80 €
2 200 €
2 159 €
41 €
200 €
12
7,20 €
2 400 €
2 329 €
71 €
200 €
Prenons le mois 7 pour bien comprendre. Ma cible est de 1 400 €. Mon portefeuille ne vaut plus que 1 071 €, parce que le marché a dégringolé. Je dois donc verser 1 400 − 1 071 = 329 €, soit environ 66 parts à 5 €. L’investisseur en DCA, lui, n’en achète que 40.
Au mois 9, c’est l’inverse : le marché a rebondi et a fait presque tout le travail. Il me suffit de 49 € pour atteindre ma cible.
Et si le treizième mois le prix montait à 8 € ? Mes 333 parts vaudraient 2 667 € pour une cible de 2 600 €. Je vendrais alors environ 67 € de WPEA, soit 8 parts. Oui, la méthode vous fait vendre dans la hausse, et c’est voulu.
Le bilan après 12 mois
Value averaging
DCA
Total versé
2 043 €
2 400 €
Parts détenues
333
383
PRU (prix de revient unitaire)
6,13 €
6,27 €
Valeur finale (à 7,20 €)
2 400 €
2 758 €
Plus-value
+357 € (+17,5 %)
+358 € (+14,9 %)
Les deux stratégies gagnent à peu près la même somme, mais le value averaging y arrive avec 357 € de moins investis et un PRU plus bas. Chaque euro a donc mieux travaillé.
Attention à ne pas en conclure trop vite que la méthode « rapporte plus ». Les 357 € non investis ne se sont pas évaporés : ils sont restés sur un compte, à attendre. Et c’est justement là que se cache la limite de la méthode.
En pratique, on achète des parts entières : avec une part autour de 7 €, l’écart avec la cible ne dépasse pas quelques euros, ce qui est négligeable.
La limite : il faut des munitions pour le krach
Dans mon exemple, la baisse est gentille : elle s’étale sur plusieurs mois et le portefeuille est encore petit. Le versement le plus lourd ne dépasse pas 329 €. Mais plus votre portefeuille grossit, plus une chute du marché creuse un trou important entre sa valeur et la cible. Et c’est à vous de combler ce trou.
Un exemple simple. Vous pratiquez le value averaging à +200 € par mois depuis 3 ans. Votre cible est de 7 200 €. Le marché perd 30 % en un mois : votre portefeuille tombe à 5 040 €. Le mois suivant, la cible est de 7 400 €. Il faut donc verser 2 360 € d’un coup, soit presque un an de versements « normaux ».
Et ce n’est pas un scénario de science-fiction. Au printemps 2020, le MSCI World a perdu environ un tiers de sa valeur (en dollars) en quelques semaines. Pendant la crise de 2008, sa baisse maximale a atteint 53,6 % en euros (sur la période allant de mai 2001 à mars 2009).
La règle de calcul est facile à retenir : la réserve nécessaire est égale à la valeur cible multipliée par l’ampleur de la baisse, plus le versement du mois.
Ancienneté du plan
Valeur cible
Réserve pour une baisse de 30 %
Réserve pour une baisse de 50 %
1 an
2 400 €
920 €
1 400 €
3 ans
7 200 €
2 360 €
3 800 €
5 ans
12 000 €
3 800 €
6 200 €
10 ans
24 000 €
7 400 €
12 200 €
Cible linéaire de +200 €/mois, baisse survenant juste avant le versement suivant.
Voilà le vrai prix du value averaging. Pour suivre la méthode jusqu’au bout, il faut garder à côté une somme qui grossit avec le portefeuille, et qui dort la plupart du temps sur un livret. Si vous n’avez pas cet argent le jour J, vous ne pourrez pas acheter au moment le plus intéressant, c’est-à-dire celui où tout le monde panique.
Le vrai danger est là : se retrouver à piocher dans son épargne de précaution, ou pire, emprunter, pour respecter une règle de calcul. L’épargne de précaution ne doit jamais servir de réserve de value averaging. Ce sont deux poches différentes.
L’autre piège : rattraper un couteau qui tombe
Le value averaging est, par construction, une machine à acheter la baisse. Plus le prix chute, plus la formule vous demande d’en remettre. Sur un indice mondial, c’est exactement ce qu’on veut. Sur une action seule, c’est le meilleur moyen de rattraper un couteau qui tombe… avec les deux mains.
J’en ai déjà parlé dans Moyenner à la baisse ou acheter progressivement dans un marché baissier ? : racheter un titre qui baisse « pour faire baisser son PRU », c’est entrer en mode espoir. Le problème, c’est que la formule du value averaging ne sait pas pourquoi le prix baisse. Elle ne fait pas la différence entre un marché qui panique et une entreprise qui meurt.
Et des entreprises qui meurent, il y en a, y compris des géants :
Lehman Brothers, quatrième banque d’investissement américaine, fondée en 1850, dépose le bilan le 15 septembre 2008.
General Motors, le géant de Detroit, se place sous la protection du chapitre 11 le 1er juin 2009 ; l’ancienne action est retirée du Dow Jones et finit sur le marché hors cote.
Imaginez le value averaging appliqué à Lehman avec une cible de 7 200 €. Le titre s’effondre, la formule vous demande de combler le trou. Il continue de s’effondrer, elle vous en redemande. Puis l’action ne vaut plus rien… et la formule vous réclame encore 7 400 € le mois suivant, puis 7 600 €. Un puits sans fond.
Pourquoi un ETF large, c’est différent
Un ETF comme WPEA réplique le MSCI World : environ 1 280 entreprises dans 23 pays développés. Si l’une d’elles fait faillite, elle pèse peu et sort de l’indice, remplacée par une autre. Pour que l’indice tombe à zéro, il faudrait que toute l’économie des pays riches disparaisse en même temps. Dans ce scénario « fin du monde », votre PEA sera le cadet de vos soucis.
Un indice large peut chuter de 50 %, mais jusqu’ici il a toujours fini par se reconstituer (parfois après des années), parce que les entreprises qui le composent changent avec le temps. C’est ce qui rend le pari du value averaging raisonnable : chaque euro mis dans la baisse achète une part de l’économie mondiale, pas une part d’une entreprise qui ne se relèvera peut-être jamais.
Attention quand même à ce que « large » veut dire. Un indice concentré sur un pays ou un secteur ne fait pas faillite non plus, mais il peut rester sous l’eau très longtemps : le Nikkei japonais a mis 34 ans à retrouver son record de décembre 1989, dépassé seulement le 22 février 2024. Et un ETF, même mondial, garde ses risques propres (contrepartie du swap, réglementation du PEA), comme je l’expliquais dans mon article sur GPEA.
Le bon support pour le value averaging
Support
Value averaging ?
Pourquoi
ETF monde (WPEA, GPEA, DCAM…)
Oui
Plus de mille entreprises, aucune faillite ne peut le ramener à zéro
ETF S&P 500
Oui
500 grandes entreprises, mais un seul pays
ETF pays ou secteur (Nasdaq, Japon…)
Possible, en connaissance de cause
Pas de faillite, mais il peut rester très longtemps sous son plus haut
ETF à levier (LQQ…)
Non
Un krach peut l’amputer durablement, risque bien supérieur pour un rendement semblable
Action individuelle, même un géant
Non
Une faillite est toujours possible et la formule vous fera racheter jusqu’au bout
Bref, réservez le value averaging aux ETF larges, ou à tout support qui « ne peut pas faire faillite ». Jamais une action seule, aussi grosse soit l’entreprise. Pour les actions, gardez une vraie stratégie d’entrée progressive, avec un risque défini à l’avance.
Comment l’appliquer sans se mettre en danger
La limite est réelle, mais elle se gère. Voici comment je vous conseille de vous organiser.
Faites-le dans un PEA. Quand la méthode vous fait vendre, le produit de la vente reste sur le compte espèces du PEA et les gains réinvestis dans le plan ne sont pas imposés. Sur un compte-titres ordinaire, chaque vente avec plus-value serait fiscalisée, ce qui ronge l’intérêt de la méthode.
Gardez les excédents vendus dans le PEA. C’est votre première réserve, déjà à l’intérieur du plan, prête à racheter au prochain trou d’air. Seul bémol : le compte espèces du PEA ne rapporte rien.
Constituez une deuxième réserve sur un livret, distincte de votre épargne de précaution. Le Livret A sert 1,7 % depuis le 1er août 2026 : ce n’est pas grand-chose, mais l’argent reste disponible immédiatement. Visez au moins la colonne « baisse de 30 % » du tableau précédent.
Ne comptez pas sur un retrait du PEA pour vous dépanner. Avant 5 ans, tout retrait entraîne en principe la clôture du plan. Et chaque euro versé compte dans le plafond de 150 000 €.
Fixez-vous un plafond de versement mensuel. Par exemple, jamais plus de 3 fois la mensualité normale (600 €). Si l’écart avec la cible est plus grand, vous étalez le rattrapage sur les mois suivants. Vous perdez un peu de l’effet « achat au plus bas », mais vous dormez tranquille.
Ou choisissez la version « sans vente ». Edleson la décrit lui-même comme un compromis : quand le portefeuille dépasse sa cible, on ne vend pas, on ne verse simplement rien ce mois-là. C’est plus simple, ça limite les frais de courtage et ça évite d’avoir trop de cash qui dort.
Gardez une date fixe et un tableur. Le calcul prend deux minutes : valeur cible du mois, valeur du portefeuille, différence. Le jour choisi, vous passez l’ordre, sans regarder l’actualité. Vérifiez aussi les frais de courtage de votre courtier sur de petits ordres de 40 ou 50 €.
Réajustez la cible quand votre vie change. Augmentation de salaire, naissance, achat immobilier : rien ne vous empêche de passer à +150 € ou +300 € par mois à partir d’une date donnée. Edleson prévoit d’ailleurs ces réajustements dans sa méthode.
Ce qu’en disent les études : un peu d’honnêteté
Je ne vais pas vous vendre le value averaging comme une machine à battre le marché. Le débat existe chez les chercheurs, et il porte précisément sur le point que je viens de soulever.
Les défenseurs. Edleson, puis d’autres comme Paul Marshall (2000), montrent que la méthode obtient un taux de rendement interne (TRI) plus élevé que le DCA. L’AAII, l’association américaine qui a publié l’article d’origine, la juge plus « agressive » que le DCA et estime qu’elle a probablement l’avantage, tout en prévenant que le risque de perte est plus grand puisque les sommes à investir ne sont pas plafonnées.
Les critiques. Simon Hayley, chercheur à la Cass Business School de Londres, a montré que le TRI est un indicateur biaisé pour ce type de stratégie, qui investit moins après une hausse et plus après une baisse. Selon lui, le value averaging ne génère pas plus de gains, et la réserve de cash qu’il impose est un coût caché : cet argent qui attend rapporte moins que s’il était investi.
Ma lecture de simple investisseur particulier ? Les critiques ont raison sur le plan mathématique : si vous aviez investi dès le départ tout le cash de votre réserve, vous auriez sans doute fait mieux sur le long terme, puisque les marchés actions montent plus souvent qu’ils ne baissent. Mais personne ne dispose de tout son capital dès le premier jour. Et le vrai atout du value averaging, pour moi, est ailleurs : il m’oblige à acheter quand j’ai peur et à lever le pied quand tout le monde s’emballe. Autrement dit, c’est une discipline de comportement autant qu’une formule.
Que fait l’investisseur (très) particulier ?
Le value averaging, c’est une règle simple : chaque mois, je verse ce qu’il faut pour que mon portefeuille atteigne sa valeur cible. Avec 200 € par mois sur un ETF comme WPEA (que j’ai d’ailleurs dans mon portefeuille « très long terme »), la méthode me fait acheter davantage dans les baisses, moins dans les hausses, et abaisse mécaniquement mon PRU.
En ce qui me concerne, c’est ma stratégie préférée pour la partie long terme, avec deux règles que je ne négocie pas. Je ne l’applique qu’à des ETF, jamais à une action seule, aussi solide qu’elle paraisse. Et je garde une réserve de cash à part : elle me fait perdre un peu de rendement, je l’assume, mais elle diminue mon risque global et me permet de renforcer quand tout le monde vend.
Mon conseil : si vous n’êtes pas prêt à immobiliser cet argent, ou à sortir 2 000 ou 3 000 € en plein krach, restez au DCA classique, ou adoptez une version bridée (versement plafonné, pas de vente). Ce sera déjà très bien. Et dans tous les cas, la formule ne remplace pas le choix du support : sur un ETF large, elle vous fait acheter les soldes ; sur une action qui coule, elle vous fait couler avec.
Et vous, vous êtes plutôt DCA ou value averaging ? Dites-le-moi en commentaire.
Cet article est un partage d’expérience, pas un conseil en investissement. Les prix de l’exemple sont fictifs. Investir en Bourse comporte un risque de perte en capital.
Il y a quinze ans, ce site parlait surtout de Forex, d’indicateurs MT4 et de courtiers douteux. En 2026, une nouvelle question s’invite chez les épargnants particuliers : peut-on demander à une intelligence artificielle où placer son argent ?
La pratique se répand. D’après l’édition spéciale du Baromètre AMF consacrée à l’IA (juin 2026), 11 % des Français utilisent l’IA comme source d’information avant un placement, contre 42 % qui consultent un conseiller. On monte à 19 % chez les investisseurs en Bourse (PEA ou compte-titres) et à 33 % chez les investisseurs en crypto-actifs.
Ma réponse courte : oui pour vous aider à comprendre et à réfléchir, non pour décider à votre place. La réponse longue, c’est cet article.
Ce que l’IA fait (très) bien
Utilisée correctement, une IA conversationnelle (ChatGPT, Claude, Gemini, Mistral…) est un formidable outil pédagogique. Voici les usages où elle rend vraiment service à un investisseur particulier.
Traduire le jargon. Réplication synthétique, frais courants, tracking error, swap de performance : demandez une explication simple, puis une seconde avec un exemple chiffré. C’est le prof particulier patient que la plupart d’entre nous n’ont jamais eu.
Décortiquer un document. Un DIC, un prospectus, un rapport annuel de 300 pages : l’IA peut en extraire les frais, les risques et les points qui méritent une question. L’AMF le reconnaît elle-même : une IA peut aider à analyser les résultats d’une société cotée ou l’évolution d’un secteur.
Comparer. Deux ETF, deux contrats d’assurance-vie, deux courtiers : faites-lui dresser un tableau avec les mêmes critères, à partir des documents officiels que vous lui fournissez.
Construire des outils. Plutôt que de lui faire calculer « de tête » des intérêts composés, demandez-lui un tableur avec les formules visibles. Vous vérifiez la mécanique, le tableur fait les calculs.
Jouer l’avocat du diable. Demandez-lui les meilleurs arguments contre votre idée d’investissement. L’AMF relève d’ailleurs que l’IA peut atténuer l’effet de nos biais comportementaux. Encore faut-il lui demander de nous contredire !
Consolider votre stratégie. Vous avez une stratégie d’investissement, des idées claires, un journal d’investissement. Mais votre psychologie peut vous jouer des tours. L’IA peut vous servir de journal d’investissement interactif, mais qui n’hésite pas à vous rappeler à l’ordre si vous vous écartez du plan.
Ce qu’elle fait (très) mal
Le problème de l’IA n’est pas qu’elle se trompe : tout le monde se trompe. Le problème, c’est qu’elle se trompe avec exactement le même aplomb que lorsqu’elle a raison.
Elle invente. En 2023, des chercheurs de Patronus AI, Contextual AI et Stanford ont soumis 150 questions sur des rapports financiers d’entreprises américaines aux meilleurs modèles du moment (étude FinanceBench). Branché sur un système de recherche documentaire, GPT-4-Turbo s’est trompé ou n’a pas répondu dans 81 % des cas. Même avec le rapport complet sous les yeux, il ne trouvait la bonne réponse que 79 % du temps. Les modèles ont beaucoup progressé depuis, mais la leçon reste : une réponse fausse ressemble trait pour trait à une réponse juste, calculs détaillés compris. Cependant, les hallucinations semblent diminuer avec les derniers modèles.
Elle peut être en retard d’une guerre. Plafonds, fiscalité, frais, nouveaux produits : l’AMF et l’ESMA rappellent que ces outils peuvent s’appuyer sur des données obsolètes, inexactes ou incomplètes. Un ETF lancé il y a quelques mois peut tout simplement lui être inconnu. Il faut des modèles avancés, capable de chercher sur internet en temps réel. C’est la tendance actuelle.
Elle ne prédit pas l’avenir. Aucune IA ne peut prévoir l’évolution des marchés avec certitude. Si c’était possible, ça se saurait (et ceux qui l’auraient ne vous la loueraient pas quelques dizaines d’euros par mois).
Elle ne travaille pas pour vous. Un chatbot grand public n’a aucune obligation d’agir dans votre intérêt, ni de vérifier que sa suggestion correspond à votre situation. Et en cas de litige, pas de médiateur à qui vous adresser.
Elle sait se rendre convaincante. L’ESMA souligne que ces outils peuvent vous interroger sur votre situation, vos objectifs et votre tolérance au risque, puis produire des conseils qui ont l’air professionnels et personnalisés. Le vernis est parfait ; la responsabilité, inexistante.
L’IA, nouveau jouet des arnaqueurs
Les lecteurs de ma page Arnaques / scam le savent : les escrocs suivent toujours la mode. Après le Forex et les options binaires, voici l’IA, qui leur sert de deux façons.
1. Pour fabriquer de fausses preuves. Le 27 avril 2026, la Banque de France et l’ACPR ont alerté sur des deepfakes de leurs dirigeants, dont le gouverneur François Villeroy de Galhau, diffusés sur les réseaux sociaux pour renvoyer vers des sites frauduleux. Leur règle est limpide : aucun de leurs dirigeants ne recommandera jamais un site ou un produit financier. Dans une fiche de décembre 2025, les autorités européennes (EBA, EIOPA, ESMA) décrivent le même arsenal : fausses publicités avec des célébrités, voix clonées d’un proche ou d’un banquier, faux profils et robots conversationnels pour gagner votre confiance.
2. Comme argument de vente. « Robot de trading piloté par IA », « signaux boursiers générés par intelligence artificielle »… L’ESMA met en garde contre ces applications vendues par abonnement, souvent cher, et qui prétendent prédire les cours. L’AMF rappelle de son côté que « IA » est un mot à la mode : il peut désigner des outils sans grand rapport avec une réelle intelligence artificielle.
Les bons réflexes ne changent pas, ils s’enrichissent :
un rendement élevé et sans risque, promis par un humain ou par une IA, reste le signal d’alerte numéro un ;
une vidéo de personnalité qui recommande un placement est, par défaut, un faux ;
convenez avec vos proches d’un « mot de sécurité » pour vérifier un appel urgent qui réclame de l’argent (conseil des autorités européennes) ;
n’installez jamais de logiciel de prise de contrôle à distance et ne partagez jamais votre écran à la demande d’un inconnu ;
vérifiez toujours l’autorisation sur les registres officiels (REGAFI, ORIAS) et les listes noires de l’AMF.
Mon mode d’emploi en 7 règles
Demandez d’expliquer, pas de choisir. « Explique-moi » plutôt que « que dois-je acheter ? ».
Fournissez les documents officiels. Collez le DIC ou le rapport annuel plutôt que de laisser l’IA puiser dans sa mémoire. Dans l’étude FinanceBench, les modèles se trompaient nettement moins quand on leur donnait le bon document.
Exigez les sources, puis vérifiez à la source. Un chiffre important se contrôle sur le site de l’émetteur, de l’AMF ou de votre courtier.
Gardez vos données pour vous. Ni nom, ni numéro de compte, ni relevés. L’ESMA conseille même de ne communiquer ni votre âge, ni vos coordonnées, ni votre situation financière. Raisonnez en ordres de grandeur ou sur un cas fictif.
Faites calculer par un tableur, pas par le chatbot. L’IA écrit les formules, le tableur calcule, vous contrôlez.
Demandez systématiquement la contradiction. « Quels sont les meilleurs arguments contre ? » est la question la plus rentable que vous puissiez poser.
Gardez la décision. Si l’IA vous oriente vers une plateforme, vérifiez qu’elle est autorisée. Comme le rappelle l’AMF, la décision finale et ses conséquences restent les vôtres.
Quelques requêtes à copier-coller :
« Explique simplement comment un ETF à réplication synthétique peut être éligible au PEA. Quels risques spécifiques, et où les vérifier dans le DIC ? »
« Voici les DIC de deux ETF Monde éligibles au PEA. Compare dans un tableau les frais courants, l’indice suivi et le mode de réplication. Ne recommande rien et signale ce que tu n’as pas trouvé dans les documents. »
« J’envisage d’investir dans [X] parce que [raison]. Fais l’avocat du diable : donne-moi les meilleurs arguments contre. »
« Crée un tableur qui simule un versement de 200 € par mois pendant 20 ans avec trois hypothèses de rendement, formules visibles. »
Ce que disent les régulateurs
Bonne nouvelle : ni l’AMF ni l’ESMA ne vous interdisent quoi que ce soit. Elles vous demandent simplement de savoir à qui vous parlez.
Outil
Encadré par un régulateur financier ?
Ce que ça change pour vous
IA grand public (ChatGPT, Claude, Gemini, Mistral…)
Non : ni autorisée ni supervisée
Aucune obligation d’agir dans votre intérêt, pas de médiateur en cas de litige
Applis de « signaux » ou « robots de trading IA »
À vérifier au cas par cas
Contrôler l’autorisation et les listes noires AMF avant tout versement
Robo-advisors de banques et courtiers
Oui
Gestion selon votre profil, dans le respect de la réglementation
Banque ou conseiller qui utilise l’IA
Oui : MiFID II s’applique (ESMA, mai 2024)
Le professionnel reste tenu d’agir au mieux de vos intérêts
En résumé, l’IA ne change pas qui est responsable. Un professionnel autorisé qui s’en sert reste responsable de ses conseils ; un chatbot que vous consultez seul, personne ne l’est, sauf vous.
Un stagiaire brillant, pas un gérant
Voyez l’IA comme un excellent stagiaire : rapide, cultivé, infatigable, disponible à 3 heures du matin… et capable d’affirmer une bêtise avec un aplomb désarmant. On lui confie la préparation des dossiers, jamais la signature.
Utilisée ainsi, elle peut faire de vous un investisseur mieux informé, et c’est la meilleure des protections. Je le répète depuis 2011 : se protéger, c’est d’abord se former.
Personnellement, je m’en sert pour gagner du temps sur les lectures de bilans financiers, pour faire un suivi de mon portefeuille et me rappeler à l’ordre quand je m’écarte, même un peu, de mes stratégies. Cela me permet d’analyser pourquoi je fais cet écart. En fait, c’est comme pouvoir disposer d’une petite équipe d’assistants. Comme dans la réalité, on peut leur faire confiance pour des tâches simples et répétitives, pas pour décider de placer son argent sans vérification.
Et vous, utilisez-vous déjà l’IA pour vos placements ? Pour quels usages, avec quelles mauvaises surprises ? Racontez-le en commentaire, cela servira à d’autres !
Cet article a une vocation informative et ne constitue pas un conseil en investissement.
Sources
Toutes consultées et vérifiées le 1er novembre 2026.
Pendant des années, l’investisseur français qui voulait « tout le monde » dans son PEA devait bricoler : un ETF MSCI World d’un côté, un ETF émergents de l’autre, et un petit tableur pour garder les proportions. Depuis juillet 2026, Amundi propose enfin un seul ETF qui fait les deux : le GPEA, alias Amundi PEA Global (MSCI ACWI).
Sur le papier, c’est le produit rêvé pour le particulier qui veut investir simplement, sans se prendre la tête, et pour très longtemps. Mais comme toujours, le diable se cache dans les détails : des frais un peu plus élevés que ses cousins, un encours encore modeste et surtout une réplication synthétique qui fait parfois peur (à tort ou à raison, on va en parler).
J’en ai acheté, et je garde aussi mes WPEA. Pourquoi ? Et bien, je vais vous l’expliquer…
GPEA : la fiche d’identité
GPEA réplique le MSCI ACWI, c’est-à-dire environ 2 500 entreprises de 47 pays : les 23 pays développés du MSCI World, plus 24 pays émergents (Chine, Taïwan, Inde, Brésil, Corée du Sud…).
Caractéristique
GPEA
Nom complet
Amundi PEA Global (MSCI ACWI) UCITS ETF Acc
Code ISIN
FR0014017NX3
Ticker
GPEA (Euronext Paris)
Société de gestion
Amundi Asset Management
Date de création
6 juillet 2026 (cotation le 15 juillet 2026)
Indice répliqué
MSCI AC World Daily Net Total Return
Méthode de réplication
Synthétique (swap non financé)
Frais de gestion
0,30 % par an
Encours
Environ 80 millions d’euros (14 octobre 2026)
Dividendes
Capitalisation (réinvestis)
Prix de la part
Environ 5 euros
Éligibilité
PEA, compte-titres, assurance-vie selon les contrats
Quelques points à garder en tête :
Les émergents ne pèsent qu’environ 11 à 12 % de l’indice. GPEA reste donc d’abord un ETF « pays riches », avec une touche d’émergents.
Les États-Unis représentent près de 64 % de l’ensemble, et la technologie environ 30 %. Nvidia, Apple et Microsoft restent en tête. Diversifié, oui. Neutre, certainement pas.
Le prix de la part (environ 5 euros) est parfait pour un investissement progressif avec de petites sommes : 50 euros par mois, ça fait 10 parts, pas besoin de fractions.
Un ETF tout neuf n’a pas d’historique. On ne connaît pas encore son écart de suivi réel par rapport à l’indice (la tracking difference). Il faudra attendre six mois à un an pour juger sur pièces. Mais ceci dit, il n’y a aucune raison de douter qu’Amundi ne fera pas aussi bien que d’habitude.
Comparaison avec les autres ETF éligibles au PEA
Pour être exposé au « monde » dans un PEA, on a aujourd’hui trois grandes familles : le MSCI World seul, le MSCI ACWI (GPEA), ou le bricolage World + émergents.
ETF
Ticker
Indice
Frais
Encours (environ)
Création
Amundi PEA Global
GPEA
MSCI ACWI
0,30 %
80 M€
2026
iShares MSCI World Swap PEA
WPEA
MSCI World
0,20 %
2,3 Md€
2024
Amundi PEA Monde
DCAM
MSCI World
0,20 %
1,2 Md€
2025
Amundi MSCI World Swap
CW8
MSCI World
0,38 %
6,5 Md€
2009
Amundi PEA Emergent ESG Transition
PAEEM
MSCI EM ESG Transition
0,30 %
270 M€
2019
Tous ces ETF sont capitalisants et tous utilisent un swap (on verra pourquoi plus bas). Les encours sont arrondis et datés de l’été ou de l’automne 2026 selon les sources.
Quelques remarques :
WPEA et DCAM sont les champions des frais sur le MSCI World (0,20 %). Ils laissent de côté les émergents.
CW8 est le doyen, avec le plus gros encours, mais ses 0,38 % ne se justifient plus pour de nouveaux versements. Son prix de part (près de 700 euros) n’aide pas non plus les petits budgets.
Le bricolage WPEA (88 %) + PAEEM (12 %) revient à environ 0,21 % de frais pondérés, soit 0,09 point de moins que GPEA. Mais PAEEM suit un indice filtré ESG, qui n’est pas exactement le MSCI Emerging Markets, et il faut rééquilibrer soi-même.
GPEA coûte 0,10 point de plus que WPEA. Sur 10 000 euros, cela fait 10 euros par an. Ce n’est pas rien sur trente ans, mais c’est le prix de la simplicité et des émergents « inclus ».
Pour mémoire, d’autres ETF PEA très utilisés, qui ne jouent pas dans la même catégorie :
ETF
Ticker
Indice
Frais
iShares S&P 500 Swap PEA
SPEA
S&P 500
0,10 %
Amundi PEA S&P 500
PSP5
S&P 500
0,12 %
BNP Paribas Easy S&P 500
ESE
S&P 500
0,14 %
Amundi PEA MSCI Europe
PCEU
MSCI Europe
0,15 %
Amundi PEA Nasdaq-100
PUST
Nasdaq-100
0,30 %
Ces ETF sont plus concentrés (un seul pays ou un seul secteur). Ils peuvent compléter un cœur de portefeuille « monde », mais pas le remplacer si l’objectif est la diversification. J’avais d’ailleurs consacré un article au PUST l’an dernier.
Physique ou synthétique : comment un ETF réplique son indice
Un ETF promet de faire « comme l’indice ». Il y a trois façons de tenir cette promesse, et aucune n’est parfaite.
1. La réplication physique complète
L’ETF achète réellement toutes les actions de l’indice, dans les mêmes proportions. C’est la méthode la plus intuitive : vous savez ce que vous possédez.
Ses limites :
Elle coûte cher sur les gros indices. Acheter et rééquilibrer 2 500 lignes, dont des petites valeurs émergentes peu liquides, génère des frais de transaction qui rongent la performance.
Le prêt de titres. Beaucoup d’ETF physiques prêtent leurs actions à des tiers pour gagner quelques points de base. Cela réintroduit… un risque de contrepartie, ce qu’on pensait justement éviter.
La fiscalité des dividendes étrangers. Un ETF physique subit les retenues à la source des pays où il investit, ce qui pèse sur la performance.
Elle est impossible dans un PEA pour un indice mondial, puisque le PEA exige au moins 75 % d’actions européennes.
2. La réplication physique par échantillonnage
L’ETF n’achète qu’une partie des titres, choisis pour reproduire au mieux le comportement de l’indice. C’est la solution courante pour les indices très larges (MSCI ACWI IMI, FTSE All-World…).
Sa limite principale : l’écart de suivi. En ne détenant pas tout, l’ETF peut s’écarter de l’indice, surtout lors des mouvements brutaux sur les petites valeurs.
3. La réplication synthétique (par swap)
C’est la méthode utilisée par GPEA, WPEA, DCAM, CW8 et quasiment tous les ETF « monde » du PEA. Le fonctionnement est un peu plus subtil :
L’ETF achète un panier de substitution, composé d’actions européennes liquides. C’est ce panier qui rend l’ETF éligible au PEA (au moins 75 % d’actions européennes).
Il signe un contrat d’échange (swap) avec une banque : l’ETF lui verse la performance de son panier, la banque lui verse la performance de l’indice visé (ici le MSCI ACWI).
Chaque jour, la valeur du swap est calculée. Si la banque doit de l’argent à l’ETF, cette dette est plafonnée à 10 % de l’actif par la réglementation européenne UCITS, et le swap est remis à zéro (reset) dès que ce seuil approche.
Dans le cas d’un swap non financé (celui de GPEA), l’ETF reste propriétaire de son panier d’actions. Dans un swap financé, l’ETF verse le cash à la banque, qui lui remet en échange des titres en garantie (le collatéral).
Les avantages sont réels : un suivi d’indice souvent très précis, des frais bas, et parfois un léger avantage fiscal sur les dividendes américains. Mais les limites existent aussi :
Le risque de contrepartie. Si la banque fait défaut, l’ETF peut perdre jusqu’à ce qu’elle lui doit, soit au maximum 10 % de l’actif. En pratique, le panier de substitution reste dans le fonds et il faudrait un scénario systémique pour en arriver là. Mais Lehman Brothers aussi, c’était « impossible »…
Ce que vous détenez n’est pas ce que vous suivez. Votre GPEA est rempli d’actions européennes, pas de Nvidia ni de TSMC. En temps normal, on s’en moque. En cas de crise de marché grave, on peut se poser des questions.
L’opacité. La composition du panier et l’identité de la contrepartie ne sont pas toujours mises en avant. Il faut aller les chercher dans la documentation de l’émetteur.
Le risque réglementaire, propre au PEA. L’éligibilité de ces ETF repose sur une règle (le panier européen) que l’État peut changer. On a eu un sérieux coup de chaud cet été.
Méthode
Ce que détient l’ETF
Point fort
Limite principale
Physique complète
Toutes les actions de l’indice
Transparence
Coûts sur les gros indices, impossible en PEA pour le monde
Physique par échantillonnage
Une partie des actions
Coûts réduits
Écart de suivi
Synthétique (swap)
Un panier de substitution + un swap
Suivi précis, éligible au PEA
Contrepartie, risque réglementaire
L’été où les ETF swappés ont failli quitter le PEA
Ce risque réglementaire n’a rien de théorique. Petit rappel de l’été 2026 :
Date
Événement
26 août 2026
Le ministre David Amiel annonce que le gouvernement ne proposera pas d’exclure les ETF swappés du PEA
25 août 2026
Question écrite du député Corentin Le Fur sur les intentions du gouvernement pour le budget 2027
24 juillet 2026
Note de quatre fédérations professionnelles (AFG, AMAFI, FBF, France Post-Marché) : la DG Trésor envisagerait de rendre ces fonds inéligibles
15 juillet 2026
GPEA arrive en bourse… en plein dans la tempête
14 mai 2026
Question écrite du sénateur Hervé Maurey demandant leur retrait du PEA
L’idée de Bercy était simple : le PEA a été créé pour financer les entreprises européennes, pas pour acheter le S&P 500 avec un avantage fiscal. On peut comprendre la logique. Mais pour des millions d’épargnants qui ont construit leur stratégie long terme sur ces ETF, le changement aurait été brutal, même avec une « clause du grand-père ».
Le gouvernement a donc reculé. Tant mieux. Mais je retiens surtout une leçon : ce que la loi donne, la loi peut le reprendre. Surtout en France, où la stabilité réglementaire n’est pas vraiment une tradition française (malheureusement). Le sujet reviendra sûrement un jour. C’est une raison de plus pour ne pas mettre tous ses œufs dans le même panier… ni dans la même enveloppe.
Que fait l’investisseur (très) particulier ?
Ceci n’est évidemment pas un conseil en investissement, mais simplement ce qu’un simple particulier fait de son côté.
Je l’avais déjà écrit : je n’ai jamais été un grand fan des ETF, je préfère détenir les titres en direct, même si je reconnais l’efficacité et la simplicité de ces produits, et que j’augmente chaque année leur part dans mon portefeuille global . Mais de toute façon pour la partie « très long terme », en mode DCA permanent, de mon PEA, celle que je ne veux pas avoir à surveiller, l’ETF monde reste l’outil le plus raisonnable. Et là, j’utilise les deux.
1. WPEA reste mon socle. J’en détiens; il coûte 0,20 % par an, son encours dépasse les 2 milliards d’euros et ses écarts achat-vente sont serrés. Je n’ai aucune raison de le vendre. Je le garde, tout simplement. Avec un achat régulier (en Value Averaging pour ceux que ça intéresse).
2. GPEA reçoit mes nouveaux versements. Il m’apporte les émergents sans avoir à gérer une deuxième ligne ni à rééquilibrer. Et il évite PAEEM, dont l’indice filtré ESG ne me convainc pas pour cette poche. Avec une part à 5 euros, il se prête parfaitement à l’investissement progressif, que je pratique et défends sur ce site depuis 2011.
3. Deux émetteurs, deux structures, deux contreparties. WPEA est un fonds iShares (BlackRock) domicilié en Irlande. GPEA est un FCP français géré par Amundi. Les swaps ne sont pas signés avec les mêmes banques ni dans le même cadre juridique. Si l’un des deux rencontrait un problème (contrepartie, fermeture du fonds, changement de règle propre à un type de structure), l’autre ne serait pas forcément touché. C’est de la diversification… de la tuyauterie.
4. Le résultat est un « World légèrement émergent ». En combinant les deux, je suis un peu sous-pondéré en émergents par rapport au MSCI ACWI. C’est un choix assumé : je garde une petite exposition à ces marchés, sans en faire un pari. Mécaniquement, je vais favoriser le GPEA sur le long terme car j’y investi davantage que sur WPEA.
Et pour la partie que je veux vraiment « blinder », celle qui doit traverser toutes les crises, je reste fidèle à ce que j’écrivais au printemps 2025 : un ETF à réplication physique sur compte-titres, en complément du PEA. Pas parce que les ETF synthétiques sont dangereux, mais parce qu’un investisseur long terme doit pouvoir dormir tranquille même quand le monde ne l’est pas.
Pour finir, un mot sur le timing. Je ne cherche pas le point d’entrée parfait sur ce type d’ETF : je verse régulièrement, quelle que soit la météo boursière. Sur vingt ou trente ans, la discipline compte bien plus que le jour d’achat. Et comme disait Keynes, « à long terme, nous sommes tous morts »… raison de plus pour commencer tôt.
Avertissement et sources
Cet article ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et un ETF actions peut perdre une part importante de sa valeur. Mes chiffres sont arrêtés mi-octobre 2026, à vérifier sur les documents officiels des émetteurs avant tout investissement.
Avec une offre totale de 19,93 millions de bitcoins en circulation, un cours à 1 000 000 $ par BTC porterait la capitalisation de l’ensemble du réseau à 19 930 milliards de dollars (soit 19,93 billions de dollars). Ce seuil, longtemps jugé utopique, placerait Bitcoin parmi les mastodontes de la finance mondiale.
Le million, c’est tout un symbole comme le rappelait si bien les Inconnus. Allez, une petite relaxation avant de passer aux choses sérieuses !
Une valorisation historique
Atteindre la barre du million de dollars n’est pas qu’une victoire psychologique : c’est la reconnaissance d’un actif numérique à la rareté extrême. La formule est simple :Nombre total de BTC×Prix unitaire=19,93 millions×1 000 000 $=19,93 T$
Cette capitalisation dépasserait largement celle de nombreuses entreprises cotées : pour la comparer, elle représenterait par exemple près de deux fois la valeur actuelle de Microsoft ou d’Apple.
Actif
Taille approximative
Bitcoin à 1 000 000 $
19,93 T$
Or (haut de gamme des estimations)
28,787 T$
Marché actions mondial (fin Q3 2025)
144,8 T$
Marché Forex (volume quotidien d’échanges)
9,6 T$ par jour
Bitcoin versus l’or : un duel de titans
L’or reste la référence de la rareté matérielle. Selon les estimations, la valeur totale de l’or extrait et en circulation se situe entre 23 000 milliards et 34 500 milliards de dollars. À 1 000 000 $ par BTC, Bitcoin s’approcherait de la fourchette basse de l’or, à environ 19,9 T$ contre 28,8 T$ pour l’estimation la plus souvent citée. Il ne deviendrait pas le nouvel or, mais confirmerait sa place en tant qu’« or numérique ».
Le bitcoin exprimé en or ne dépasse pas ses plus hauts. Cela montre aussi que ce n’est certainement pas le bitcoin qui s’apprécie, mais bien le dollar (et autres monnaies) qui se déprécient. Le même raisonnement est bien sûr valable pour l’or.
Comparaison avec le marché actions mondial
Le marché des actions cotées affiche une valorisation record de 144,8 000 milliards de dollars fin du troisième trimestre 2025 (source: https://www.voronoiapp.com/markets/-Global-Stock-Market-Capitalization-Reaches-Record-145-Trillion-in-Q3-2025-5178 ), un poids colossal dominé par les géants technologiques et les grands indices mondiaux. Avec 19,93 T$, Bitcoin ne pèserait qu’environ 14% de ce total, ce qui souligne qu’il reste un marché de « niche », même à un million par unité !
Le Forex : le champion de la liquidité
La taille du marché des changes est rarement exprimée en capitalisation, mais en volume d’échanges. En avril 2025, la Banque des Règlements Internationaux estimait les transactions quotidiennes à 9 600 milliards de dollars. À titre de comparaison, Bitcoin à 1 000 000 $ représenterait plus de deux jours de transactions Forex, mais ne concurrencerait pas ce marché ultra-liquide dans son modèle de fonctionnement.
Enjeux et perspectives
Rareté et attrait institutionnel : pour atteindre un tel prix, Bitcoin devrait attirer des flux massifs d’investisseurs institutionnels et voir son utilisation comme réserve de valeur considérablement renforcée.
Impact sur la finance traditionnelle : une capitalisation de près de 20 000 milliards repositionnerait Bitcoin non plus comme un actif alternatif, mais comme un pilier à part entière de la finance mondiale.
Risques de volatilité : plus la valorisation grimpe, plus l’actif devient sensible aux chocs macroéconomiques et aux régulations.
Atteindre 1 000 000 $ par Bitcoin n’est pas une fin en soi, mais un jalon symbolique qui témoignerait de l’adoption croissante de la cryptomonnaie. Pour l’investisseur particulier, il s’agit d’un champ d’observation majeur : comprendre les dynamiques d’offre et de demande, les décisions réglementaires et les grandes tendances économiques qui pourraient propulser, ou freiner, cette trajectoire hors norme.
Autrement dit, ce fameux million n’est pas un nombre totalement utopique. Evidemment, rien n’est certain et surtout pas la date à laquelle cette valeur symbolique serait atteinte.
En ce qui concerne l’Investisseur(très)Particulier. J’ai pris une bonne part de bénéfices sur le cycle actuel, et le reste, je l’ai mis en ETF avec mon portefeuille boursier. En effet, garder un montant conséquent de bitcoin en direct est beaucoup trop risqué pour un simple particulier. Sans parler des problématiques de la succession. Un compte-titre est tout de même beaucoup plus simple à gérer, non ? Mais ceci est un autre débat !
Disclaimer:
Les informations fournies dans cet article sont à titre informatif et ne constituent en aucun cas un conseil en investissement ou une recommandation d’achat ou de vente de produits financiers. Avant toute décision d’investissement, il est fortement recommandé de consulter un conseiller financier indépendant et de prendre en compte votre situation personnelle, votre profil de risque et vos objectifs. Investir comporte des risques, y compris la perte partielle ou totale du capital.
Depuis septembre 2025, Trade Republic fait sensation en proposant l’accès au private equity dès 1€, en partenariat avec les géants Apollo et EQT. Une révolution pour les particuliers ou un coup marketing potentiellement dangereux pour l’investisseur (très) particulier ? Analysons les risques…
L’offre qui fait trembler la gestion traditionnelle
Trade Republic bouscule les codes en rendant accessible une classe d’actifs historiquement réservée aux investisseurs institutionnels et aux ultra-riches. Avec un ticket d’entrée symbolique de 1€ et la promesse d’un objectif de rendement à 12% par an, l’offre séduit. Mais comme souvent dans la finance, le diable se cache dans les détails.
Ce que Trade Republic promet
Accessibilité maximale : ticket minimum de 1€ contre plusieurs dizaines de milliers d’euros traditionnellement
Liquidité améliorée : possibilité de rachat mensuel sans période de blocage
Diversification : accès à 9 fonds sélectionnés par Apollo et EQT
Objectif de performance : 12% de rendement annuel cible
Source: Trade Republic
Les risques cachés derrière les (belles) promesses
1. Des frais qui plombent la performance
Les frais « cachés » : Une analyse approfondie révèle que les fonds proposés comportent des frais de gestion annuels pouvant atteindre 2,6% à 4,5%, auxquels s’ajoutent des commissions de performance de 1,7% et des frais de sortie jusqu’à 5%.
Ces frais, souvent qualifiés de « cachés », ne sont pas clairement communiqués avant investissement. Sur 5 ans, ils peuvent représenter jusqu’à la moitié des sommes investies, réduisant drastiquement les rendements nets.
2. Un objectif de 12% non garanti et peu réaliste
Performance hypothétique : L’objectif de 12% annoncé par Trade Republic n’est aucunement garanti. Les données historiques du private equity français montrent un TRI net moyen de 11,3% depuis 1987 (source: France Invest), mais avec une dispersion énorme des performances. Sans parler que nous sommes tout de même plutôt en haut de cycle sur les indices ces derniers temps…
La réalité des chiffres : Environ 25% des fonds de private equity affichent des performances négatives ou très faibles. Même avec une diversification sur 9 fonds, le risque de perte permanente de capital peut atteindre près de 1%.
3. Une liquidité en trompe-l’œil
Illiquidité structurelle : Malgré les promesses de rachats mensuels, la liquidité des fonds de private equity reste fondamentalement contrainte par la nature illiquide des actifs sous-jacents. Les rachats dépendent entièrement des conditions de liquidité disponibles du fonds.
Durée d’engagement réelle : Le private equity nécessite traditionnellement des engagements de 5 à 10 ans minimum. Les particuliers doivent être préparés à immobiliser leurs capitaux sur de longues périodes, malgré la flexibilité annoncée.
4. La complexité des produits ELTIF
Véhicules sophistiqués : Les fonds proposés sont structurés sous forme d’ELTIF (European Long Term Investment Funds), avec des règles complexes et des contraintes réglementaires que les investisseurs particuliers maîtrisent rarement.
Absence d’avantages fiscaux : Contrairement aux FCPR traditionnels, ces fonds ne bénéficient pas d’avantages fiscaux spécifiques comme l’exonération d’impôt sur les plus-values après 5 ans.
Les risques de marché spécifiques au private equity
Les entreprises non cotées présentent des difficultés de valorisation accrues, avec des estimations parfois approximatives par rapport aux marchés cotés. Cette opacité peut masquer des risques importants.
Échec entrepreneurial
Il faut garder à l’esprit que 30% des entreprises financées par du capital-risque échouent, et que les performances passées ne présagent pas des résultats futurs.
Que fait l’investisseur (très) particulier ?
Ma position personnelle
À titre personnel, je reste très sceptique sur cette offre. Le private equity est une classe d’actifs complexe qui nécessite une expertise et une capacité d’analyse que la plupart des particuliers n’ont pas. Le ticket d’entrée faible peut créer une illusion de simplicité dangereuse.
Mes recommandations si vous souhaitez malgré tout investir
Allocation limitée : Ne jamais investir plus de 5-10% de son patrimoine total dans cette classe d’actifs
Compréhension des mécanismes : S’assurer de bien comprendre les frais réels et les mécanismes de sortie
Horizon d’investissement long : Être préparé à un engagement de 7-10 ans minimum
Diversification préalable : S’assurer d’avoir déjà un portefeuille diversifié avant d’envisager le private equity
Alternative plus sage (et probablement plus rentable à long terme) : les ETF
Pour une exposition au dynamisme entrepreneurial avec plus de transparence et de liquidité, je préfère personnellement les ETF spécialisés sur les petites et moyennes capitalisations, les secteurs innovants ou simplement un indice large tel que le MSCI World par exemple. Ils offrent une diversification similaire avec des frais incomparablement plus bas et une liquidité quotidienne.
Le verdict de l’investisseur (très) particulier
L’offre de Trade Republic démocratise certes l’accès au private equity, mais les risques inhérents à cette classe d’actifs restent entiers. Pire, la facilité d’accès peut inciter les particuliers à sous-estimer ces risques.
Cette offre me rappelle les promesses des crypto-actifs ou des OPCVM structurés : beaucoup de marketing, des rendements mirobolants annoncés, mais au final des risques disproportionnés pour l’investisseur lambda.
Mon conseil : Avant de succomber à la mode du private equity « démocratisé », assurez-vous d’abord d’avoir optimisé vos placements traditionnels (PEA rempli, assurance-vie diversifiée, compte-titres avec des ETF larges et peu chers). Le private equity, même accessible à 1€, reste un placement de diversification pour investisseurs avertis, pas un placement de base.
Gardez en tête que dans l’investissement, ce qui semble trop beau pour être vrai l’est généralement !
Cela n’empêche en rien d’avoir un compte chez Trade Republic, qui présente aussi un certain intérêt (je vous laisse voir mon ancien article à ce sujet):
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches ! Chacun est responsable de ses propres investissments !
Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Ce terme anglo-saxon très utilisé est l’équivalent de « l’ordre de vente à seuil de déclenchement » en bon français (reconnaissez que l’anglais à le mérite d’être plus court!).
Son but premier est de fixer une limite à ses pertes en cas de baisse (ou de hausse si on est vendeur) des cours.
Par exemple, on peut décider d’utiliser un stop loss de 2%, ce qui signifie que si le cours pars « dans le mauvais sens » par rapport à ce qu’on a prévu, on perdra 2% de son capital.
Prenons deux exemples:
Tout d’abord, l’action Sanofi-Aventis, à New York (cotation en dollars):
Imaginons que vous ayez décidé d’acheter ces actions sur un rebond au-dessus de la MM50 à 34.40 $. Vous espérez que le cours va rebondir sur ses plus hauts récents vers 37 $. Cependant, par prudence, vous avez fixé un stop loss sous le dernier plus bas à 32.70 $,ce qui représentera une perte de 1.70 $ par action achetée. Vous voulez que ce stop loss représente 2% de votre capital. Admettons que vous disposiez de 10 000 $ sur votre compte titre, vous voulez donc risquer 2% soit 200 $ sur cette opération. Vous pouvez donc acheter 117 (= 200 / 1.70) actions.
Remarquez que dans cet exemple, vous auriez pu, sans stop loss, rentrer dans vos frais vers le 15 janvier, quand le cours est revenu au-dessus de votre prix d’achat. Cependant, vous ne pouviez pas savoir à l’avance que l’action allait se reprendre. Elle aurait très bien pu s’écrouler bien plus bas.
Deuxième exemple sur le Forex:
EUR/USD en graphique 4H.
Imaginons que vous ayez anticipé un rebond de la paire EUR/USD sur franchissement du dernier plus haut. Vous placez un ordre d’achat limite qui se déclenche à 1.3443. Malheureusement, le cours ne parvient pas à franchir ce niveau de résistance et s’effondre rapidement. Heureusement, vous avez placé un ordre stop loss sous un plus bas mineur récent à 1.3320 (en effet, en cas de réel rupture du plus haut, le cours devrait partir rapidement à l’assaut des 1.3550 au moins, donc il vaut mieux placer des stop relativement serrés).
Vous avez pris un risque de 123 pips (1.3443 – 1.3320). Imaginons toujours que votre compte de trading compte 10 000 $. Vous voulez un risque de 2% donc 200 $ soit, ce qui représente sur le forex, sur un compte à marge donc, un achat de 0.16 lots (soit 16 000 $).
Si vous n’aviez pas fixé de stop et simplement espéré que le cours finira par remonter, vous auriez dû supporter une perte jusqu’à 571 pips (1.3443 – 1.2872 au plus bas), ce qui avec 0.16 lot représenterait 914 $. Par chance, l’euro a repris de la vigueur et finira quelques semaines plus tard à revenir au prix d’achat, mais là encore, vous ne pouviez pas le savoir (je me rappelle que des analystes parlaient au début 2011 de « la fin de l’euro » ou du moins qu’il pouvait atteindre la parité avec le dollar ! De plus, pendant tout ce temps, outre le fait que vous attendiez angoissé que le cours veuille bien remonter, vous ne pouvez pas initier d’autres ordres avec cette somme « bloquée ».
De l’intérêt d’un stop loss:
– Placer un stop loss vous permet de fixer dès le début d’un trade le risque maximal que vous prenez. Cela permet d’avoir un money management efficace: vous prenez un risque de tant pour un profit espéré de tant. Les choses sont claires.
– Vous n’avez pas à vous soucier de ce que vont donner vos ordres. Vous pouvez éteindre vos ordinateur, aller vous promener ou même partir en vacances si vous utilisez des périodes de temps plus longues. Soit vous aviez raison et vous êtes gagnant, soit vous aviez tord et vous perdez X % de votre capital, ni plus, ni moins.
– Vous disposez de tout votre capital pour initier de nouveaux trades. Vous n’avez pas à attendre, des semaines, parfois des années, que le prix veuille bien remonter à votre prix d’achat (ou redescendre à votre prix de vente).
– Cela vous oblige à vous perfectionner car vous devez choisir un point d’entrée correct, un stop correct et fixer un objectif de profit correct. Évidement, c’est plus facile à dire qu’ç faire, mais cela est indispensable si on veut faire du trading sérieusement (et donc de manière rentable !).
Des inconvénients d’un stop loss:
– Il est déjà difficile de trouver un bon point d’entrée et de sortie, vous devez en plus trouver un stop cohérent.
– Parfois, voir souvent, votre stop loss sera exécuté et un peu plus tard, le prix reviendra à votre prix initial, voir continuera à grimper bien au-delà. Sans stop loss, vous n’auriez au final rien perdu.
– Plus la période de temps est courte, et plus la « chasse aux stops » est effectuée par les traders pros des banques et des hedge funds, augmentant encore leurs déclenchements « de peu »…
Alors, stop loss ou pas stop loss ?
Ce qui est clair, c’est qu’il faut quantifier le risque que vous prenez quand vous initiez un trade. Vous devez savoir clairement combien vous risquez de perdre. Ce qui signifie aussi combien vous acceptez de perdre, plus précisément combien vous supportez de pouvoir perdre ! Et surtout, vous devez vous tenir rigoureusement à ce risque initial. Tous les traders à succès vous le diront: le jour où vous ne respecterez pas votre plan de trading et votre risque, vous ouvrez une brèche psychologique qui pourra s’avérer fatal pour votre compte à long terme !
Ensuite, vous pouvez également vous couvrir plutôt que de fixer un stop loss. Par exemple, si l’eur/usd baisse, vous pouvez, à la place d’un stop loss, passer un ordre de vente tout en gardant votre ordre d’achat (c’est la technique du hedging). En général, cela revient à déplacer le problème puisqu’après, vous devrez savoir quand racheter votre position à la vente, alors que votre position à l’achat est fortement négative. Ceci dit, il y a des stratégies de hedging très intéressantes à utiliser.
Enfin, vous pouvez fixer un stop loss lointain de sécurité « au cas où » et laisser respirer votre trade, mais cela est risqué tout de même car votre rapport risque/gain sera dégradé (surtout ces derniers temps avec des « flash crash » qui vont chercher des stops très lointains) tout de même.
Que fait l’investisseur (très) particulier ?
– Il faut apprendre à trader correctement et donc planifier un trade avec une entrée, un objectif et un stop loss.
– sur des trades à plus longs termes (plusieurs semaines/mois voir années), on peut se permettre quelques petites positions (risque inférieur à 1% du capital) en fixant un niveau stop loss « mental » (mais toujours inférieur à 5%) assez large et sortir manuellement si la position évolue défavorablement (par contre, il faut s’y tenir IMPERATIVEMENT). Dans ce cas, on peut se permettre de moyenner une fois à la baisse (technique décriée, mais souvent efficace, malheureusement parfois mortelle) TOUT EN RESPECTANT SON RISQUE MAXIMAL (5% par exemple).
Personnellement, je considère que la première manière de gérer son risque (donc avec un stop loss fixe) est plus sereine et convient mieux à la psychologie de nombreuses personnes car cela enlève le stress du suivi d’un trade. Certains, A CONDITION DE NE RISQUER QU’UNE TOUTE PETITE PART DU CAPITAL, ne sont pas gênés par la seconde méthode.
En ce qui me concerne (mais à chacun sa psychologie!), j’utilise les deux méthodes sur différentes stratégies, ce qui lisse encore davantage le risque global. Disons globalement que plus le trade est sur du long terme et moins un stop fixe me parait intéressant.
Ce qui compte ici, c’est de trouver sa propre gestion du risque, pourvu qu’il y en ait une et qu’on s’y tienne !
(Triste) Actualité oblige, mes pensées vont vers le Japon.
Regardons ensemble quelques graphiques hebdomadaires.
Tout d’abord, face au dollar index (qui représente la force du dollar face à un panier de devises):
On remarque:
– le yen est en haut d’un canal ascendant
– la semaine passée, une étoile filante s’est formée. Il s’agit d’une figure en chandelier pouvant entraîner une fin de tendance haussière
– une divergence entre des indicateurs (RSI et MACD) et le prix est en formation. Il s’agit aussi d’un signe baissier.
Ensuite, face à l’euro index:
– Les mêmes divergences entre indicateurs et prix sont apparues
– Le yen s’est déjà affaiblit, passant sous la moyenne mobile 50.
Enfin, par rapport à l’or:
Le yen, valeur refuge habituelle, a cédé lui aussi (tout comme le dollar…) du terrain face à l’or depuis des années.
Même si une divergence entre MACD et le prix apparait, rien ne dit que cette tendance baissière va s’arrêter.
Et si elle s’arrêtait, ce sera probablement plus due à une correction sur l’or (qui a beaucoup, beaucoup grimpé ces derniers temps…) que sur un nouveau regain de vigueur du yen.
Et le marché action dans tout ça ?
Si on compare le yen à l’indice Nikkei de la bourse de Tokyo, on voit que depuis fin 2008 (et la crise des subprimes), il est fortement apprécié.
Même si on considère que la crise n’est pas vraiment terminée (ou que sa sortie est ralentie à cause du tsunami/crise nucléaire), il parait peu probable que le yen grimpe plus haut qu’au plus fort de la crise de 2008 !
Que doit en conclure l’investisseur particulier ?
Comme nous venons de le voir à travers ces 4 graphiques, de nombreux arguments techniques plaident pour l’affaiblissement du yen.
De plus, le bilan de la catastrophe au Japon est loin d’être fait. Et je ne parle pas de la probabilité, toujours existante que la centrale de Fukushima échappe à tout contrôle et provoque un second Tchernobyl dans un archipel nippon densément peuplé ! Bien que le yen soit une valeur refuge, il est fort à parier que devant une nouvelle catastrophe, il perdrait une partie de ce rôle et s’affaiblirait.
Si au contraire (espérons le !), les exploitants de la centrale parvenait à la sécuriser (par un sarcophage de béton par exemple ou un miraculeux refroidissement des réacteurs endommagés), il conviendra alors de tirer le bilan du tsunami et de commencer la reconstruction. Or, les périodes de reconstructions sont toujours propices à une progression de la Bourse, et donc à un affaiblissement du yen.
Tous ces arguments plaident en faveur d’une faiblesse prochaine du yen. N’oublions cependant pas que nous venons d’étudier des graphiques hebdomadaires et qu’il peut encore se passer un ou deux mois avant que la devise nippone modifie son comportement.
Cependant, en ce qui me concerne, je surveille avec attention tous les signaux d’achats sur EUR/JPY et USD/JPY à plus courts termes…(tout en n’hésitant pas à shorter sur des hedges… et oui, on est sur le Forex… Et n’oubliez pas votre gestion des risques !!!)
Si on regarde la définition de la volatilité (en finance), d’après Wikipédia, il s’agit de la mesure de l’ampleur des variations du cours d’un actif financier. Elle sert de paramètre de quantification du risque de rendement et de prix d’un actif financier. Lorsque la volatilité est élevée, l’espérance de gain est plus importante, mais le risque de perte aussi. C’est par exemple le cas de l’action d’une société plus endettée, ou disposant d’un potentiel de croissance plus fort et donc d’un cours plus élevé que la moyenne. Si la croissance des ventes est moins forte qu’espérée ou si l’entreprise peine à rembourser sa dette, la chute du cours sera très forte.
On peut résumer cela simplement: dès qu’il y a quelque chose d’inattendu, d’exceptionnel, la volatilité augmente et si tout se passe « comme prévu », la volatilité reste faible.
En ce moment, entre les révoltes dans les pays arabes, la guerre civile en Lybie et les catastrophes climatiques et nucléaires au Japon, on peut facilement comprendre que l’indice VIX (représentant la volatilité sur le marché américain, également surnommé « indice de la peur ») vient de bondir.
Les conséquences sur le Forex sont visibles, la majorité des paires a subi de violents mouvements, notamment les paires liées au yen.
Ceci pour deux raisons principales:
– les conséquences des tremblements de terre/tsunami/accidents nucléaires au Japon
– une spéculation et des contre-mesures des Banques Centrales
Bref, le mélange parfait pour voir apparaître de gros mouvements sur le yen !
Qui dit volatilité, dit bénéfices importants possibles, mais aussi grosses pertes si on est imprudent !
Je prend l’exemple de la paire CHF/JPY.
Nous avons là deux devises, le Franc Suisse et le Yen, qui sont perçus généralement des valeurs refuges. La paire CHF/JPY connait donc souvent une volatilité relativement faible.
Or, en moins de 2 jours, nous avons eu ceci:
Impressionnant, non ?
Sur les autres paires, le phénomène est le même, en plus important encore :
– même sur des paires réputées peu volatiles, on n’est jamais à l’abri d’un mouvement brusque et de grande amplitude : toujours avoir un stop (ou un hedge) !
– si on travaille avec des graphiques à plus long termes, on voit qu’il y a des opportunités intéressantes et avec peu de risques à saisir…
– si on a le temps de travailler avec des graphiques à court terme, on peut exploiter ces pics de volatilité, mais par définition, un investisseur particulier n’a pas le temps de passer ses journées devant son terminal puisqu’il n’est pas un professionnel ! Il vaut donc mieux travailler avec des horizons à plus longs termes.
Je parle ici de la spéculation sur les devises, car je trouve que la spéculation sur les matières premières est scandaleuse, car il s’agit de marchés beaucoup plus étroits où les gros investisseurs peuvent détenir à eux seuls une majorité des contrats futures d’une matière et donc en manipuler le cours (par exemple:j’achète pour… 1,2 milliard d’euros de cuivre s’il vous plaît !Le mystérieux opérateur ne l’est plus : le Daily Telegraph a révélé début décembre qu’il s’agissait de J.P. Morgan. La banque d’investissement américaine avait acquis peu avant pour un milliard de livres sterling de cuivre (environ 1,2 milliard d’euros), soit « entre 50% et 80% » des 350 000 tonnes en réserve, selon les informations du LME. L’acquisition avait fait grimper les cours spot à 8 700 dollars, soit son plus haut niveau depuis la crise financière.) Inutile de préciser qu’il en est de même pour les matières premières agricoles, ce qui est bien plus graves avec les conséquences que l’on connait sur les habitants des pays pauvres…
J’ai choisi de vous parler de catastrophes naturelles tout simplement parce qu’il y a eu des cas récents, et qu’il s’agit d’événements qui font bouger les cours des devises. Nous allons voir deux des plus récents événements de plus près: le séisme en Nouvelle-Zélande pendant la nuit du 22 février 2011 et celui au Japon ce matin même vers 8h.
Le séisme du 22 février 2011 en Nouvelle-Zélande:
Le séisme du 22 février 2011 en Nouvelle-Zélande (appelé aussi séisme de Christchurch de 2011) est un tremblement de terre d’une magnitude de 6,3 survenu à 12 h 51 min 42 s heure locale (21 février à 23 h 51 min 42 s UTC), dans la région de Canterbury sur l’île du Sud en Nouvelle-Zélande. Une réplique de magnitude 5,6 est survenue à 13 h 4 heure locale (0 h 4 le 22 février UTC).
En regardant par exemple le cours du « kiwi », le dollar néo-zélandais (NZD) contre le dollar US (en graphique 1 H):
On voit clairement que le NZD a chuté à l’instant même où l’événement s’est produit. Il faut préciser cependant, que depuis début février, la parité était en baisse.
La rupture de la ligne de tendance haussière à court terme donnait donc un signal de vente assez clair. Ce dernier s’est d’ailleurs poursuivi jusqu’à aujourd’hui (11 mars).
La logique a été respectée. Le petit pays qu’est la Nouvelle-Zélande a fait face à un séisme assez important. En conséquence sa monnaie s’est affaibli pendant quelques semaines.
Séisme du 11 mars 2011 au Japon:
Un séisme de magnitude 8,9, le plus fort jamais enregistré au Japon, a frappé vendredi à 5h46 GMT (6h46 heure de Paris) le nord-est du pays, déclenchant un tsunami de plusieurs mètres de haut sur les côtes Pacifique et faisant des centaines de morts et de disparus.
D’importants dégâts matériels
L’ampleur des dégâts est difficile, pour l’heure, à établir. Mais de nombreuses maisons ont été enfouies sous une gigantesque coulée de boue et plusieurs bâtisses ont brûlé dans les zones rurales les plus proches de l’épicentre. Au moins six incendies ont été signalés dans la capitale, et 80 dans l’ensemble des zones touchées.
Au centre de Tokyo, le toit d’un bâtiment s’est écroulé au moment où 600 étudiants participaient à une cérémonie de remise de diplôme, faisant plusieurs blessés.
D’ores et déjà, le coût de cette catastrophe naturelle s’élève à des dizaines de milliards. En 1995, la catastrophe de Kobé avait coûté 100 milliards de dollars au Japon, et 3 milliards aux assureurs.
Apparemment, il s’agit d’un événement de plus grande ampleur, aux conséquences bien plus graves que dans le cas précédent.
Voyons maintenant comment à réagit le yen face au dollar:
Après une brusque chute du yen jusqu’aux environs de 83,30 yens pour 1 $ vers 6h00 GMT, le yen s’est repris violemment et s’est renforcé dans les heures suivantes.
Pourquoi ?
Bonne question. Celui qui sait a sans doute gagné pas mal d’argent actuellement. Par contre, ce qu’on peut dire, c’est que la parité a cassé sa ligne de tendance court terme datant de début mars. Il y a en passant également eu une divergence entre le RSI à 14 heures et le cours, ce qui est généralement annonciateur d’une correction.
Je précise que les réactions des cours face à des événements imprévisibles est également semblable lorsqu’il s’agit de la publication de chiffres économiques importants (chiffres du chômage US, modifications des taux directeurs des Banques Centrales…), c’est à dire parfois « logiques », parfois paraissant « illogiques ».
Mais que doit en retenir l’investisseur particulier ?
1 – Sur les marchés, ce n’est pas toujours la logique « visible » qui prévaut.
2 – l’analyse technique, qui ne fait que refléter la réalité des cours, montre toujours clairement les événements. Elle est donc utile.
3 – comme on ne peut jamais être sûr de rien, il faut TOUJOURS fixer des stops clairs à chaque entrée en position. Qui pourrait prévoir une catastrophe ?
4 – on ne peut jamais être sûr de rien, si ce n’est de sa gestion des risques.
5 – ce n’est pas parce qu’il s’agit d’événements qui font bouger les cours, qu’il faut oublier qu’il s’agit avant tout de catastrophes humaines (même si les conséquences dans ces deux pays riches ne sont absolument pas du même ordre que des événements semblables dans d’autres régions plus pauvres du monde ! Ayez donc au moins une pensée pour les victimes…)
Depuis quelques temps, les offres pullulent. Je ne parle pas des spam dont ma boite e-mail regorge (enfin, plutôt la poubelle à spams où ces courriers vont automatiquement la plupart du temps…). Même si on recherche sérieusement un courtier, la foule d’offres à de quoi donner le tournis, tant à un novice dans le domaine qu’à quelqu’un d’expérimenté qui recherche un second ou troisième courtier par exemple.
Si vous êtes débutant, et n’avez jamais encore eu de compte forex, je vous suggère grandement:
– d’ouvrir un compte démo n’importe où, pour voir
– de chercher sérieusement un courtier qui pourrait vous intéresser, puis d’y ouvrir un autre compte démo.
– tester, tester, et tester encore, à la fois la (ou les) plate-forme(s), l’offre du courtier et surtout développer une méthode de trading.
– faites ceci pendant au moins plusieurs mois
– avec votre expérience fraîchement gagnée, vous allez vous orienter vers un courtier qui vous convienne ET qui accepte impérativement des micro-lots (soit 1000 unités d’une devise, par exemple 1000 €) en tant que volume de transaction minimum.
– appliquer votre stratégie et une gestion du risque correcte (money management) sur ce micro-compte pendant quelques mois
– ré-évaluer votre stratégie, éventuellement après un nouveau passage en démo
– éventuellement, si vous êtes rentable, transférer davantage d’argent MAIS surtout, RESPECTER un money management correct !
Les critères d’un bon courtier:
– pas d’adresse dans un paradis fiscal ou alors un siège social en Russie, des bureaux sur les Îles Vierges et un numéro d’appel à Chypre.
– régulé par l’AMF ou par un organisme équivalent dans un pays européen: Financial Services Authority (FSA) au Royaume-Uni, Commission de surveillance du secteur financier (CSSF) au Luxembourg, Autorité Fédérale de Surveillance des Marchés Financiers (FINMA) en Suisse…
– possibilité de passer des ordres par téléphone en cas d’indisponibilité de la plate-forme internet
– plate-forme fiable sur votre ordinateur (attention, la plate-forme sert avant tout à passer des ordres, vous pouvez très bien faire vos analyses graphiques avec un autre logiciel)
Les débutants se focalisent souvent sur le spread, mais ce qui compte avant tout, surtout si on se comporte en investisseur, c’est à dire avec un horizon a plusieurs années, c’est surtout la fiabilité, la sécurité et la qualité des services. Cela ne signifie pas qu’il faille ignorer les spreads, mais qu’il ne s’agit que d’un paramètre important en fonction de sa méthode de trading (quelqu’un qui ne passe que 10 ordres dans l’année peut totalement ignorer des écarts de spreads, contrairement à quelqu’un qui passe un ou plusieurs ordres chaque jour !).
En français, cela donne quelque chose comme « un déjeuner gratuit, ça n’existe pas ».
Milton Friedman était un économiste américain né le 31/07/1912 et mort le 16/11/2006 à San Francisco, considéré comme l’un des économistes les plus influents du XXè siècle.
Pour ceux que ça intéressent, plus d’infos sur cette page wikipédia.
Je ne partage pas forcément ses théories, mais j’aime bien cette citation que l’on pourrait aussi interpréter par « la richesse ne tombe pas des arbres » ou « il faut se bouger pour arriver à quelque chose ».
Bref, en investissement peut-être encore plus qu’ailleurs, rien n’est gratuit. L’investisseur particulier a donc intérêt à accepter de dépenser de l’argent de manière calculée pour en gagner par la suite.
Il existe de nombreuses plate-formes de trading. Chacun a ses avantages et inconvénients.
Ce qui compte, c’est que la plate-forme s’adapte à VOS besoins et non pas le contraire.
Tout d’abord, vous devez savoir ce que vous voulez faire avec cet outil:
– passer des ordres
– analyser des graphiques, avant de passer des ordres
Une plate-forme pour passer des ordres:
Ce qui compte ici, c’est la fiabilité. Si votre plate-forme ne vous convient pas au niveau du choix des indicateurs techniques ou des possibilités de réaliser des graphiques, ce n’est pas très grave. Vous pouvez toujours effectuer vos analyses avec d’autres logiciels avant de passer vos ordres.
Vous devez maîtriser le passage des ordres et n’avoir aucun doute sur ce que vous faites. Vous devez distinguer un buy stop d’un buy limit, un ordre O.C.O. d’un ordre market sell, etc. Vous devez également savoir quelle quantité de devises (ou de cfds ou même d’actions) vous vendez ou acheter. Une virgule mal placée peut vous ruiner rapidement.
Le Forex autorise l’utilisation d’un fort effet de levier et je vous laisse imaginer les dégâts que peut entraîner un achat de la paire EUR/USD pour un montant de 100 000 $ plutôt que pour 10 000 ou 1 000 $ !
Bref, il est impératif que vous vous sentiez à l’aise avec votre plate-forme lors du passage d’ordres.
Par ailleurs, je ne peux que recommander d’utiliser un courtier qui permette des passages d’ordres par téléphone, au cas où… L’informatique est loin d’être une science exacte et c’est encore plus valable pour les connexions ADSL par exemple…
Une plate-forme pour analyser des graphiques
Ce qui compte ici, c’est la présence de vos indicateurs favoris et la facilité d’utilisation des divers objets graphiques (tracés de lignes de tendances, de support et de résistance, de retracements de Fibonacci , de pivots…).
Tout cela sans pour autant ralentir votre ordinateur pour peut que vous ayez quelques graphiques ouverts simultanément…
Ici, le seul secret est d’essayer plusieurs plate-formes.
A noter également qu’en fonction de votre expérience, vos besoins vont évoluer. Attention, cette évolution ne signifie pas forcément que vous allez avoir besoin de plus en plus de graphiques et d’indicateurs. C’est d’ailleurs certainement souvent le contraire, au fur et à mesure que vous « sentirez » le marché, vous allez vous apprendre à aller à l’essentiel et ne plus vous encombrer inutilement de graphiques surchargés. Le mot clé ici est adaptabilité. Votre plate-forme devrait pouvoir afficher des graphiques très différents.
Une plate-forme pour les diriger tous…
L’idéal, pour certains, c’est d’avoir une plate-forme à la fois pour faire de beaux graphiques qui vous plaisent, mais aussi de passer des ordres. Cela a l’avantage de vous permettre de voir l’évolution de vos ordres (la plupart des plate-formes permettent de visualiser les trades passés) et vous évite de devoir jongler entre plusieurs logiciels.
L’autre école de pensée explique qu’il faut dissocier les logiciels d’analyse graphique et la prise d’ordres pour éviter de sombrer dans un excès néfaste de passages d’ordres.
A chacun sa réponse, pour ma part, j’utilise 3 plate-formes différentes, l’une pour faire mon analyse « long terme » et prendre de rares positions « long terme »; l’autre pour visualiser des signaux à plus court terme et prendre des positions courts termes et enfin la dernière pour tester des nouvelles idées ou visualiser occasionnellement des graphiques différents, sans passer d’ordres.
Comme souvent, l’investisseur particulier doit trouver SA propre méthode de travail et SA plate-forme.
Les outils courants
Les plate-formes les plus couramment utilisées (et donc à priori les meilleures) se divisent en deux grandes catégories:
– diverses plate-formes fonctionnant sous Java sur n’importe quel ordinateur
– diverses plate-formes propriétaires (c’est à dire nécessitant un logiciel spécifique)
MT4 est réputée robuste (comprendre stable), peu gourmande en ressources (fonctionne sur des ordinateurs un peu anciens), utilisable pour du trading automatique. Elle ne fonctionne cependant que sous Windows (ou sous Linux à l’aide de Wine).
Je me propose de vous donner un rapide aperçu des diverses plate-formes que j’ai testé.
MT4:
Le gros avantage de MT4 est son universalité. En effet, de nombreux courtiers la proposent et une grande communauté d’utilisateurs existe. On peut donc trouver facilement des indicateurs programmés et d’autres outils (scripts permettant d’automatiser certains passages d’ordres ou Expert Advisors, qui permettent de faire du trading automatisé). On peut donc également assez facilement trouver quelqu’un qui peut vous programmer un indicateur personnalisé ou bien apprendre soi-même à le faire, pour peu qu’on ait la fibre informatique assez développée tout de même.
Personnellement, j’utilise MT4 car elle est très facile à paramétrer et qu’elle ne consomme que peu les ressources de mon ordinateur. En effet, j’aime avoir une trentaine d’onglets graphiques ouverts simultanément. Je n’ai jamais vu une autre plate-forme qui le permettent sans disposer d’un ordinateur dernier cri (et encore !). De plus, j’ai pu l’installer sur un netbook sans problème. Enfin, je peux faire tourner sans problème deux copies de MT4, avec chacune de nombreux graphiques ouverts, en même temps, tout en faisant autre chose sur mon ordinateur (qui est un modèle tout à fait « normal » datant d’il y a 4 ans).
Enfin, j’ai pris mes habitudes avec cette plate-forme.
Points faibles:
– si vous faites de l’analyse chartiste poussée (personnellement, je me contente de lignes de tendance/résistances/supports, donc cela suffit largement), MT4 est inadaptée.
– si vous faites du scalping, oubliez MT4 (en passant, je vous conseille aussi d’oublier le scalping, mais ce n’est que mon avis…)
JForex
Il s’agit de la plate-forme java de Dukascopy. Elle permet également de réaliser des indicateurs programmés et des Expert Advisors, appelés ici des Stratégies. Cependant, la communauté des utilisateurs est nettement plus petite que celle pour MT4. On peut cependant trouver son bonheur en cherchant un peu.
Je l’utilise car le passage d’ordres et impeccable (meilleur que pour MT4) et elle fonctionne sous Java, et donc aussi bien sur windows, linux ou Mac OS. De plus, je la trouve très agréable à utiliser pour faire de l’analyse chartiste de base.
Points faibles:
– j’ai constaté des bugs d’affichages/des ralentissements des graphiques. Par contre, le passage d’ordres est indépendant et fonctionne toujours.
SaxoTrader
Pour moi, c’est une usine à gaz. La plate-forme semble demander du gros matériel informatique pour fonctionner correctement. Il est clair que ceux qui veulent avoir une vision globale du marché seront comblés, puisqu’on peut, avec la même plate-forme, visualiser tous les produits proposés par SaxoBank (et ils sont nombreux: actions, options, forex, sicav, obligations, cfds…).
Personnellement, je n’ai pas aimé car je préfère avoir sous la main rapidement une trentaine de devises que, lentement, 5 000 produits que je n’ai pas sur mon compte.
Cependant, je ne peux pas nier qu’il s’agit là d’un beau jouet et que certains y trouveront certainement leur compte. Personnellement, j’aime plutôt la simplicité et l’efficacité…
Points faibles:
– Trop compliquée
– Trop lente
FxTrade (d’Oanda)
Encore une plate-forme java. Celle-ci a le mérite d’être extrêmement simple. En ce qui me concerne, il s’agit surtout d’une plate-forme de passage d’ordres car elle est vraiment très limitée, tant au niveau des indicateurs que des possibilités d’analyse graphique.
Je la recommanderai cependant tout de même à des débutants (outre pour le fait qu’Oanda propose des trades à partir d’1 $ et donc à très faible levier, ce qui me semble ESSENTIEL pour un débutant) car elle permet de voir l’essentiel: le mouvement des cours avec les indicateurs les plus utiles et courants (moyennes mobiles, rsi, etc… et même des graphiques en Heiken Ashi !).
FXCM Trading Station
Cette plate-forme est utilisée par divers courtiers (outre FXCM, BestCFD, DbFx…). Je ne l’ai pas testé de manière approfondi, mais pour moi, c’est une sorte de MT4 « light » sans indicateurs programmés et avec la possibilité de trader directement à partir des graphiques.
C’est pour cette dernière caractéristique qu’elle me semble intéressante. Pour le reste, je pense qu’elle a les mêmes inconvénients que MT4 sans en avoir les avantages. Bref, je n’utilise pas, mais pourquoi pas…
Les autres:
Il y en a tellement…
Si on exclut les plateformes qui font croire que le Forex est un jeu (eToro par exemple) et les plateformes de courtiers situés quelque part dans un paradis fiscal, il en reste encore beaucoup.
N’hésitez pas à faire des commentaires sur vos expériences…
La Lybie ne représente qu’un peu plus de 2% de la production mondiale, mais 2% sur une matière aussi sensible que le pétrole suffise à faire s’envoler les prix.
Dans la journée de 21 février 2011, le contrat future sur le Crude Oil d’Avril a grimpé de près de 10 % !
Quand aux devises, par rapport à mon article du 30 janvier où je disais miser sur le dollar canadien et le franc suisse et bien cela a été plutôt positif.
+339 pips de gain (j’ai clôturé sur le retracement à 50% du dernier mouvement) !
Il est tout à fait possible que la paire descende bien plus bas, mais j’ai pour principe de ne pas laisser passer un tel gain en si peu de temps… « Un tiens vaut mieux que deux tu l’auras », ne l’oubliez jamais !
Pour l’EUR/CHF, j’ai préféré attendre un meilleur point d’entrée (sur un ancien retracement à 50%) pour acheter du CHF. Je laisse courir le gain actuellement (environ +200 pips) car je pense que la paire peut au moins toucher le bas de la Bollinger.
Petite remarque en passant, désolé d’employer ces termes techniques et pour avoir posté des graphiques un peu surchargés de divers indicateurs qui n’ont pas forcément un grand intérêt pour ces trades. Ce qui compte, c’est que sur des critères fondamentaux comme les tensions au Maghreb, un raisonnement de bon sens fonctionne encore.
Il faut cependant se méfier grandement de ce genre de situation, les marchés ne sont pas toujours logiques et je m’appuie toujours sur des données techniques à la fois pour entrer au mieux et pour sortir une fois mon objectif initial atteint (ou de manière préventive si j’ai des raisons de croire que la situation a évolué défavorablement envers mon objectif initial).
Je ne veux pas ici rentrer dans les détails techniques, mais promis, je publierai ultérieurement des explications plus techniques sur ma (mes) méthode(s).
Du point de vue social, il est remarquable de constater que:
– même les pays « riches » (la Lybie a une richesse par habitant comparable à celle de la France !) aspirent à plus de liberté et de démocratie.
– l’influence d’internet (facebook, twitter & co) est indéniable. Une société moderne ne peut plus empêcher les gens d’aspirer à plus de liberté !
– le fait d’avoir une langue commune propage les révoltes bien plus rapidement !
Cela voudrait-il dire que les systèmes politiques despotiques et archaïques sont vouées à disparaître avec l’avancée technologique des populations ? Je l’espère, même si le fait de chasser des dictateurs au pouvoir depuis des décennies ne signifient en rien que les prochains gouvernements seront démocratiques ! Il reste beaucoup de problèmes à résoudre avant d’atteindre une certaine démocratie : islamisme, juntes militaires, corruption…
Donnez un élan à une petite boule de neige à partir du sommet d’une colline et la boule deviendra ÉNORME au bas de la pente. C’est ce qu’on appelle l’effet boule de neige. Vous pouvez faire profiter vos placements du même effet de croissance grâce à la magie des intérêts composés.
Faites un placement, même petit, et réinvestissez le revenu qu’il produit tout en conservant le placement et vous obtenez ainsi un revenu composé, de sorte que votre petit placement connaîtra une croissance exponentielle à long terme.
L’important est de déclencher l’effet boule de neige le plus tôt possible dans vos finances personnelles. Plus vous investissez tôt, plus votre argent fructifiera longtemps, ce qui devrait vous procurer un patrimoine plus important au bout du compte.
Par exemple:
1200 € placés par an (soit 100 € par mois), avec un rendement de 3%, donne 14 169.35 € après 10 ans et 33 211.78 € après 20 ans.
La même somme, placée à 8%, donne 18 774.58 € après 10 ans et 59 307.51 € après 20 ans.
A 15%, 28 019.13 € après 10 ans et 141 372.14 € après 20 ans.
Bien sûr, si vous avez une capacité d’épargne supérieure, par exemple de 500 € par mois donc 6000 € par an, on obtient très rapidement des sommes non négligeables : 93 872.92 € avec un taux de 8% sur 10 ans et 296 537.53€ au même taux sur 20 ans et pour vous faire rêver: 706 860.72 € pour un taux de 15% sur 20 ans.
Avec une méthode correctement appliquée, il est tout à fait réalisable de faire au minimum 8% (voir bien plus !) par an sur de longues périodes de temps. Ce qui compte ici, c’est la régularité.
On le voit, même en partant de rien et avec une capacité d’épargne très limitée, on peut avoir de l’argent à investir en une dizaine d’années.
Bien sûr, si vous avez déjà de l’argent à investir, quelle que soit son montant : 5000 €, 20 000 €, 200 000 € ou plus, votre “boule de neige” sera déjà très grosse au départ et peut donc devenir une véritable avalanche à l’arrivée. Remarquez cependant, qu’il est plus important de commencer tôt à investir que d’avoir une grosse somme dès le début. En effet, 20 ans passés à économiser 6000 € par an avec un capital de départ de 20 000 €, placés à 8% n’apporte “que” 389 756.67 € (à comparer aux 296,537.53€ calculés précédemment). Mais bien sûr, le vieil adage disant que “l’argent appelle l’argent” est tout à fait justifié !
Alors, qu’attendez-vous pour commencer à faire votre petite boule de neige ?
Les moutons vivent en troupeaux. Quand l’un d’entre eux est dérangé et s’en va, tous le suivent, même si la plupart n’a pas compris pourquoi le premier mouton a été dérangé.
Quand un mouton malade finit par mourir, les autres moutons s’éloignent un peu et retournent à leurs activités habituelles, en espérant qu’ils ne sont pas les prochains.
Les loups sont des animaux assez solitaires qui se rassemblent à l’occasion de la chasse, traque leur proie jusqu’à en dévoré le dernier morceau.
Quand un loup est dérangé, il fait une rapide estimation du danger et soit essaie de se débarrasser de la source du danger, soit s’enfuit s’il se sent en infériorité.
Le troisième animal qui nous intéresse est le lynx. C’est un chasseur solitaire qui guette une proie facile. Il évite absolument toute confrontation inutile.
On peut facilement faire le parallèle avec les différentes catégories d’investisseurs.
– l’investisseur « mouton » suit les grandes tendances en fonction de ce qu’il entend autour de lui : journaux, sites internet spécialisés, amis et famille soit disant « bien » informés… Inutile de dire qu’en cas de problème, il sera la victime. Il réalise des investissements soit disant « sûrs » et espère que tout ira bien. C’est lui qui achète quand le prix est haut et qui vend quand la panique guette ses semblables, au plus bas !
– l’investisseur « loup » est un chasseur dangereux: hedge funds, traders des banques. Il cherche à faire un maximum de profit et chasse en meute. On peut difficilement lutter contre lui et le suivre ne nous laissera que les miettes. Il spécule quand le mouton est affaibli et prêt à vendre à n’importe quel prix, il se jette sur les opportunités qu’offre les sociétés ou les Etats en difficulté. Il est le mieux armé, même si la lutte pour les meilleures positions au sein de la harde de ses semblables est âpre !
– l’investisseur « lynx » est un chasseur solitaire et malin. Il ne suit pas les moutons car il sait qu’ils ne font que courir et bêler stupidement. Il évite le combat contre le loup car il sait que cela ne lui apportera rien. Par contre, il guette la proie facile et se jette sur elle lorsqu’elle est seule, pour être sûr d’avoir les meilleurs morceaux ! Il guette la fuite des moutons, il anticipe l’attaque des loups. Il se contente d’un petit morceau, pourvu qu’il soit bon et sans trop de risque ! Et surtout, il agit et réfléchi indépendamment, n’ayant ni place dans la harde à défendre ni l’amour de la sécurité illusoire !
A votre avis, à quelle catégorie l’investisseur particulier a tout intérêt à appartenir s’il veut s’en sortir correctement ?

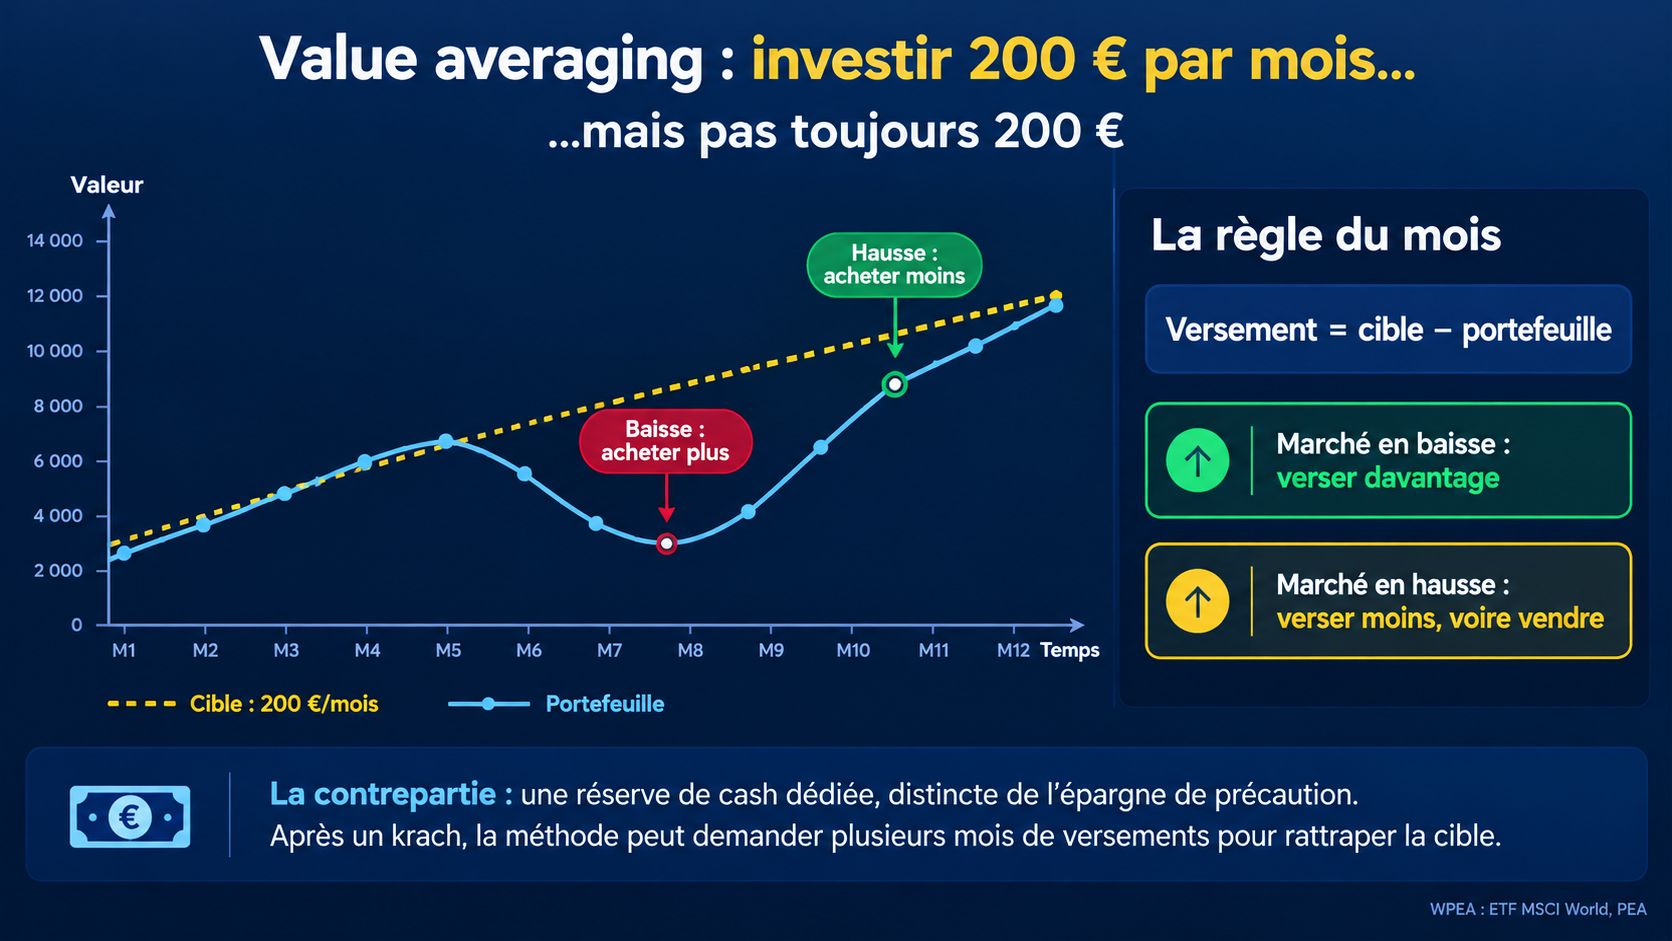
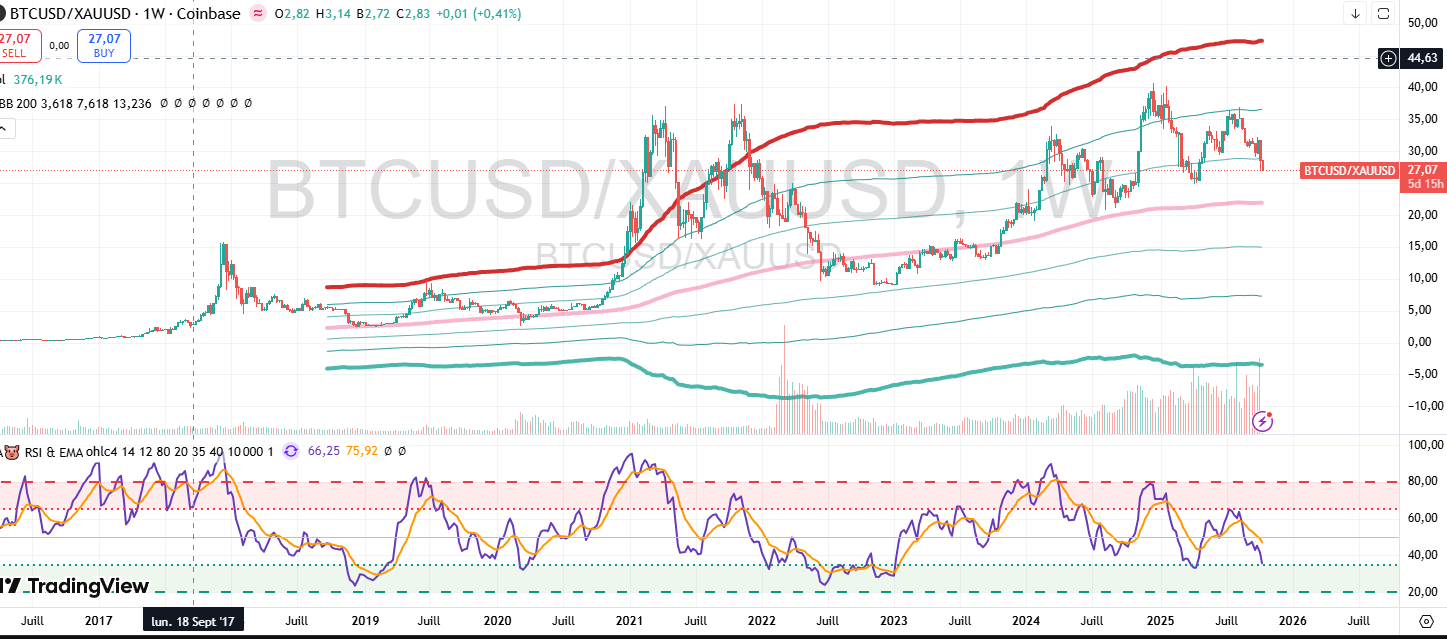
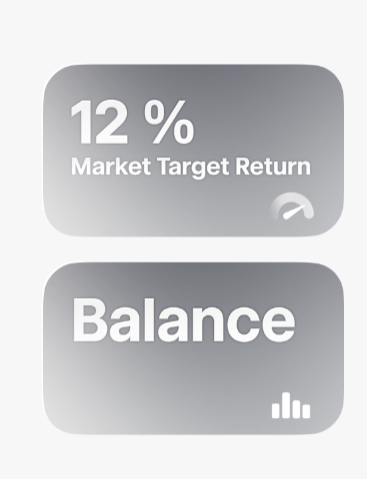



Commentaires récents