Lorsqu’on est un investisseur particulier lambda, on entend surtout parler du DCA (Dollar Cost Averaging) : on investit la même somme chaque mois, quoi qu’il arrive, et on laisse le temps faire son œuvre. C’est simple, c’est efficace, et c’est la meilleure porte d’entrée pour débuter. Ce n’est pas un hasard si je défends l’investissement progressif sur ce site depuis 2011 !
Mais je vais vous faire une confidence : ma stratégie favorite, celle que j’applique réellement sur mon propre portefeuille (les lecteurs attentifs de mon article sur le Nasdaq l’avaient déjà repéré), c’est sa cousine un peu plus maligne, le value averaging (en français, on parle parfois d’« investissement à valeur cible »). L’idée est toute bête : au lieu de décider combien je verse chaque mois, je décide combien mon portefeuille doit valoir chaque mois. Et je laisse le marché me dire combien acheter.
Résultat : j’achète beaucoup quand ça baisse, peu quand ça monte, et parfois je vends un peu quand ça s’emballe. Acheter bas, vendre haut, mécaniquement, sans avoir besoin de prédire quoi que ce soit. Le Marquis de Lapalisse n’aurait pas mieux dit, et sur le papier, c’est le rêve de tout investisseur particulier.
Sur le papier seulement ? Pas tout à fait. La méthode a une vraie limite, et je préfère vous la montrer chiffres à l’appui plutôt que de vous la cacher : elle vous oblige à garder du cash de côté pour racheter quand le marché s’effondre. On va voir tout ça avec un exemple concret : 200 € par mois sur l’ETF WPEA, dans un PEA.
Le principe : on vise une valeur, pas un versement
La méthode n’est pas née sur un forum. Elle a été proposée par Michael E. Edleson, docteur du MIT, qui enseignait la finance à la Harvard Business School quand il en a tiré un livre, dans un article de l’AAII Journal paru en août 1988, puis développée dans son livre Value Averaging (première édition en 1991, réédité par Wiley en 2006 dans la collection « Investment Classics »). Dans l’avant-propos de la réédition, William Bernstein résume bien l’idée : c’est le mariage du versement programmé et du rééquilibrage de portefeuille.
Comparons les deux approches :
DCA (versement constant)
Value averaging (valeur cible)
Ce que je fixe
Le montant versé : 200 €/mois
La valeur du portefeuille : +200 €/mois
Ce qui varie
Le nombre de parts achetées
Le montant versé (et donc les parts)
Quand le marché baisse
J’achète un peu plus de parts
J’achète beaucoup plus
Quand le marché monte
J’achète un peu moins de parts
J’achète peu, voire je vends
Effort demandé
Un ordre automatique, on oublie
Un petit calcul chaque mois
La règle tient en une ligne. Chaque mois, je calcule :
Montant à investir = valeur cible du mois − valeur actuelle du portefeuille
Avec une cible qui grimpe de 200 € par mois, la valeur cible vaut 200 € le premier mois, 400 € le deuxième, 600 € le troisième, et ainsi de suite. Si le marché a déjà fait une partie du travail, je verse moins. S’il a reculé, je complète. Si le résultat est négatif, c’est que le portefeuille dépasse sa cible : je vends l’excédent (ou, dans une version plus douce que j’expliquerai plus bas, je ne fais rien).
Edleson propose aussi une cible qui intègre un rendement attendu du marché. Pour cet article, je garde la version la plus simple, une cible linéaire de +200 € par mois : c’est celle que je recommande pour démarrer. Évidemment, vous pouvez adapter le montant et la fréquence. A titre personnel, je fais quasiment tous mes investissements à une fréquence hebdomadaire, mais c’est à chacun de trancher sur ce qui lui convient le mieux. On pourrait parfaitement investir seulement à chaque trimestre !
Exemple : 200 € par mois sur WPEA pendant un an
Pour l’exemple, je prends l’ETF iShares MSCI World Swap PEA (mnémo WPEA, ISIN IE0002XZSHO1). Il réplique l’indice MSCI World (les grandes entreprises des pays développés), il est éligible au PEA grâce à sa réplication synthétique, il capitalise les dividendes et ses frais annuels sont de 0,20 %. Surtout, sa part vaut quelques euros (6,977 € de valeur liquidative au 6 novembre 2026), ce qui est idéal pour ajuster finement ses achats avec de petits montants.
Je pars d’un prix de 7 € et j’invente une année mouvementée : une petite hausse, puis une baisse d’environ 30 % jusqu’à 5 €, puis une remontée jusqu’à 7,20 €. Ces prix sont fictifs, ils servent à illustrer la mécanique. En face, un investisseur en DCA verse ses 200 € chaque mois sans se poser de questions.
Mois
Prix WPEA (fictif)
Valeur cible
Valeur du portefeuille avant l’ordre
Versement value averaging
Versement DCA
1
7,00 €
200 €
0 €
200 €
200 €
2
7,10 €
400 €
203 €
197 €
200 €
3
7,20 €
600 €
406 €
194 €
200 €
4
6,80 €
800 €
567 €
233 €
200 €
5
6,20 €
1 000 €
729 €
271 €
200 €
6
5,60 €
1 200 €
903 €
297 €
200 €
7
5,00 €
1 400 €
1 071 €
329 €
200 €
8
5,30 €
1 600 €
1 484 €
116 €
200 €
9
5,80 €
1 800 €
1 751 €
49 €
200 €
10
6,30 €
2 000 €
1 955 €
45 €
200 €
11
6,80 €
2 200 €
2 159 €
41 €
200 €
12
7,20 €
2 400 €
2 329 €
71 €
200 €
Prenons le mois 7 pour bien comprendre. Ma cible est de 1 400 €. Mon portefeuille ne vaut plus que 1 071 €, parce que le marché a dégringolé. Je dois donc verser 1 400 − 1 071 = 329 €, soit environ 66 parts à 5 €. L’investisseur en DCA, lui, n’en achète que 40.
Au mois 9, c’est l’inverse : le marché a rebondi et a fait presque tout le travail. Il me suffit de 49 € pour atteindre ma cible.
Et si le treizième mois le prix montait à 8 € ? Mes 333 parts vaudraient 2 667 € pour une cible de 2 600 €. Je vendrais alors environ 67 € de WPEA, soit 8 parts. Oui, la méthode vous fait vendre dans la hausse, et c’est voulu.
Le bilan après 12 mois
Value averaging
DCA
Total versé
2 043 €
2 400 €
Parts détenues
333
383
PRU (prix de revient unitaire)
6,13 €
6,27 €
Valeur finale (à 7,20 €)
2 400 €
2 758 €
Plus-value
+357 € (+17,5 %)
+358 € (+14,9 %)
Les deux stratégies gagnent à peu près la même somme, mais le value averaging y arrive avec 357 € de moins investis et un PRU plus bas. Chaque euro a donc mieux travaillé.
Attention à ne pas en conclure trop vite que la méthode « rapporte plus ». Les 357 € non investis ne se sont pas évaporés : ils sont restés sur un compte, à attendre. Et c’est justement là que se cache la limite de la méthode.
En pratique, on achète des parts entières : avec une part autour de 7 €, l’écart avec la cible ne dépasse pas quelques euros, ce qui est négligeable.
La limite : il faut des munitions pour le krach
Dans mon exemple, la baisse est gentille : elle s’étale sur plusieurs mois et le portefeuille est encore petit. Le versement le plus lourd ne dépasse pas 329 €. Mais plus votre portefeuille grossit, plus une chute du marché creuse un trou important entre sa valeur et la cible. Et c’est à vous de combler ce trou.
Un exemple simple. Vous pratiquez le value averaging à +200 € par mois depuis 3 ans. Votre cible est de 7 200 €. Le marché perd 30 % en un mois : votre portefeuille tombe à 5 040 €. Le mois suivant, la cible est de 7 400 €. Il faut donc verser 2 360 € d’un coup, soit presque un an de versements « normaux ».
Et ce n’est pas un scénario de science-fiction. Au printemps 2020, le MSCI World a perdu environ un tiers de sa valeur (en dollars) en quelques semaines. Pendant la crise de 2008, sa baisse maximale a atteint 53,6 % en euros (sur la période allant de mai 2001 à mars 2009).
La règle de calcul est facile à retenir : la réserve nécessaire est égale à la valeur cible multipliée par l’ampleur de la baisse, plus le versement du mois.
Ancienneté du plan
Valeur cible
Réserve pour une baisse de 30 %
Réserve pour une baisse de 50 %
1 an
2 400 €
920 €
1 400 €
3 ans
7 200 €
2 360 €
3 800 €
5 ans
12 000 €
3 800 €
6 200 €
10 ans
24 000 €
7 400 €
12 200 €
Cible linéaire de +200 €/mois, baisse survenant juste avant le versement suivant.
Voilà le vrai prix du value averaging. Pour suivre la méthode jusqu’au bout, il faut garder à côté une somme qui grossit avec le portefeuille, et qui dort la plupart du temps sur un livret. Si vous n’avez pas cet argent le jour J, vous ne pourrez pas acheter au moment le plus intéressant, c’est-à-dire celui où tout le monde panique.
Le vrai danger est là : se retrouver à piocher dans son épargne de précaution, ou pire, emprunter, pour respecter une règle de calcul. L’épargne de précaution ne doit jamais servir de réserve de value averaging. Ce sont deux poches différentes.
L’autre piège : rattraper un couteau qui tombe
Le value averaging est, par construction, une machine à acheter la baisse. Plus le prix chute, plus la formule vous demande d’en remettre. Sur un indice mondial, c’est exactement ce qu’on veut. Sur une action seule, c’est le meilleur moyen de rattraper un couteau qui tombe… avec les deux mains.
J’en ai déjà parlé dans Moyenner à la baisse ou acheter progressivement dans un marché baissier ? : racheter un titre qui baisse « pour faire baisser son PRU », c’est entrer en mode espoir. Le problème, c’est que la formule du value averaging ne sait pas pourquoi le prix baisse. Elle ne fait pas la différence entre un marché qui panique et une entreprise qui meurt.
Et des entreprises qui meurent, il y en a, y compris des géants :
Lehman Brothers, quatrième banque d’investissement américaine, fondée en 1850, dépose le bilan le 15 septembre 2008.
General Motors, le géant de Detroit, se place sous la protection du chapitre 11 le 1er juin 2009 ; l’ancienne action est retirée du Dow Jones et finit sur le marché hors cote.
Imaginez le value averaging appliqué à Lehman avec une cible de 7 200 €. Le titre s’effondre, la formule vous demande de combler le trou. Il continue de s’effondrer, elle vous en redemande. Puis l’action ne vaut plus rien… et la formule vous réclame encore 7 400 € le mois suivant, puis 7 600 €. Un puits sans fond.
Pourquoi un ETF large, c’est différent
Un ETF comme WPEA réplique le MSCI World : environ 1 280 entreprises dans 23 pays développés. Si l’une d’elles fait faillite, elle pèse peu et sort de l’indice, remplacée par une autre. Pour que l’indice tombe à zéro, il faudrait que toute l’économie des pays riches disparaisse en même temps. Dans ce scénario « fin du monde », votre PEA sera le cadet de vos soucis.
Un indice large peut chuter de 50 %, mais jusqu’ici il a toujours fini par se reconstituer (parfois après des années), parce que les entreprises qui le composent changent avec le temps. C’est ce qui rend le pari du value averaging raisonnable : chaque euro mis dans la baisse achète une part de l’économie mondiale, pas une part d’une entreprise qui ne se relèvera peut-être jamais.
Attention quand même à ce que « large » veut dire. Un indice concentré sur un pays ou un secteur ne fait pas faillite non plus, mais il peut rester sous l’eau très longtemps : le Nikkei japonais a mis 34 ans à retrouver son record de décembre 1989, dépassé seulement le 22 février 2024. Et un ETF, même mondial, garde ses risques propres (contrepartie du swap, réglementation du PEA), comme je l’expliquais dans mon article sur GPEA.
Le bon support pour le value averaging
Support
Value averaging ?
Pourquoi
ETF monde (WPEA, GPEA, DCAM…)
Oui
Plus de mille entreprises, aucune faillite ne peut le ramener à zéro
ETF S&P 500
Oui
500 grandes entreprises, mais un seul pays
ETF pays ou secteur (Nasdaq, Japon…)
Possible, en connaissance de cause
Pas de faillite, mais il peut rester très longtemps sous son plus haut
ETF à levier (LQQ…)
Non
Un krach peut l’amputer durablement, risque bien supérieur pour un rendement semblable
Action individuelle, même un géant
Non
Une faillite est toujours possible et la formule vous fera racheter jusqu’au bout
Bref, réservez le value averaging aux ETF larges, ou à tout support qui « ne peut pas faire faillite ». Jamais une action seule, aussi grosse soit l’entreprise. Pour les actions, gardez une vraie stratégie d’entrée progressive, avec un risque défini à l’avance.
Comment l’appliquer sans se mettre en danger
La limite est réelle, mais elle se gère. Voici comment je vous conseille de vous organiser.
Faites-le dans un PEA. Quand la méthode vous fait vendre, le produit de la vente reste sur le compte espèces du PEA et les gains réinvestis dans le plan ne sont pas imposés. Sur un compte-titres ordinaire, chaque vente avec plus-value serait fiscalisée, ce qui ronge l’intérêt de la méthode.
Gardez les excédents vendus dans le PEA. C’est votre première réserve, déjà à l’intérieur du plan, prête à racheter au prochain trou d’air. Seul bémol : le compte espèces du PEA ne rapporte rien.
Constituez une deuxième réserve sur un livret, distincte de votre épargne de précaution. Le Livret A sert 1,7 % depuis le 1er août 2026 : ce n’est pas grand-chose, mais l’argent reste disponible immédiatement. Visez au moins la colonne « baisse de 30 % » du tableau précédent.
Ne comptez pas sur un retrait du PEA pour vous dépanner. Avant 5 ans, tout retrait entraîne en principe la clôture du plan. Et chaque euro versé compte dans le plafond de 150 000 €.
Fixez-vous un plafond de versement mensuel. Par exemple, jamais plus de 3 fois la mensualité normale (600 €). Si l’écart avec la cible est plus grand, vous étalez le rattrapage sur les mois suivants. Vous perdez un peu de l’effet « achat au plus bas », mais vous dormez tranquille.
Ou choisissez la version « sans vente ». Edleson la décrit lui-même comme un compromis : quand le portefeuille dépasse sa cible, on ne vend pas, on ne verse simplement rien ce mois-là. C’est plus simple, ça limite les frais de courtage et ça évite d’avoir trop de cash qui dort.
Gardez une date fixe et un tableur. Le calcul prend deux minutes : valeur cible du mois, valeur du portefeuille, différence. Le jour choisi, vous passez l’ordre, sans regarder l’actualité. Vérifiez aussi les frais de courtage de votre courtier sur de petits ordres de 40 ou 50 €.
Réajustez la cible quand votre vie change. Augmentation de salaire, naissance, achat immobilier : rien ne vous empêche de passer à +150 € ou +300 € par mois à partir d’une date donnée. Edleson prévoit d’ailleurs ces réajustements dans sa méthode.
Ce qu’en disent les études : un peu d’honnêteté
Je ne vais pas vous vendre le value averaging comme une machine à battre le marché. Le débat existe chez les chercheurs, et il porte précisément sur le point que je viens de soulever.
Les défenseurs. Edleson, puis d’autres comme Paul Marshall (2000), montrent que la méthode obtient un taux de rendement interne (TRI) plus élevé que le DCA. L’AAII, l’association américaine qui a publié l’article d’origine, la juge plus « agressive » que le DCA et estime qu’elle a probablement l’avantage, tout en prévenant que le risque de perte est plus grand puisque les sommes à investir ne sont pas plafonnées.
Les critiques. Simon Hayley, chercheur à la Cass Business School de Londres, a montré que le TRI est un indicateur biaisé pour ce type de stratégie, qui investit moins après une hausse et plus après une baisse. Selon lui, le value averaging ne génère pas plus de gains, et la réserve de cash qu’il impose est un coût caché : cet argent qui attend rapporte moins que s’il était investi.
Ma lecture de simple investisseur particulier ? Les critiques ont raison sur le plan mathématique : si vous aviez investi dès le départ tout le cash de votre réserve, vous auriez sans doute fait mieux sur le long terme, puisque les marchés actions montent plus souvent qu’ils ne baissent. Mais personne ne dispose de tout son capital dès le premier jour. Et le vrai atout du value averaging, pour moi, est ailleurs : il m’oblige à acheter quand j’ai peur et à lever le pied quand tout le monde s’emballe. Autrement dit, c’est une discipline de comportement autant qu’une formule.
Que fait l’investisseur (très) particulier ?
Le value averaging, c’est une règle simple : chaque mois, je verse ce qu’il faut pour que mon portefeuille atteigne sa valeur cible. Avec 200 € par mois sur un ETF comme WPEA (que j’ai d’ailleurs dans mon portefeuille « très long terme »), la méthode me fait acheter davantage dans les baisses, moins dans les hausses, et abaisse mécaniquement mon PRU.
En ce qui me concerne, c’est ma stratégie préférée pour la partie long terme, avec deux règles que je ne négocie pas. Je ne l’applique qu’à des ETF, jamais à une action seule, aussi solide qu’elle paraisse. Et je garde une réserve de cash à part : elle me fait perdre un peu de rendement, je l’assume, mais elle diminue mon risque global et me permet de renforcer quand tout le monde vend.
Mon conseil : si vous n’êtes pas prêt à immobiliser cet argent, ou à sortir 2 000 ou 3 000 € en plein krach, restez au DCA classique, ou adoptez une version bridée (versement plafonné, pas de vente). Ce sera déjà très bien. Et dans tous les cas, la formule ne remplace pas le choix du support : sur un ETF large, elle vous fait acheter les soldes ; sur une action qui coule, elle vous fait couler avec.
Et vous, vous êtes plutôt DCA ou value averaging ? Dites-le-moi en commentaire.
Cet article est un partage d’expérience, pas un conseil en investissement. Les prix de l’exemple sont fictifs. Investir en Bourse comporte un risque de perte en capital.
Il y a quinze ans, ce site parlait surtout de Forex, d’indicateurs MT4 et de courtiers douteux. En 2026, une nouvelle question s’invite chez les épargnants particuliers : peut-on demander à une intelligence artificielle où placer son argent ?
La pratique se répand. D’après l’édition spéciale du Baromètre AMF consacrée à l’IA (juin 2026), 11 % des Français utilisent l’IA comme source d’information avant un placement, contre 42 % qui consultent un conseiller. On monte à 19 % chez les investisseurs en Bourse (PEA ou compte-titres) et à 33 % chez les investisseurs en crypto-actifs.
Ma réponse courte : oui pour vous aider à comprendre et à réfléchir, non pour décider à votre place. La réponse longue, c’est cet article.
Ce que l’IA fait (très) bien
Utilisée correctement, une IA conversationnelle (ChatGPT, Claude, Gemini, Mistral…) est un formidable outil pédagogique. Voici les usages où elle rend vraiment service à un investisseur particulier.
Traduire le jargon. Réplication synthétique, frais courants, tracking error, swap de performance : demandez une explication simple, puis une seconde avec un exemple chiffré. C’est le prof particulier patient que la plupart d’entre nous n’ont jamais eu.
Décortiquer un document. Un DIC, un prospectus, un rapport annuel de 300 pages : l’IA peut en extraire les frais, les risques et les points qui méritent une question. L’AMF le reconnaît elle-même : une IA peut aider à analyser les résultats d’une société cotée ou l’évolution d’un secteur.
Comparer. Deux ETF, deux contrats d’assurance-vie, deux courtiers : faites-lui dresser un tableau avec les mêmes critères, à partir des documents officiels que vous lui fournissez.
Construire des outils. Plutôt que de lui faire calculer « de tête » des intérêts composés, demandez-lui un tableur avec les formules visibles. Vous vérifiez la mécanique, le tableur fait les calculs.
Jouer l’avocat du diable. Demandez-lui les meilleurs arguments contre votre idée d’investissement. L’AMF relève d’ailleurs que l’IA peut atténuer l’effet de nos biais comportementaux. Encore faut-il lui demander de nous contredire !
Consolider votre stratégie. Vous avez une stratégie d’investissement, des idées claires, un journal d’investissement. Mais votre psychologie peut vous jouer des tours. L’IA peut vous servir de journal d’investissement interactif, mais qui n’hésite pas à vous rappeler à l’ordre si vous vous écartez du plan.
Ce qu’elle fait (très) mal
Le problème de l’IA n’est pas qu’elle se trompe : tout le monde se trompe. Le problème, c’est qu’elle se trompe avec exactement le même aplomb que lorsqu’elle a raison.
Elle invente. En 2023, des chercheurs de Patronus AI, Contextual AI et Stanford ont soumis 150 questions sur des rapports financiers d’entreprises américaines aux meilleurs modèles du moment (étude FinanceBench). Branché sur un système de recherche documentaire, GPT-4-Turbo s’est trompé ou n’a pas répondu dans 81 % des cas. Même avec le rapport complet sous les yeux, il ne trouvait la bonne réponse que 79 % du temps. Les modèles ont beaucoup progressé depuis, mais la leçon reste : une réponse fausse ressemble trait pour trait à une réponse juste, calculs détaillés compris. Cependant, les hallucinations semblent diminuer avec les derniers modèles.
Elle peut être en retard d’une guerre. Plafonds, fiscalité, frais, nouveaux produits : l’AMF et l’ESMA rappellent que ces outils peuvent s’appuyer sur des données obsolètes, inexactes ou incomplètes. Un ETF lancé il y a quelques mois peut tout simplement lui être inconnu. Il faut des modèles avancés, capable de chercher sur internet en temps réel. C’est la tendance actuelle.
Elle ne prédit pas l’avenir. Aucune IA ne peut prévoir l’évolution des marchés avec certitude. Si c’était possible, ça se saurait (et ceux qui l’auraient ne vous la loueraient pas quelques dizaines d’euros par mois).
Elle ne travaille pas pour vous. Un chatbot grand public n’a aucune obligation d’agir dans votre intérêt, ni de vérifier que sa suggestion correspond à votre situation. Et en cas de litige, pas de médiateur à qui vous adresser.
Elle sait se rendre convaincante. L’ESMA souligne que ces outils peuvent vous interroger sur votre situation, vos objectifs et votre tolérance au risque, puis produire des conseils qui ont l’air professionnels et personnalisés. Le vernis est parfait ; la responsabilité, inexistante.
L’IA, nouveau jouet des arnaqueurs
Les lecteurs de ma page Arnaques / scam le savent : les escrocs suivent toujours la mode. Après le Forex et les options binaires, voici l’IA, qui leur sert de deux façons.
1. Pour fabriquer de fausses preuves. Le 27 avril 2026, la Banque de France et l’ACPR ont alerté sur des deepfakes de leurs dirigeants, dont le gouverneur François Villeroy de Galhau, diffusés sur les réseaux sociaux pour renvoyer vers des sites frauduleux. Leur règle est limpide : aucun de leurs dirigeants ne recommandera jamais un site ou un produit financier. Dans une fiche de décembre 2025, les autorités européennes (EBA, EIOPA, ESMA) décrivent le même arsenal : fausses publicités avec des célébrités, voix clonées d’un proche ou d’un banquier, faux profils et robots conversationnels pour gagner votre confiance.
2. Comme argument de vente. « Robot de trading piloté par IA », « signaux boursiers générés par intelligence artificielle »… L’ESMA met en garde contre ces applications vendues par abonnement, souvent cher, et qui prétendent prédire les cours. L’AMF rappelle de son côté que « IA » est un mot à la mode : il peut désigner des outils sans grand rapport avec une réelle intelligence artificielle.
Les bons réflexes ne changent pas, ils s’enrichissent :
un rendement élevé et sans risque, promis par un humain ou par une IA, reste le signal d’alerte numéro un ;
une vidéo de personnalité qui recommande un placement est, par défaut, un faux ;
convenez avec vos proches d’un « mot de sécurité » pour vérifier un appel urgent qui réclame de l’argent (conseil des autorités européennes) ;
n’installez jamais de logiciel de prise de contrôle à distance et ne partagez jamais votre écran à la demande d’un inconnu ;
vérifiez toujours l’autorisation sur les registres officiels (REGAFI, ORIAS) et les listes noires de l’AMF.
Mon mode d’emploi en 7 règles
Demandez d’expliquer, pas de choisir. « Explique-moi » plutôt que « que dois-je acheter ? ».
Fournissez les documents officiels. Collez le DIC ou le rapport annuel plutôt que de laisser l’IA puiser dans sa mémoire. Dans l’étude FinanceBench, les modèles se trompaient nettement moins quand on leur donnait le bon document.
Exigez les sources, puis vérifiez à la source. Un chiffre important se contrôle sur le site de l’émetteur, de l’AMF ou de votre courtier.
Gardez vos données pour vous. Ni nom, ni numéro de compte, ni relevés. L’ESMA conseille même de ne communiquer ni votre âge, ni vos coordonnées, ni votre situation financière. Raisonnez en ordres de grandeur ou sur un cas fictif.
Faites calculer par un tableur, pas par le chatbot. L’IA écrit les formules, le tableur calcule, vous contrôlez.
Demandez systématiquement la contradiction. « Quels sont les meilleurs arguments contre ? » est la question la plus rentable que vous puissiez poser.
Gardez la décision. Si l’IA vous oriente vers une plateforme, vérifiez qu’elle est autorisée. Comme le rappelle l’AMF, la décision finale et ses conséquences restent les vôtres.
Quelques requêtes à copier-coller :
« Explique simplement comment un ETF à réplication synthétique peut être éligible au PEA. Quels risques spécifiques, et où les vérifier dans le DIC ? »
« Voici les DIC de deux ETF Monde éligibles au PEA. Compare dans un tableau les frais courants, l’indice suivi et le mode de réplication. Ne recommande rien et signale ce que tu n’as pas trouvé dans les documents. »
« J’envisage d’investir dans [X] parce que [raison]. Fais l’avocat du diable : donne-moi les meilleurs arguments contre. »
« Crée un tableur qui simule un versement de 200 € par mois pendant 20 ans avec trois hypothèses de rendement, formules visibles. »
Ce que disent les régulateurs
Bonne nouvelle : ni l’AMF ni l’ESMA ne vous interdisent quoi que ce soit. Elles vous demandent simplement de savoir à qui vous parlez.
Outil
Encadré par un régulateur financier ?
Ce que ça change pour vous
IA grand public (ChatGPT, Claude, Gemini, Mistral…)
Non : ni autorisée ni supervisée
Aucune obligation d’agir dans votre intérêt, pas de médiateur en cas de litige
Applis de « signaux » ou « robots de trading IA »
À vérifier au cas par cas
Contrôler l’autorisation et les listes noires AMF avant tout versement
Robo-advisors de banques et courtiers
Oui
Gestion selon votre profil, dans le respect de la réglementation
Banque ou conseiller qui utilise l’IA
Oui : MiFID II s’applique (ESMA, mai 2024)
Le professionnel reste tenu d’agir au mieux de vos intérêts
En résumé, l’IA ne change pas qui est responsable. Un professionnel autorisé qui s’en sert reste responsable de ses conseils ; un chatbot que vous consultez seul, personne ne l’est, sauf vous.
Un stagiaire brillant, pas un gérant
Voyez l’IA comme un excellent stagiaire : rapide, cultivé, infatigable, disponible à 3 heures du matin… et capable d’affirmer une bêtise avec un aplomb désarmant. On lui confie la préparation des dossiers, jamais la signature.
Utilisée ainsi, elle peut faire de vous un investisseur mieux informé, et c’est la meilleure des protections. Je le répète depuis 2011 : se protéger, c’est d’abord se former.
Personnellement, je m’en sert pour gagner du temps sur les lectures de bilans financiers, pour faire un suivi de mon portefeuille et me rappeler à l’ordre quand je m’écarte, même un peu, de mes stratégies. Cela me permet d’analyser pourquoi je fais cet écart. En fait, c’est comme pouvoir disposer d’une petite équipe d’assistants. Comme dans la réalité, on peut leur faire confiance pour des tâches simples et répétitives, pas pour décider de placer son argent sans vérification.
Et vous, utilisez-vous déjà l’IA pour vos placements ? Pour quels usages, avec quelles mauvaises surprises ? Racontez-le en commentaire, cela servira à d’autres !
Cet article a une vocation informative et ne constitue pas un conseil en investissement.
Sources
Toutes consultées et vérifiées le 1er novembre 2026.
Pendant des années, l’investisseur français qui voulait « tout le monde » dans son PEA devait bricoler : un ETF MSCI World d’un côté, un ETF émergents de l’autre, et un petit tableur pour garder les proportions. Depuis juillet 2026, Amundi propose enfin un seul ETF qui fait les deux : le GPEA, alias Amundi PEA Global (MSCI ACWI).
Sur le papier, c’est le produit rêvé pour le particulier qui veut investir simplement, sans se prendre la tête, et pour très longtemps. Mais comme toujours, le diable se cache dans les détails : des frais un peu plus élevés que ses cousins, un encours encore modeste et surtout une réplication synthétique qui fait parfois peur (à tort ou à raison, on va en parler).
J’en ai acheté, et je garde aussi mes WPEA. Pourquoi ? Et bien, je vais vous l’expliquer…
GPEA : la fiche d’identité
GPEA réplique le MSCI ACWI, c’est-à-dire environ 2 500 entreprises de 47 pays : les 23 pays développés du MSCI World, plus 24 pays émergents (Chine, Taïwan, Inde, Brésil, Corée du Sud…).
Caractéristique
GPEA
Nom complet
Amundi PEA Global (MSCI ACWI) UCITS ETF Acc
Code ISIN
FR0014017NX3
Ticker
GPEA (Euronext Paris)
Société de gestion
Amundi Asset Management
Date de création
6 juillet 2026 (cotation le 15 juillet 2026)
Indice répliqué
MSCI AC World Daily Net Total Return
Méthode de réplication
Synthétique (swap non financé)
Frais de gestion
0,30 % par an
Encours
Environ 80 millions d’euros (14 octobre 2026)
Dividendes
Capitalisation (réinvestis)
Prix de la part
Environ 5 euros
Éligibilité
PEA, compte-titres, assurance-vie selon les contrats
Quelques points à garder en tête :
Les émergents ne pèsent qu’environ 11 à 12 % de l’indice. GPEA reste donc d’abord un ETF « pays riches », avec une touche d’émergents.
Les États-Unis représentent près de 64 % de l’ensemble, et la technologie environ 30 %. Nvidia, Apple et Microsoft restent en tête. Diversifié, oui. Neutre, certainement pas.
Le prix de la part (environ 5 euros) est parfait pour un investissement progressif avec de petites sommes : 50 euros par mois, ça fait 10 parts, pas besoin de fractions.
Un ETF tout neuf n’a pas d’historique. On ne connaît pas encore son écart de suivi réel par rapport à l’indice (la tracking difference). Il faudra attendre six mois à un an pour juger sur pièces. Mais ceci dit, il n’y a aucune raison de douter qu’Amundi ne fera pas aussi bien que d’habitude.
Comparaison avec les autres ETF éligibles au PEA
Pour être exposé au « monde » dans un PEA, on a aujourd’hui trois grandes familles : le MSCI World seul, le MSCI ACWI (GPEA), ou le bricolage World + émergents.
ETF
Ticker
Indice
Frais
Encours (environ)
Création
Amundi PEA Global
GPEA
MSCI ACWI
0,30 %
80 M€
2026
iShares MSCI World Swap PEA
WPEA
MSCI World
0,20 %
2,3 Md€
2024
Amundi PEA Monde
DCAM
MSCI World
0,20 %
1,2 Md€
2025
Amundi MSCI World Swap
CW8
MSCI World
0,38 %
6,5 Md€
2009
Amundi PEA Emergent ESG Transition
PAEEM
MSCI EM ESG Transition
0,30 %
270 M€
2019
Tous ces ETF sont capitalisants et tous utilisent un swap (on verra pourquoi plus bas). Les encours sont arrondis et datés de l’été ou de l’automne 2026 selon les sources.
Quelques remarques :
WPEA et DCAM sont les champions des frais sur le MSCI World (0,20 %). Ils laissent de côté les émergents.
CW8 est le doyen, avec le plus gros encours, mais ses 0,38 % ne se justifient plus pour de nouveaux versements. Son prix de part (près de 700 euros) n’aide pas non plus les petits budgets.
Le bricolage WPEA (88 %) + PAEEM (12 %) revient à environ 0,21 % de frais pondérés, soit 0,09 point de moins que GPEA. Mais PAEEM suit un indice filtré ESG, qui n’est pas exactement le MSCI Emerging Markets, et il faut rééquilibrer soi-même.
GPEA coûte 0,10 point de plus que WPEA. Sur 10 000 euros, cela fait 10 euros par an. Ce n’est pas rien sur trente ans, mais c’est le prix de la simplicité et des émergents « inclus ».
Pour mémoire, d’autres ETF PEA très utilisés, qui ne jouent pas dans la même catégorie :
ETF
Ticker
Indice
Frais
iShares S&P 500 Swap PEA
SPEA
S&P 500
0,10 %
Amundi PEA S&P 500
PSP5
S&P 500
0,12 %
BNP Paribas Easy S&P 500
ESE
S&P 500
0,14 %
Amundi PEA MSCI Europe
PCEU
MSCI Europe
0,15 %
Amundi PEA Nasdaq-100
PUST
Nasdaq-100
0,30 %
Ces ETF sont plus concentrés (un seul pays ou un seul secteur). Ils peuvent compléter un cœur de portefeuille « monde », mais pas le remplacer si l’objectif est la diversification. J’avais d’ailleurs consacré un article au PUST l’an dernier.
Physique ou synthétique : comment un ETF réplique son indice
Un ETF promet de faire « comme l’indice ». Il y a trois façons de tenir cette promesse, et aucune n’est parfaite.
1. La réplication physique complète
L’ETF achète réellement toutes les actions de l’indice, dans les mêmes proportions. C’est la méthode la plus intuitive : vous savez ce que vous possédez.
Ses limites :
Elle coûte cher sur les gros indices. Acheter et rééquilibrer 2 500 lignes, dont des petites valeurs émergentes peu liquides, génère des frais de transaction qui rongent la performance.
Le prêt de titres. Beaucoup d’ETF physiques prêtent leurs actions à des tiers pour gagner quelques points de base. Cela réintroduit… un risque de contrepartie, ce qu’on pensait justement éviter.
La fiscalité des dividendes étrangers. Un ETF physique subit les retenues à la source des pays où il investit, ce qui pèse sur la performance.
Elle est impossible dans un PEA pour un indice mondial, puisque le PEA exige au moins 75 % d’actions européennes.
2. La réplication physique par échantillonnage
L’ETF n’achète qu’une partie des titres, choisis pour reproduire au mieux le comportement de l’indice. C’est la solution courante pour les indices très larges (MSCI ACWI IMI, FTSE All-World…).
Sa limite principale : l’écart de suivi. En ne détenant pas tout, l’ETF peut s’écarter de l’indice, surtout lors des mouvements brutaux sur les petites valeurs.
3. La réplication synthétique (par swap)
C’est la méthode utilisée par GPEA, WPEA, DCAM, CW8 et quasiment tous les ETF « monde » du PEA. Le fonctionnement est un peu plus subtil :
L’ETF achète un panier de substitution, composé d’actions européennes liquides. C’est ce panier qui rend l’ETF éligible au PEA (au moins 75 % d’actions européennes).
Il signe un contrat d’échange (swap) avec une banque : l’ETF lui verse la performance de son panier, la banque lui verse la performance de l’indice visé (ici le MSCI ACWI).
Chaque jour, la valeur du swap est calculée. Si la banque doit de l’argent à l’ETF, cette dette est plafonnée à 10 % de l’actif par la réglementation européenne UCITS, et le swap est remis à zéro (reset) dès que ce seuil approche.
Dans le cas d’un swap non financé (celui de GPEA), l’ETF reste propriétaire de son panier d’actions. Dans un swap financé, l’ETF verse le cash à la banque, qui lui remet en échange des titres en garantie (le collatéral).
Les avantages sont réels : un suivi d’indice souvent très précis, des frais bas, et parfois un léger avantage fiscal sur les dividendes américains. Mais les limites existent aussi :
Le risque de contrepartie. Si la banque fait défaut, l’ETF peut perdre jusqu’à ce qu’elle lui doit, soit au maximum 10 % de l’actif. En pratique, le panier de substitution reste dans le fonds et il faudrait un scénario systémique pour en arriver là. Mais Lehman Brothers aussi, c’était « impossible »…
Ce que vous détenez n’est pas ce que vous suivez. Votre GPEA est rempli d’actions européennes, pas de Nvidia ni de TSMC. En temps normal, on s’en moque. En cas de crise de marché grave, on peut se poser des questions.
L’opacité. La composition du panier et l’identité de la contrepartie ne sont pas toujours mises en avant. Il faut aller les chercher dans la documentation de l’émetteur.
Le risque réglementaire, propre au PEA. L’éligibilité de ces ETF repose sur une règle (le panier européen) que l’État peut changer. On a eu un sérieux coup de chaud cet été.
Méthode
Ce que détient l’ETF
Point fort
Limite principale
Physique complète
Toutes les actions de l’indice
Transparence
Coûts sur les gros indices, impossible en PEA pour le monde
Physique par échantillonnage
Une partie des actions
Coûts réduits
Écart de suivi
Synthétique (swap)
Un panier de substitution + un swap
Suivi précis, éligible au PEA
Contrepartie, risque réglementaire
L’été où les ETF swappés ont failli quitter le PEA
Ce risque réglementaire n’a rien de théorique. Petit rappel de l’été 2026 :
Date
Événement
26 août 2026
Le ministre David Amiel annonce que le gouvernement ne proposera pas d’exclure les ETF swappés du PEA
25 août 2026
Question écrite du député Corentin Le Fur sur les intentions du gouvernement pour le budget 2027
24 juillet 2026
Note de quatre fédérations professionnelles (AFG, AMAFI, FBF, France Post-Marché) : la DG Trésor envisagerait de rendre ces fonds inéligibles
15 juillet 2026
GPEA arrive en bourse… en plein dans la tempête
14 mai 2026
Question écrite du sénateur Hervé Maurey demandant leur retrait du PEA
L’idée de Bercy était simple : le PEA a été créé pour financer les entreprises européennes, pas pour acheter le S&P 500 avec un avantage fiscal. On peut comprendre la logique. Mais pour des millions d’épargnants qui ont construit leur stratégie long terme sur ces ETF, le changement aurait été brutal, même avec une « clause du grand-père ».
Le gouvernement a donc reculé. Tant mieux. Mais je retiens surtout une leçon : ce que la loi donne, la loi peut le reprendre. Surtout en France, où la stabilité réglementaire n’est pas vraiment une tradition française (malheureusement). Le sujet reviendra sûrement un jour. C’est une raison de plus pour ne pas mettre tous ses œufs dans le même panier… ni dans la même enveloppe.
Que fait l’investisseur (très) particulier ?
Ceci n’est évidemment pas un conseil en investissement, mais simplement ce qu’un simple particulier fait de son côté.
Je l’avais déjà écrit : je n’ai jamais été un grand fan des ETF, je préfère détenir les titres en direct, même si je reconnais l’efficacité et la simplicité de ces produits, et que j’augmente chaque année leur part dans mon portefeuille global . Mais de toute façon pour la partie « très long terme », en mode DCA permanent, de mon PEA, celle que je ne veux pas avoir à surveiller, l’ETF monde reste l’outil le plus raisonnable. Et là, j’utilise les deux.
1. WPEA reste mon socle. J’en détiens; il coûte 0,20 % par an, son encours dépasse les 2 milliards d’euros et ses écarts achat-vente sont serrés. Je n’ai aucune raison de le vendre. Je le garde, tout simplement. Avec un achat régulier (en Value Averaging pour ceux que ça intéresse).
2. GPEA reçoit mes nouveaux versements. Il m’apporte les émergents sans avoir à gérer une deuxième ligne ni à rééquilibrer. Et il évite PAEEM, dont l’indice filtré ESG ne me convainc pas pour cette poche. Avec une part à 5 euros, il se prête parfaitement à l’investissement progressif, que je pratique et défends sur ce site depuis 2011.
3. Deux émetteurs, deux structures, deux contreparties. WPEA est un fonds iShares (BlackRock) domicilié en Irlande. GPEA est un FCP français géré par Amundi. Les swaps ne sont pas signés avec les mêmes banques ni dans le même cadre juridique. Si l’un des deux rencontrait un problème (contrepartie, fermeture du fonds, changement de règle propre à un type de structure), l’autre ne serait pas forcément touché. C’est de la diversification… de la tuyauterie.
4. Le résultat est un « World légèrement émergent ». En combinant les deux, je suis un peu sous-pondéré en émergents par rapport au MSCI ACWI. C’est un choix assumé : je garde une petite exposition à ces marchés, sans en faire un pari. Mécaniquement, je vais favoriser le GPEA sur le long terme car j’y investi davantage que sur WPEA.
Et pour la partie que je veux vraiment « blinder », celle qui doit traverser toutes les crises, je reste fidèle à ce que j’écrivais au printemps 2025 : un ETF à réplication physique sur compte-titres, en complément du PEA. Pas parce que les ETF synthétiques sont dangereux, mais parce qu’un investisseur long terme doit pouvoir dormir tranquille même quand le monde ne l’est pas.
Pour finir, un mot sur le timing. Je ne cherche pas le point d’entrée parfait sur ce type d’ETF : je verse régulièrement, quelle que soit la météo boursière. Sur vingt ou trente ans, la discipline compte bien plus que le jour d’achat. Et comme disait Keynes, « à long terme, nous sommes tous morts »… raison de plus pour commencer tôt.
Avertissement et sources
Cet article ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et un ETF actions peut perdre une part importante de sa valeur. Mes chiffres sont arrêtés mi-octobre 2026, à vérifier sur les documents officiels des émetteurs avant tout investissement.
Avec une offre totale de 19,93 millions de bitcoins en circulation, un cours à 1 000 000 $ par BTC porterait la capitalisation de l’ensemble du réseau à 19 930 milliards de dollars (soit 19,93 billions de dollars). Ce seuil, longtemps jugé utopique, placerait Bitcoin parmi les mastodontes de la finance mondiale.
Le million, c’est tout un symbole comme le rappelait si bien les Inconnus. Allez, une petite relaxation avant de passer aux choses sérieuses !
Une valorisation historique
Atteindre la barre du million de dollars n’est pas qu’une victoire psychologique : c’est la reconnaissance d’un actif numérique à la rareté extrême. La formule est simple :Nombre total de BTC×Prix unitaire=19,93 millions×1 000 000 $=19,93 T$
Cette capitalisation dépasserait largement celle de nombreuses entreprises cotées : pour la comparer, elle représenterait par exemple près de deux fois la valeur actuelle de Microsoft ou d’Apple.
Actif
Taille approximative
Bitcoin à 1 000 000 $
19,93 T$
Or (haut de gamme des estimations)
28,787 T$
Marché actions mondial (fin Q3 2025)
144,8 T$
Marché Forex (volume quotidien d’échanges)
9,6 T$ par jour
Bitcoin versus l’or : un duel de titans
L’or reste la référence de la rareté matérielle. Selon les estimations, la valeur totale de l’or extrait et en circulation se situe entre 23 000 milliards et 34 500 milliards de dollars. À 1 000 000 $ par BTC, Bitcoin s’approcherait de la fourchette basse de l’or, à environ 19,9 T$ contre 28,8 T$ pour l’estimation la plus souvent citée. Il ne deviendrait pas le nouvel or, mais confirmerait sa place en tant qu’« or numérique ».
Le bitcoin exprimé en or ne dépasse pas ses plus hauts. Cela montre aussi que ce n’est certainement pas le bitcoin qui s’apprécie, mais bien le dollar (et autres monnaies) qui se déprécient. Le même raisonnement est bien sûr valable pour l’or.
Comparaison avec le marché actions mondial
Le marché des actions cotées affiche une valorisation record de 144,8 000 milliards de dollars fin du troisième trimestre 2025 (source: https://www.voronoiapp.com/markets/-Global-Stock-Market-Capitalization-Reaches-Record-145-Trillion-in-Q3-2025-5178 ), un poids colossal dominé par les géants technologiques et les grands indices mondiaux. Avec 19,93 T$, Bitcoin ne pèserait qu’environ 14% de ce total, ce qui souligne qu’il reste un marché de « niche », même à un million par unité !
Le Forex : le champion de la liquidité
La taille du marché des changes est rarement exprimée en capitalisation, mais en volume d’échanges. En avril 2025, la Banque des Règlements Internationaux estimait les transactions quotidiennes à 9 600 milliards de dollars. À titre de comparaison, Bitcoin à 1 000 000 $ représenterait plus de deux jours de transactions Forex, mais ne concurrencerait pas ce marché ultra-liquide dans son modèle de fonctionnement.
Enjeux et perspectives
Rareté et attrait institutionnel : pour atteindre un tel prix, Bitcoin devrait attirer des flux massifs d’investisseurs institutionnels et voir son utilisation comme réserve de valeur considérablement renforcée.
Impact sur la finance traditionnelle : une capitalisation de près de 20 000 milliards repositionnerait Bitcoin non plus comme un actif alternatif, mais comme un pilier à part entière de la finance mondiale.
Risques de volatilité : plus la valorisation grimpe, plus l’actif devient sensible aux chocs macroéconomiques et aux régulations.
Atteindre 1 000 000 $ par Bitcoin n’est pas une fin en soi, mais un jalon symbolique qui témoignerait de l’adoption croissante de la cryptomonnaie. Pour l’investisseur particulier, il s’agit d’un champ d’observation majeur : comprendre les dynamiques d’offre et de demande, les décisions réglementaires et les grandes tendances économiques qui pourraient propulser, ou freiner, cette trajectoire hors norme.
Autrement dit, ce fameux million n’est pas un nombre totalement utopique. Evidemment, rien n’est certain et surtout pas la date à laquelle cette valeur symbolique serait atteinte.
En ce qui concerne l’Investisseur(très)Particulier. J’ai pris une bonne part de bénéfices sur le cycle actuel, et le reste, je l’ai mis en ETF avec mon portefeuille boursier. En effet, garder un montant conséquent de bitcoin en direct est beaucoup trop risqué pour un simple particulier. Sans parler des problématiques de la succession. Un compte-titre est tout de même beaucoup plus simple à gérer, non ? Mais ceci est un autre débat !
Disclaimer:
Les informations fournies dans cet article sont à titre informatif et ne constituent en aucun cas un conseil en investissement ou une recommandation d’achat ou de vente de produits financiers. Avant toute décision d’investissement, il est fortement recommandé de consulter un conseiller financier indépendant et de prendre en compte votre situation personnelle, votre profil de risque et vos objectifs. Investir comporte des risques, y compris la perte partielle ou totale du capital.
Depuis septembre 2025, Trade Republic fait sensation en proposant l’accès au private equity dès 1€, en partenariat avec les géants Apollo et EQT. Une révolution pour les particuliers ou un coup marketing potentiellement dangereux pour l’investisseur (très) particulier ? Analysons les risques…
L’offre qui fait trembler la gestion traditionnelle
Trade Republic bouscule les codes en rendant accessible une classe d’actifs historiquement réservée aux investisseurs institutionnels et aux ultra-riches. Avec un ticket d’entrée symbolique de 1€ et la promesse d’un objectif de rendement à 12% par an, l’offre séduit. Mais comme souvent dans la finance, le diable se cache dans les détails.
Ce que Trade Republic promet
Accessibilité maximale : ticket minimum de 1€ contre plusieurs dizaines de milliers d’euros traditionnellement
Liquidité améliorée : possibilité de rachat mensuel sans période de blocage
Diversification : accès à 9 fonds sélectionnés par Apollo et EQT
Objectif de performance : 12% de rendement annuel cible
Source: Trade Republic
Les risques cachés derrière les (belles) promesses
1. Des frais qui plombent la performance
Les frais « cachés » : Une analyse approfondie révèle que les fonds proposés comportent des frais de gestion annuels pouvant atteindre 2,6% à 4,5%, auxquels s’ajoutent des commissions de performance de 1,7% et des frais de sortie jusqu’à 5%.
Ces frais, souvent qualifiés de « cachés », ne sont pas clairement communiqués avant investissement. Sur 5 ans, ils peuvent représenter jusqu’à la moitié des sommes investies, réduisant drastiquement les rendements nets.
2. Un objectif de 12% non garanti et peu réaliste
Performance hypothétique : L’objectif de 12% annoncé par Trade Republic n’est aucunement garanti. Les données historiques du private equity français montrent un TRI net moyen de 11,3% depuis 1987 (source: France Invest), mais avec une dispersion énorme des performances. Sans parler que nous sommes tout de même plutôt en haut de cycle sur les indices ces derniers temps…
La réalité des chiffres : Environ 25% des fonds de private equity affichent des performances négatives ou très faibles. Même avec une diversification sur 9 fonds, le risque de perte permanente de capital peut atteindre près de 1%.
3. Une liquidité en trompe-l’œil
Illiquidité structurelle : Malgré les promesses de rachats mensuels, la liquidité des fonds de private equity reste fondamentalement contrainte par la nature illiquide des actifs sous-jacents. Les rachats dépendent entièrement des conditions de liquidité disponibles du fonds.
Durée d’engagement réelle : Le private equity nécessite traditionnellement des engagements de 5 à 10 ans minimum. Les particuliers doivent être préparés à immobiliser leurs capitaux sur de longues périodes, malgré la flexibilité annoncée.
4. La complexité des produits ELTIF
Véhicules sophistiqués : Les fonds proposés sont structurés sous forme d’ELTIF (European Long Term Investment Funds), avec des règles complexes et des contraintes réglementaires que les investisseurs particuliers maîtrisent rarement.
Absence d’avantages fiscaux : Contrairement aux FCPR traditionnels, ces fonds ne bénéficient pas d’avantages fiscaux spécifiques comme l’exonération d’impôt sur les plus-values après 5 ans.
Les risques de marché spécifiques au private equity
Les entreprises non cotées présentent des difficultés de valorisation accrues, avec des estimations parfois approximatives par rapport aux marchés cotés. Cette opacité peut masquer des risques importants.
Échec entrepreneurial
Il faut garder à l’esprit que 30% des entreprises financées par du capital-risque échouent, et que les performances passées ne présagent pas des résultats futurs.
Que fait l’investisseur (très) particulier ?
Ma position personnelle
À titre personnel, je reste très sceptique sur cette offre. Le private equity est une classe d’actifs complexe qui nécessite une expertise et une capacité d’analyse que la plupart des particuliers n’ont pas. Le ticket d’entrée faible peut créer une illusion de simplicité dangereuse.
Mes recommandations si vous souhaitez malgré tout investir
Allocation limitée : Ne jamais investir plus de 5-10% de son patrimoine total dans cette classe d’actifs
Compréhension des mécanismes : S’assurer de bien comprendre les frais réels et les mécanismes de sortie
Horizon d’investissement long : Être préparé à un engagement de 7-10 ans minimum
Diversification préalable : S’assurer d’avoir déjà un portefeuille diversifié avant d’envisager le private equity
Alternative plus sage (et probablement plus rentable à long terme) : les ETF
Pour une exposition au dynamisme entrepreneurial avec plus de transparence et de liquidité, je préfère personnellement les ETF spécialisés sur les petites et moyennes capitalisations, les secteurs innovants ou simplement un indice large tel que le MSCI World par exemple. Ils offrent une diversification similaire avec des frais incomparablement plus bas et une liquidité quotidienne.
Le verdict de l’investisseur (très) particulier
L’offre de Trade Republic démocratise certes l’accès au private equity, mais les risques inhérents à cette classe d’actifs restent entiers. Pire, la facilité d’accès peut inciter les particuliers à sous-estimer ces risques.
Cette offre me rappelle les promesses des crypto-actifs ou des OPCVM structurés : beaucoup de marketing, des rendements mirobolants annoncés, mais au final des risques disproportionnés pour l’investisseur lambda.
Mon conseil : Avant de succomber à la mode du private equity « démocratisé », assurez-vous d’abord d’avoir optimisé vos placements traditionnels (PEA rempli, assurance-vie diversifiée, compte-titres avec des ETF larges et peu chers). Le private equity, même accessible à 1€, reste un placement de diversification pour investisseurs avertis, pas un placement de base.
Gardez en tête que dans l’investissement, ce qui semble trop beau pour être vrai l’est généralement !
Cela n’empêche en rien d’avoir un compte chez Trade Republic, qui présente aussi un certain intérêt (je vous laisse voir mon ancien article à ce sujet):
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches ! Chacun est responsable de ses propres investissments !
Le contenu de cet article n’exprime qu’une opinion personnelle et montre, à titre informatif, les risques associés à un investissement. Ceci ne correspond en aucun cas à un conseil en investissement. Chacun est responsable de ses propres décisions en investissement !
Après avoir ouvert un compte « test » en avril 2024, voilà un retour d’expérience depuis. En effet, tout comme pour l’achat d’une voiture où l’on se base sur l’avis d’autres utilisateurs, les caractéristiques techniques, son propre avis évolue durant plusieurs mois.
Allons directement à la conclusion: je suis très satisfait de l’expérience.
Mais…
Il y a toujours un « mais » quelque part.
Les points positifs (et négatifs !):
Le cashback de la carte VISA:
Outre être gratuite, elle offre un petit cashback sous forme d’actions (ou plus précisément de parts d’actions) limité malheureusement à 15 euros par mois, soit une dépense de 1500 euros.
Ce n’est qu’un détail, mais j’aime bien le principe d’être rémunéré pour mettre à disposition mon argent à une banque. Les banques traditionnelles ont l’approche inverse: c’est à l’utilisateur qu’elle octroient l’immense honneur d’accepter son argent contre rétribution pour lui permettre de l’utiliser (sur autorisation!). A titre personnel, je n’ai plus de banque traditionnelle depuis des années, et je ne m’en porte pas plus mal. Pour ceux qui pensent que c’est un problème, notamment pour l’obtention d’un crédit, ne vous inquiétez pas: si vous ne trouvez pas votre bonheur dans une banque en ligne (qui ont souvent quelques crédits « préformatés » pouvant ne pas forcément répondre précisément à VOS besoins spécifiques), si votre dossier est correct, vous trouverez tout ce que vous voudrez dans n’importe quel réseau.
Mais l’idée ici n’est pas de vanter les avantages des banques en ligne. Revenons à Trade Republic. Ce qui me plait le plus avec leur carte VISA, c’est la facilité à suivre les opérations sur leur application. Notifications quasi-immédiates, cashback instantanément calculé. C’est presque tout ce qu’il me faut.
Le seul point à améliorer serait à mon avis la possibilité de séparer différents sous-comptes. En effet, l’unique compte courant sert à la fois à alimenter le compte-titre et à gérer les dépenses de la carte. Personnellement, cela ne me dérange pas, car on voit facilement un diagramme à bulles avec « revenus » et en face « dépenses » (de la carte donc) et « investir » (achats de titres). Les deux côtés s’équilibrant, il suffit de faire une simple soustraction. De plus, je dépose 1500 € (en plus de mes virements réguliers pour l’achat hebdomadaire de titres) et quand ma bulle « dépenses » atteint 1500 €, je remet ce que j’estime être nécessaire pour terminer le mois.
Bref, cela ne me dérange pas vraiment, mais j’imagine que cela pourrait être plus simple en séparant le cash dédié à l’investissement de celui dédié à la carte bancaire.
D’autre part, je n’ai jusqu’à présent jamais eu de soucis de paiement, que ce soit en France, y compris dans les distributeurs de carburant qui posent souvent des problèmes à certaines cartes. Dans ce cas, il y a un paiment à la pré-autorisation d’environ 150 euros (suivant l’enseigne), qui est corrigé à la vraie somme dépensée dès que le plein est terminé.
Je n’ai pas eu l’occasion de tester hors-France depuis l’ouverture du compte au printemps dernier, mais il n’y a aucune raison que cela ne fonctionne pas.
Mon cashback se transforme en actions JNJ au lieu d’aller uniquement enrichir une banque traditionnelle…
Remarque: Quand j’ai ouvert mon compte fin mars, il y avait une liste d’attente ENORME pour obtenir la carte et je pensais vraiment que je n’allais l’avoir qu’à la fin de l’année. En fait, il y a eu des grosses accélérations ce qui a fait que cela n’a duré qu’un peu plus de deux mois, à ce moment, avant de l’obtenir dans ma boite aux lettres.
Le plan d’investissement en titres:
Comme je le disais dans mon premier article, on peut choisir entre différentes périodicités. En ce qui me concerne, j’ai opté pour des achats récurrents hebdomadaires.
Petite remarque: hebdomadaire signifie 4 fois par mois et non pas tous les 7 jours. En résumé, les opérations ont lieu tous les 7 jours, mais la première du mois suivant est souvent décalée de quelques jours (puisqu’un mois ne fait pas 28 jours!). Evidemment, il peut aussi y avoir des décalages si la date J+7 tombe sur un jour férié. On ne contrôle donc pas exactement la périodicité, mais globalement, l’idée étant de lisser les achats en DCA, cela ne change pas grand chose et surtout, c’est extrêmement pratique.
Dans le premier article, j’émettais quelques doutes sur le timing dans la journée de l’achat et donc le prix réellement payé.
En effet, il y a souvent un spread dû à un achat groupé. Globalement, sans avoir fait une étude statistique à ce sujet, il y a parfois un prix plus bas que la moyenne de la journée et parfois un prix plus haut. Il arrive aussi (rarement) que le prix exécuté soit légèrement plus haut que le prix affiché par l’application graphique (ou en regardant sur Tradingview par exemple), surtout sur des actions un peu moins liquides.
Bref, pour ces petits différences, je trouve que l’avantage de l’automatisation compense grandement. De toute façon, je ne vois pas comment Trade Republic pourrait timer le marché et donc faire du day-trading pour optimiser les entrées, mais il y a certainement d’autres facteurs qui entrent en jeu (sachant qu’ils sous-traitent les achats au courtier Lang & Schwarz, qui rétrocède des commissions) et qui donnent justement cette impression de « frais cachés ». Dans les faits, c’est sans doute vrai, mais très franchement, pour le confort fourni, cela me va très bien.
Notez que je n’utilise mon compte que pour acheter des actions et des ETF, pas d’obligations ni de cryptos. Pour ces deux dernières catégories, je pense qu’il y a bien mieux ailleurs (même si en ce qui concerne les obligations, le fait de fractionner peut intéresser certains, mais si on veut investir sérieusement dans des obligations soit on passe par des ETF soit on dispose de grosses sommes et donc un courtier type IB).
Je continue de faire mes achats « swing trading » avec IB, car dans ce cas je veux maîtriser tous les paramètres. L’euro unique de frais pour des achats/vente sur Trade Republic n’est pas un argument pour moi. Si je fais une transaction importante de plusieurs dizaines de milliers d’euros, ce qui m’intéresse, c’est une exécution claire, fiable et sans frais « cachés », sur une « vraie » plateforme de trading et IB fait parfaitement l’affaire en ce qui me concerne. Je me vois mal faire du « trading » avec un smartphone sur des graphiques épurés. Par contre, pour un plan d’investissement régulier, cette simplicité est à mon avis un des atouts majeurs de Trade Republic.
J’utilise Trade Republic comme une combinaison compte-courant/carte bancaire + « Livret A boosté version compte-titre ».
Pour la petite histoire, j’ai ouvert ce compte dans l’idée de remplacer un PEL. Je veux mettre de côté environ 50 000 euros sur une échéance de 5 à 7 ans sans me casser la tête. Je prévois des travaux de toiture dans ma résidence principale. Evidemment, investir en actions sur 5-7 ans, c’est prendre un risque sur le rendement.
Mais si je fais mieux que le PEL (2,25% d’intérêts actuellement), cela sera tant mieux ! Si je fais moins bien, je prendrai des liquidités ailleurs (combinaison livret A, du cash restant sur des compte-titres et/ou un prêt en fonction des taux du moment) compte-tenu de la situation financière globale vers 2030. L’idée est de pouvoir me faire une sorte de prêt Lombart à moi-même en ne prenant comme part de risque que les fluctuations du marché actions.
L’idée est avant tout de « bloquer » une somme dans un compte séparé pour ces travaux nécessaires à terme.
Notez que j’ai non seulement une bonne capacité d’épargne, mais aussi un petit patrimoine qui me permet de prendre « des risques » sur les actions sur une échéance « si courte ».
En fait, je pense que Trade Republic et son plan d’investissement est très bien pour se constituer tranquillement un patrimoine. Mon exemple est peut-être un cas un peu particulier, mais même avec un investissement de 100 euros par mois, sur un temps suffisamment long, cela sera toujours mieux qu’un livret quelconque pour l’immense majorité des gens.
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches ! Chacun est responsable de ses propres investissments !
Dans le monde de l’investissement, les marchés montrent souvent ce que l’on peut seulement décrire comme une schizophrénie. Les mouvements de prix peuvent fluctuer de manière sauvage d’un extrême à l’autre, laissant les investisseurs perplexes et incertains quant à la meilleure marche à suivre. Ceci est particulièrement évident dans les mouvements récents de certains actifs comme le Bitcoin, les actions d’Exxon et Unihealth, par exemple.
Explorons comment ces fluctuations reflètent la nature erratique des marchés et pourquoi il est crucial pour les investisseurs individuels de garder la tête froide au milieu du chaos.
Bitcoin (et autres cryptos) : Sur les montagnes russes
Bitcoin, l’emblème de la volatilité, a vu son prix monter à des sommets vertigineux, pour ensuite s’effondrer avec une férocité égale, avant de revenir vers ses plus hauts (en tout cas, en cette fin mai 2024 !). En quelques semaines seulement, nous avons été témoins de sommets époustouflants suivis de « creux » déchirants. Sans parler de Polkadot ou d’autres altcoins !
Cette course effrénée est suffisante pour mettre les nerfs des investisseurs les plus chevronnés à rude épreuve.
Prenons, par exemple, la récente hausse des prix du Bitcoin, alimentée par un nouvel intérêt institutionnel et une adoption croissante. De nombreux investisseurs ont sauté dans le train en marche, espérant surfer sur la vague de l’élan vers des richesses incommensurables. Cependant, aussi rapidement qu’il a grimpé, le prix du Bitcoin a chuté, laissant ceux qui ont acheté au sommet avec des pertes importantes.
Sur le marché boursier, Exxon Mobil Corporation, autrefois considérée comme un pilier du secteur énergétique, a fait face à sa part de turbulences. Le cours de l’action de l’entreprise a été secoué par les dynamiques changeantes du marché, y compris les évolutions de la demande, les pressions réglementaires et la transition vers les sources d’énergie renouvelables.
Pour les investisseurs axés sur la valeur, le cours déprimé de l’action d’Exxon en 2020/21 peut sembler une opportunité séduisante d’acheter des actions à prix réduit. Cependant, d’autres soutiennent que les perspectives à long terme de l’entreprise sont sombres, compte tenu de la poussée mondiale vers la décarbonisation et de l’avenir incertain des combustibles fossiles. Enfin, on peut préférer d’autres acteurs (Total Energies, en ce qui me concerne, car davantage tourné vers l’avenir et avec un management efficace).
Non, non, ce n’est pas le cours d’une « licorne » en biotech ou d’un memecoins de la pire espèce, mais l’une des plus grosses entreprises de la planète !
UnitedHealth : Braver la tempête
Dans le secteur de la santé, UnitedHealth Group, une entreprise de premier plan connue pour ses services de santé diversifiés et ses offres d’assurance, a fait face à sa part de turbulences sur le marché. Malgré des bénéfices solides et une position de marché robuste, le cours de l’action de UnitedHealth a connu des fluctuations notables en réponse au sentiment général du marché et aux tendances sectorielles.
Pour les investisseurs à long terme, ces variations de prix peuvent sembler être de simples bruits comparés aux fondamentaux solides de l’entreprise. Cependant, la tentation de réagir aux mouvements à court terme du marché peut être significative, surtout en période d’incertitude ou, comme c’était le cas pour moi, offrir une fenêtre d’entrée appropriée pour du long terme.
C’est exactement le genre d’entreprise qui commence à m’intéresser à chaque fois que son cours descend sous la MM200 semaines (= une zone de plus bas d’environ 4 ans).
Conclusion: Garder une perspective dans un marché turbulent
En période de turbulences sur le marché, il est facile de succomber à la peur et à la panique. Cependant, l’histoire nous a montré à maintes reprises que les réactions impulsives mènent souvent à des résultats sous-optimaux. Au lieu de cela, les investisseurs doivent adopter une approche disciplinée et se concentrer sur les facteurs qu’ils peuvent contrôler.
Tout d’abord, il est essentiel d’avoir une stratégie d’investissement bien définie, adaptée à vos objectifs financiers, votre tolérance au risque et votre horizon temporel. La diversification des classes d’actifs peut aider à atténuer le risque et à lisser la volatilité à long terme.
De plus, rester informé et mener des recherches approfondies peut fournir la confiance nécessaire pour résister aux fluctuations du marché. Plutôt que de réagir impulsivement à chaque variation de prix, les investisseurs devraient prendre du recul, évaluer la situation de manière objective et prendre des décisions éclairées basées sur un raisonnement solide.
Enfin, il est crucial de maintenir une perspective à long terme et de résister à la tentation de chronométrer le marché. Bien que la volatilité à court terme puisse entraîner des revers temporaires, rester investi à travers les cycles du marché peut offrir des récompenses significatives au fil du temps.
En conclusion, naviguer dans la schizophrénie des marchés nécessite une main ferme et une approche disciplinée. En gardant ses émotions sous contrôle, en se concentrant sur les objectifs à long terme et en s’en tenant à une stratégie d’investissement bien pensée, les investisseurs individuels peuvent braver la tempête et en sortir plus forts.
A titre personnel, même si j’investi dans des secteurs très risqués (les cryptos !), je n’en garde pas moins une stratégie à long terme (qui inclut aussi des actions moins volatiles…) et des objectifs clairs.
L’une des meilleures décisions que j’ai pu prendre en matière d’investissement est bien de m’intéresser à la Bourse dans les années 2000, malgré des moyens très limités à l’époque. L’autre est d’oser investir de manière conséquente dans les cryptomonnaies en 2020/21 (je suis actuellement à plus de 42% de la valorisation de mon portefeuille global en cryptos, pour une majorité de bitcoin).
Je ne dis pas que ma stratégie est la meilleure, simplement qu’il faut trouver la vôtre et surtout l’appliquer !
Avertissement : Ceci n’est pas un conseil en investissement. Faites vos propres recherches !
Remarques: les graphiques datent pour la plupart d’avril, mais l’idée exprimée dans cet article reste valable !
Que ce soit sur Youtube, X ou d’autres réseaux sociaux, tous les influenceurs « investissement » semblent vanter Trade Republic.
Bien que satisfait des mes courtiers actuels (IB pour les actions US et Saxo pour mon PEA), je me suis tout de même penché sur ce néo-courtier.
Après quelques recherches, j’ai constaté que ce courtier en vogue semblait sérieux. Adossé à une banque Allemande (de ce fait, agréé par la BaFin, le gendarme de la Bourse Allemand) et donc couvert à hauteur de 100 000 € comme en France.
Je me suis donc décidé d’ouvrir un compte « pour voir ».
J’avais fait la même chose il y a quelques années pour Degiro (compte que j’ai encore, mais que je n’utilise quasiment plus: l’argument principal était les frais réduits, qui ont bien augmentés depuis…). De manière générale, j’aime bien tester par moi-même.
Je vous partage donc ici cette expérience.
1. L’ouverture d’un compte
La procédure se fait en ligne et s’avère très simple. Comme c’est un néo-courtier, tout passe par le smartphone.
Il vous faut donc:
un numéro de smartphone (logique!)
télécharger l’appli Trade Republic
lancer l’inscription en renseignant les éléments habituels d’identité
Envoyer une photo d’une pièce d’identité
faire un procédure de KYC
Tout cela est très rapide, sauf peut-être pour les deux dernières étapes.
En ce qui me concerne, j’ai photographié mon passeport, mais il faut respecter plusieurs angles, assez pénibles à obtenir et j’ai bien passé 10 minutes à refaire la procédure (où il faut à chaque fois saisir le numéro de la pièce!) avant que l’application considère que mes photos étaient correctes. Pourtant, je vous assure que je sais prendre des photos avec mon smartphone.
Le pire a été le KYC: se filmer avec la tête bien dans un ovale, puis tourner la tête à droite, à gauche. L’application n’arrivait visiblement pas à voir que je tournais bien la tête dans le bon sens. Là encore, j’ai dû m’y reprendre un certain nombre de fois, et j’avoue que faisant cela en fin de journée, j’ai failli abandonner.
A la décharge de Trade Republic, ces identifications se font par un prestataire spécialisé et j’ai pu constater que souvent, ces procédures « automatisées » sont complexes à faire. Ce n’est pas la première fois où je fais un KYC « pénible », même si celui-là est plutôt dans le bas du panier, c’est tout de même préférable à devoir envoyer un courrier avec une attestation de la mairie ou quelque chose « à l’ancienne ». Bref, en tout et pour tout, j’ai passé une petite demi-heure pour l’inscription.
2. Faire un premier versement
Comme nous étions durant le week-end de Pâques où toutes les banques d’Europe étaient fermées, et où même les virements instantanés devaient attendre l’ouverture du mardi, j’ai choisi de le faire par CB (il y a normalemen des frais, SAUF pour le premier versement). Et j’ai été crédité en quelques minutes…
3. Lancer un plan d’investissment
Comme les plans d’investissements sont pour le moment gratuits, et que je voulais en profiter pour m’exposer un peu aux métaux précieux (ayant déjà un peu d’ETC argent sur IB depuis quelques temps). J’ai donc lancé un petit plan d’investissement de 100 € par semaine sur un ETC palladium.
Les plans d’investissements peuvent être hebdomadaires, bihebdomadaires, mensuels ou trimestriels. Dans tous les cas, ils ne peuvent débuter qu’en début de mois ou au milieu de mois. Comme nous étions le 28 mars, j’ai donc choisi « début de mois », à savoir le 2 avril (le 1er étant férié).
Il s’est effectivement réalisé en fin de journée du 2 avril.
4. Choix des actifs
On peut trouver un peu de tout, classé en 5 grandes catégories et diverses sous-catégories.
Trade Republic n’offre pas de PEA, mais le choix d’actions est correct. Evidemment, on n’arrive pas au niveau d’IB ou de Saxo, mais pour 99% des utilisateurs, cela sera bien suffisant!
On y trouve même des obligations ! (Dont je reparlerai un peu plus loin…)
Les cryptos sont également proposées, même si à titre personnel, je ne vois aucun intérêt d’en détenir autrement qu’on chain avec mes propres clés privées. Ceci dit, j’imagine que pour grand nombre d’investisseurs, ce genre de produit dérivé est plus accessible, même si j’ai toujours un doute sur l’intérêt d’investir dans quelque chose que l’on ne connait pas vraiment (car sinon, on prendrait les authentiques cryptos et non pas une reconnaissance de dette chez un courtier!).
Pour résumer, on trouvera de tout sur Trade Republic et le choix est très convenable.
5. Les frais
Au niveau des frais, Trade Republic se démarque par une politique simple: pas de frais sur les plans d’investissement, 1 € pour n’importe quelle transactions. Ce qui en fait un courtier très concurrentiel, sauf pour les petits ordres (hors plans).
En ce qui concerne les plans d’investissements, il est bien précisé que l’exécution se fait « à un moment de la journée ».
Cela serait-il une manière de faire passer des frais cachés ?
A vrai dire, je ne sais pas. Je peux juste constater que mes 100 € de Palladium se sont exécutés à 26.98 €.
Quand on regarde le tracker, en dollars, sur Tradingview et que l’on converti en euros au prix du jour, on est en effet plutôt dans le bas de la fourchette des prix du jour.
Visiblement, Trade Republic tente effectivement d’offrir un bon prix à ses clients. A voir sur la durée.
En ce qui concerne les obligations par contre, il y a bien des frais cachés sous forme de spread.
Par exemple, j’ai sélectionné l’obligation Vallourec (échéance dans un peu plus de 2 ans et offrant près de 8% de rendement).
D’une part, on ne peut pas l’acheter en plan d’investissement, d’autre part, il y a un spread conséquent qui n’apparait clairement nulle part.
Par exemple, pour 500 €, on reçoit 474.08 parts avec une cotation du moment de l’exemple à 101.3. Autrement dit, on devrait avoir 500/1,013= 493,58 parts.
Or le courtier propose seulement 474,08 parts. Ce qui couterait normalement 480,16 €. Autrement dit, il y a plus de 13 € de frais.
Certes, la possibilité d’investir dans des obligations sans poser 50 000 ou 100 000 € d’un coup est fort intéressante, mais il faut tout de même comprendre que cela se paie (et réduit fortement l’intérêt d’une obligation (et encore, dans cet exemple, j’ai choisi une oblgation « intéressante »).
Bref, un manque de transparence sur ce point.
Je n’ai pas testé les autres produits dérivés, type Turbos, mais j’imagine que le problème est le même.
Attention, je ne critique pas le fait qu’un courtier gagne de l’argent (après tout, il rend un service), mais j’aime bien comprendre d’un seul coup d’oeil quels sont les frais !
6. L’action offerte
Quand vous passez par un lien d’affilitation, ce qui est donc logique à faire systématiquement, vous (et votre « parrain ») recevez entre 5 et 200 € (par quel mécanisme, je ne sais pas, ce n’est pas clair, j’imagine que c’est une sorte de loterie où l’immense majorité reçoit 5 ou 10 €) d’une action choisie par Trade Republic.
En ce qui me concerne, j’ai eu 10 € d’Amazon.
Là encore ce n’est pas très clair au premier abord, car il faut suivre plusieurs conditions (mais qui sont tout à fait cohérentes):
faire un dépôt
faire deux transactions (hors plan d’investissement), autrement dit payer 2 € de frais au minimum. J’en ai profité pour acheter des parts de deux fractions d’actions « chères » pour tester ( MOELLER – MAERSK A/S et United Health pour être complètement transparent).
J’ai donc, quelques heures après ces achats, reçu mes 10 € d’Amazon. Je pourrai les revendre de ce pas, car l’action est sur ses plus hauts, mais bon, 10 €, c’est bien sympathique, mais je vais peut-être éviter de faire de la spéculation avec cette somme !
7. La rémunation du cash
Le cash restant sur le compte est rémunéré à 4% (selon les taux de la BCE) sans minimum. C’est un phénomène plus courant chez les banques Allemandes, alors qu’en France, un compte courant ne rapporte qu’à la banque (mais ceci dit, les livrets d’épargne ne fonctionnent pas de la même manière en Allemagne…). Comme Trade Republic est basé en Allemagne, il faut croire que les bonnes habitudes ont été gardées.
J’ai d’ailleurs été surpris que mon dépôt (par VISA en plus) du 28 mars m’avait déjà apporté 0,16 € le 2 avril (les intérêts sont versés à chaque début de mois).
C’est donc une bonne chose, si on a un livret A et un LDD complets bien sûr, car sinon les 3% actuels sans impositions sont plus rentables. Cependant, comme on peut adosser une carte bancaire à son compte Trade Republic, on peut être tenter de le transformer en « compte courant ».
8. La CB avec cashback
1 % de cashback est proposé, à condition de faire des investissements d’au moins 50 € par mois. Ceci dit, c’est très raisonnable, car si on investi moins que cela, autant le mettre sur un livret !
Par contre, ce n’est qu’une possibilité future, car il y a une liste d’attente ENORME (je dois être à l’instant à la place numéro 1 185 290 !). Au rythme actuel, j’imagine que je verrai peut-être la CB pour Noël en étant optimiste ! En passant, si vous parrainez quelqu’un, cela donne un bonus d’avancement dans la file d’attente.
Ceci dit, le cashback ne doit jamais être un argument dans le choix d’un courtier, mais un petit plus.
En passant, cette CB offrira aussi la possiblité d’investir les arrondis de vos achats. C’est une méthode « indolore » pour investir/épargner, même si à titre personnel, je préfère envoyer régulièrement des sommes précises plutôt que d’avoir l’impression d’investir gratuitement alors que cela revient au même… Mais évidemment, pour certains, cela peut être une solution intéressante pour leur propre psychologie ! En tout cas, c’est une possibilité intéressante.
CONCLUSION:
Trade Republic offre un service pratique, une plateforme épurée (certains diront simplistes, mais c’est bien le but ici), des possibilités riches et peu de frais.
Je vais donc réellement l’utiliser et s’il ne me viendrait pas l’idée de faire du swing trading avec cette plateforme, un investissement/épargne peut tout à fait être réalisé.
Nous sommes bien face à un néo-courtier qui s’adresse à une génération qui aime aller à l’essentiel.
Ce qui n’empêche pas les vieux routiers d’apprécier.
Si cet article vous a intéressé et si vous souhaitez vous inscrire en récupérant un petit bonus, n’hésitez pas à utiliser mon lien de parrainage ci-dessous (et cela me permettra peut-être d’obtenir ma CB avant Noël !).
En attendant, quel que soit votre courtier, bons investissements !
Disclaimer: Je n’ai aucun lien commercial avec Trade Republic, si ce n’est la position de client et utilisateur de leur services. Faites vos propres recherches !
Mais je suis aussi investisseur depuis longtemps maintenant.
Je sais que même si un actif est le meilleur du monde, a tant d’avantages qu’il ne peut que monter jusqu’au ciel, je sais que cela ne se produira probablement pas.
Pourquoi ?
À cause de la psychologie humaine.
Si vous (ou un gestionnaire de fonds) réalisez de gros bénéfices, vous prendrez des bénéfices à un moment donné.
Il y a de nombreuses raisons : votre conjoint(e), votre nouvelle voiture, votre prêt hypothécaire, votre travail, vos enfants, votre santé, ou simplement parce qu’être riche dans un cimetière n’est pas un bon objectif à avoir.
Bien sûr, le cycle du Bitcoin vient de commencer (le halving doit encore se produire !).
Mais beaucoup de gens font déjà des (gros) profits.
Le Bitcoin est et restera pendant un certain temps, un actif très volatil.
Ainsi, à partir de 72000 $, nous pouvons facilement chuter de -20% sans avoir de problème avec le marché haussier actuel.
Voici un exemple, juste un exemple.
Je vais bientôt publier ma stratégie personnelle de prise de bénéfices. (Et vous verrez que je suis beaucoup plus optimiste à propos du Bitcoin…)
Remarque : Exprimé en or, les plus hauts de 2021 ne sont pas encore atteints…
Exemple de Stratégie de Prise de Bénéfices avec Niveaux et Proportions :
Investissement Initial : 10 000 $ à 30 000 $ par Bitcoin, soit 0,333 Bitcoin.
Valeur Actuelle : 72 000 $ par Bitcoin, pour un total de 24 000 $.
Objectif : Prendre des bénéfices à la hausse tout en maintenant une exposition au Bitcoin.
Stratégie :
Vendre 30% de votre Bitcoin (0,1 Bitcoin) à 72 000 $. Bénéfice : 7 200 $. Bitcoin Restant : 0,233 Bitcoin. Définir une limite de pertes sur le reste de votre Bitcoin à 60 000 $. Si le prix baisse à 60 000 $, vous vendrez automatiquement vos 0,233 Bitcoin pour une perte de 2 664 $. Si le prix continue de monter, vous conserverez votre Bitcoin et profiterez de l’augmentation. Justification :
Vendre 30% vous permet de sécuriser une partie de vos bénéfices. La limite de pertes protège votre capital en cas de baisse des prix. Garder 70% de votre Bitcoin vous permet de profiter d’une éventuelle poursuite de la hausse. Autres Options :
Utiliser une limite de pertes dynamique. La limite de pertes s’ajustera automatiquement pour suivre l’augmentation des prix. Étaler votre prise de bénéfices sur plusieurs niveaux. Cela vous permet de lisser vos bénéfices et de réduire le risque lié à la volatilité.
Important :
Cette stratégie est un exemple et peut ne pas convenir à votre situation. Adaptez votre stratégie à vos objectifs et à votre profil de risque. Bien sûr, cela fonctionne également pour Polkadot, Ethereum ou tout ce dans quoi vous avez investi (actions, or…).
Diclaimer : Cet article n’exprime que l’opinion personnelle de son auteur et ne constitue pas un conseil en investissement. Chacun est responsable de ses propres investissements !
Ma stratégie globale est d’avoir autant de bitcoins que possible d’ici 2025. Bien sûr, j’ai un mix de cryptomonnaies, et à l’heure actuelle, le bitcoin ne représente « que » environ 55% de mon portefeuille crypto.
Les deux autres prétendants au podium sont Ethereum et Polkadot, avec plus de 11% chacun. Le reste est diversifié à travers une dizaine de cryptomonnaies. En général, je n’interviens presque pas dans ce trio. Donc, presque 80% de mes cryptos sont en mode HODL. Les 20% restants servent d’optimisateurs pour Bitcoin.
En d’autres termes, j’essaie de battre le marché avec des trades oscillants, plus ou moins à long terme. Selon mon expérience avec le marché boursier, je sais que les rendements proviennent principalement du fait d’être constamment investi (avec ou sans dividendes, cela n’est pas la question pour moi).
Évidemment, en cas de fortes fluctuations du marché, cela peut être mentalement stressant de voir une partie importante des profits disparaître. Mais, à long terme, c’est une stratégie qui s’est toujours avérée gagnante. Donc, j’essaie de faire la même chose avec les cryptomonnaies. De toute évidence, le comportement est similaire, bien que plus volatile. En fin de compte, il aurait été préférable d’acheter du Bitcoin le plus tôt possible et de ne jamais vendre. Cela dit, j’aime bien réaliser des profits de temps en temps. Ça ne me servira à rien d’être la personne la plus riche du cimetière !
Il me semble donc que le moment de prendre des profits est venu. Nous sommes à une phase cruciale du cycle. D’une part, il y a une pression d’achat due aux ETF spot, d’autre part, nous venons d’atteindre des seuils psychologiques importants (50 000 $ sur Bitcoin, 3 000 $ sur Ethereum). De plus, de nombreux indicateurs de surachat sont dans le rouge, y compris sur des graphiques hebdomadaires.
Si l’on regarde le leader du groupe, à savoir Bitcoin, une correction saine pourrait se produire jusqu’à la zone des 42 000 $ sans compromettre ni la pression d’achat (qui peut aussi temporairement devenir une forte pression de vente) des ETF, ni l’affaiblissement continu des monnaies fiduciaires, ni la promesse (ou le phénomène réel) de l’adoption des cryptomonnaies. Cela dit, cela représenterait tout de même une baisse significative de -20%.
(Suracheté sur les graphiques quotidiens et hebdomadaires, divergence baissière du RSI sur le quotidien… Il y a de l’espace pour atteindre les 42 000 $ ou moins, du moins au niveau de la moyenne mobile à 200 jours sur le graphique quotidien.)
J’ai vendu tous mes Fantom et HBAR (qui représentaient ensemble environ 5% de mes cryptos).
L’objectif est de générer de la liquidité pour acheter plus de Bitcoin. (En passant, j’abandonne FTM, qui me semble moins prometteur depuis le piratage de Multichain, mais j’ai l’intention de reprendre des HBAR à un meilleur prix, après avoir fait environ 20% de profits en termes d’euros investis).
En résumé, je pense qu’une correction va se produire, mais je conserve une grande confiance dans ma stratégie, avec la première évaluation prévue pour 2025. Il est toujours important d’avoir une perspective à long terme…
Remarque: à l’instant où j’écris, les cryptomonnaies représentent 39,52 % de mon portefeuille d’investissement global. Beaucoup d’investisseurs traditionnels trouveront ça énorme, mais pour le moment, cela s’avère extrêmement rentable. Pour moi, aussi curieux que cela puisse paraître après mon parcours boursier très classique (quoique…), c’est une source de diversification par rapport aux actions, ETF, et au cash !). J’ai une allocation atypique. Grosso modo, le cash (non rentable) est une sécurité contre le risque et la volatilité des cryptos (en plus d’offrir une réserve en cas de krach sur le marché action ou autre cygne noir). Bien sûr que cela nuit à mon rendement, mais comme le reste surperforme… Enfin bref, à chacun sa stratégie !
Disclaimer : Tout ceci n’est qu’une réflexion personnelle et ne constitue en aucun cas un conseil en investissement. Chaque individu est entièrement responsable de ses actions sur les marchés !
Ca y est. L’approbation des ETF spots sur bitcoin aux USA a été donnée… Après des rebondissements épiques allant jusqu’au « hack » du compte X de la SEC qui annonçait trop tôt l’approbation, nous y voilà.
Bon, depuis le marché peine un peu en fait. Rien ne semble avoir changé. Cependant, le volume cumulé de ces ETF bat tous les records, et même si beaucoup de choses se règlent OTC, sans impact visible sur les cours, la situation ne va pas durer. Car tôt ou tard, les cours rejoignent les intérêts financiers du plus grand nombre.
Autrement dit, en cette année de halving (aux alentours du 20 avril prochain normalement), nous devrions assister à une belle montée des prix du bitcoin. « Devrions », car beaucoup de choses peuvent se passer sur les marchés globaux. Et n’en déplaisent aux maximalistes, bitcoin n’est pas encore isolé dans sa bulle glorieuse. Tout est (plus que jamais) lié.
Depuis un mois, le moteur cale, mais c’est sans doute pour mieux repartir…(?) On remarque bien que les résultats d’ensemble sont très contrastés, qu’il n’y a plus un effet « flight to quality », mais plutôt de la spéculation et des flux d’investissements.
L’état de mon portefeuille crypto & quelques remarques sur la méthodologie de valorisation
Depuis fin novembre dernier, la valorisation de mon portefeuille crypto a encore bien progressé (+31.23%) depuis la dernière neswletter, en comptant purement par rapport à un indice sans prise en compte des fiats injectés depuis début 2022 (alors qu’elles sont bien injectées…).
En valorisation totale (en euros), le portefeuille est enfin revenu positif (+7.89%) depuis le début d’année 2022 (première newsletter). Cela inclus les pertes réalisées de l’affaire FTX (dont je pourrais peut-être un jour voir un petit bout revenir…). Cela montre également qu’il est bien dur de remonter la pente après de fortes pertes, mais que la patience (et le DCA) finissent par être payants… Je rappelle aussi que je n’ai pas pris en compte ici les gros gains réalisés depuis 2020 pendant le gros bullrun qui a eu lieu, avant que je ne fasse ce reporting à partir de 2022, donc en gros à travers un gros bear market…
au 4-2-2024
Remarque: La valorisation est calculée en ignorant les variations EUR/USD; autrement dit, la valorisation en dollars est systématiquement calculée avec la parité de la dernière date actuelle. La courbe réelle est donc légèrement différente, vu que l’EUR/USD a varié durant cette année. Mais peu importe, ce qui compte c’est la valeur actuelle en euros.
On voit bien l’effet du DCA, qui lisse logiquement la perte et qui finit toujours par permettre de remonter une pente, tant que l’actif ne tombe pas à 0 évidemment (valable aussi et surtout en Bourse !). Ceci dit, un tel graphique sur mon portefeuille boursier me ferait peur, mais nous sommes sur des cryptomonnaies et donc, il faut supporter cette volatilité !
Notez également que le graphique commence vers 90% (au lieu de 100!) car j’ai débuté mon relevé de données le 22/1/2022 alors que la valorisation « fiat » date de fin 2021. Celle-ci ne correspond d’ailleurs pas uniquement à des euros investis, mais à l’état de mon portefeuille crypto à la fin 2021 (après avoir multiplié mon investissement de départ pendant le fort marché haussier entre fin 2020 et 2021). Je pourrais rajouter cette période, mais comme j’ai commencé le suivi de ce portefeuille avec mes stratégies actuelles en 2022 à la première newsletter , cela me demanderait pas mal de travail de recherche de données et surtout, je n’utilisais pas du tout les mêmes stratégies pendant le marché haussier. Je compte le faire pour faire un bilan complet, mais plutôt à la fin de la période d’investissement initialement prévue (vers 2025 donc).
4-2-2024 – 14h CET
Depuis novembre 2023, il s’est passé encore une fois beaucoup de chose, dont notamment l’approbation des ETF spot sur bitcoin aux USA… Le fameux adage boursier « buy the rumor, sell the news » a l’air d’avoir encore fonctionné… Ceci dit, les institutions sont de grosses machines qui prennent du temps à démarrer. En ce qui me concerne, à part un krach majeur sur les marchés actions (et il y a assez de raisons pour qu’il puisse se produire un black swann dans la longue liste des problèmes géopolitiques et monétaires…), je ne vois pas comment d’ici 2025 le marché crypto ne s’envolerait pas bien plus haut…
1. BTC: Le bitcoin, après avoir frôlé les 50 000$, retombé sous les 40 000$, nous voilà dans la zone des 42-43000$. Personnellement, cela me va très bien, mais il est évident que la volatilité va revenir…
2. DOT: Mon gros pari sur le Polkadot est toujours … Un pari… D’un côté, l’écosystème polkadot se développe proprement, lentement mais efficacement, de l’autre côté, ce n’est pas le seul… La folie récente des inscriptions a montré que le réseau Polkadot pouvait gérer haut la main un afflux de transactions, pendant que de nombreux autres (Avax-EVM, Optimism, Arbitrum, etc) s’effondraient, devaient être « relancés », etc… Les développements récents de l’écosystème, avec HydraDX notamment, qui offre un beau DEX, sont prometteurs. Wait & See.
3.ETH: Toujours à la traîne, il reste cependant robuste au-dessus des 2000 $. Et mine de rien, ses challengers doivent déjà faire au moins aussi bien.
4. XMR: J’ai introduit le Monero dans mon portefeulle, avec une très petite stratégie de DCA hebdomadaire dès que le cours est sous la MM200 en hebdo. J’ai également arbitré une part de mes bitcoins pour un swing trade à moyen terme qui est perdant pour le moment. Il a une assez faible volatilité ces derniers temps… De part les caractéristiques du Monero liées à son anonymat, il va devenir difficile de l’acheter ou le revendre sur une plateforme régulée… Pour le moment, Kraken résiste encore, mais je n’ai que peu de doute sur son délistage futur. En cas de régulation forte, il pourrait devenir “l’ultime recours”. Il est très difficile de faire des projections sur sa valorisation une fois qu’il ne sera plus qu’accessible à travers des plateformes décentralisées, mais il peut y avoir une surprise dans les deux sens… Avec une capitalisation actuelle de seulement 3 milliards, son prix pourrait exploser à la hausse en cas de forte demande quasi-planétaire d’une cryptomonnaies décentralisées et échappant aux régulations.
5. USDC: J’ai vendu quelques tokens que je trainais depuis trop longtemps comme XEM, fait quelques trades gagnants avec INJ, reçus quelques airdrops que j’ai aussitôt vendus, bref, me voilà à nouveau avec quelques stablecoins que je compte réinvestir, probablement sur bitcoin à la prochaine correction.
6. HBAR: Il a bien progressé, j’ai failli vendre 1/3 sur ma première cible à 0.10 $ qui a été brièvement touché. Mais le temps de les sortir du stockage froid, la fenêtre de tir était passée. Et tant pis, je garde une certaine confiance dans ce token, qui peut s’avérer bien rentable en cas de réel bull market crypto à venir…
7. GNO: Le jeton de gouvernance du réseau Gnosis/XDai, très orienté décentralisation, s’est bien apprécié. J’ai vendu 1/3 à ma première cible vers 250 $. Il a récupéré et j’attends donc ma 2eme cible vers 350-400$ (j’utilise des TP dynamiques basée sur des déviations des bandes de Bollinger, donc cela dépend aussi de la dynamique des mouvements des cours).
8. EOS: Celui qui “aurait pu” semble arriver en fin de course. Il a rebondi, mais pas autant que le marché et à part être une réserve de valeur sans inflation excessive, je ne vois pas bien son intérêt. Cela fait bien deux ans que j’essaie de m’en débarasser. Disons qu’en cas de bullrun réel, je compte sur son côté éprouvé pour profiter de la hausse.
9.FLOW: Le champion des NFTs a subi le sort réservé aux NFTs en général: dégringolade ! Sa tokenomics est trop inflationniste et je crains que c’est un exemple de ce qu’il ne faut pas faire avec le Proof of Stake: un token qui se paie lui-même en se diluant à terme. Pour le moment, je transforme le résultat de cette dilution en BTC… En attendant de m’en débarrasser tout comme l’EOS, au prochain bullrun. Ceci dit, 1,5% de mon portefeuille, ça fait beaucoup, mais pas tant que ça. Surtout si on prend les revenus de staking en compte, sous forme de bitcoins.
10. FTM: Un token que j’utilisais souvent pour faire un peu de swing trading… Peut-il encore faire quelque chose lors du prochain bull run ? Je ne sais pas. Dans un premier temps, il faudrait déjà que le cours passe la MM200 en hebdo, au-dessus de 0.55 $. S’il ne le fait pas avant 2025, il ne le fera plus jamais. En attendant, ma cible est vers 0.95/1$, même si j’ai de réelles hésitations à sortir au prochain contact de la MM200, car je ne vois pas vraiment d’avenir dans cet écosystème. La fin de Multichain a-t-il été le coup fatal ?
——————————————————–
Les sorties du trimestre:
Outre mes vieux tokens XEM, j’ai utilisé mes EUROe pour mes DCA en ETH. Non pas que j’ai quelque chose contre ce stablecoin, mais je suis plutôt baissier sur l’euro en général par rapport au dollar. Surtout dans un monde de réglementation décalée comme le semble le préparer l’Europe. Cela ne m’étonnerait pas que l’Europe interdise tout stablecoin en euros, pendant que les USA sont plus pragmatiques à partir du moment où c’est une entreprise américaine qui contrôle le jeu et que les dollars vont au bon endroit, la réglementation saura faire de souplesse… Le plus drôle serait que les stablecoins en euros finissent par être ceux de Circle, face à une crypto made in BCE…
Les entrées du trimestre:
Je m’était fortement allégé sur Moonriver (avant sa forte progression !) pour ne pas trop m’exposer à l’écosystème Polkadot…. Pour mieux revenir en DCA sur HydraDX et Centrifuge… Entre un token d’un DEX grandissant en plein développement et un représentant de l’économie des real wordl assets, me voilà à nouveau sur Polkadot. Mais effectivement, j’ai des raisons de penser que cet écosystème est sous-valorisé actuellement.
Par contre, ma stratégie générale reste de me concentrer sur bitcoin, sauf si je pense que la volarisation relative pourrait être meilleure dans certains autres cas…
Remarques sur mes stratégies d’achat:
La progression globale du marché crypto peut croître rapidemment pendant cette année. Je suis davantage en attente d’un DCA de sortie que l’inverse, mais tant que le bitcoin n’a pas franchi les 65000 $, je ne vois pas d’urgence.
Si les plus bas ont bien été faits cette année, je suis très exposé en cryptos.
Si ce n’est pas le cas, j’en profiterai pour en reprendre un peu. Mon échéance reste 2025 pour réévaluer mes stratégies.
Nul n’est devin !
Faites vos propres recherches et forgez-vous votre propre avis et surtout, ne vous fiez qu’à votre propre opinion en matière d’investissement !
——————————–
Mon objectif global est toujours le même: détenir un maximum de bitcoins à un horizon 2024 (nous y sommes donc)-2025. Tout le reste n’est qu’un moyen pour y parvenir. Je suis curieux de voir si je n’aurais pas juste mieux fait de garder des bitcoins sans rien faire (même si je commence à deviner la réponse à cette question…)
—————————————–
Notez que ces dix principales positions représentent 92.7% de mon portefeuille crypto total (fiats de réserve exclus, mais stablecoins inclus). La concentration de mon portefeuille continue donc.
Bons investissements et soyez prudents ! N’investissez que des sommes que vous pourriez perdre !
Disclaimer: Tout ce qui est exprimé dans cette lettre ne reflète que l’avis personnel de son auteur et ne constitue en rien un conseil en investissement. Chacun est responsable de ses propres décisions dans la gestion de son patrimoine.
Autant vous prévenir tout de suite, je ne suis pas du genre à passer mon temps à courrir après des airdrops.
Je trouve le rapport gain/risque peu favorable. Si on veut éviter de se faire siphonner son wallet pour avoir, au bout de plusieurs centaines d’opérations, cliqué sur le mauvais lien (l’erreur humaine arrivera fatalement tôt ou tard), il n’y a qu’une solution: être méthodique et paranoïaque, en s’assurant d’utiliser de très nombreux wallets, avec peu de tokens sur chacun pour limiter les risques.
Bref, cela ne m’intéresse pas du tout de consacrer autant de temps pour, de temps en temps, un airdrop rentable.
Par exemple, il y a quelques jours, j’ai bénéficié de l’airdrop de tokens $wen… Que j’ai aussitôt revendus.
Et oui, j’en ai tiré environ 65 $… Je rate peut-être un X10, mais franchement, j’ai mieux à faire que de collectionner et de spéculer avec des « poèmes numériques à tête de chat mignon ».
Hier, j’ai reçu 700 $JUP, que j’ai pu revendre à 67 centimes.
Tout cela pour avoir utilisé à l’occasion le DEX Jupiter sur le réseau Solana, cela s’appelle de l’argent réellement gratuit (en tout cas pour moi, rien ne se crée magiquement !).
Pourquoi ces choix ? En ce qui concerne les meme coins comme $wen, je ne pratique pas. Evidemment, il y a des pics spéculatifs, mais franchement, à moins de bien connaître une équipe de développeurs en particulier, juste avant le lancement, je ne vois pas comment cela peut être rentable sans y consacrer tout son temps et faire une véritable gestion des risques entre les « reck tokens » qui vont très rapidemment à leur réelle valeur de zéro, et ceux qui peuvent, pendant une certaine durée être rentable. Voir même TRES rentables parfois, mais après tout, certaines oeuvres d’art moderne atteignent aussi des prix incroyables, ou même des bulbes de tulipes fût un temps.
Si ici on est sur quelque chose de sérieux et de tangible, à savoir un échange décentralisé, qui fonctionne, qui se développe, qui a un avenir lié à Solana. En ce qui me concerne, je trouve l’écosystème Solana peu engageant pour une multitude de raison en commençant par l’absence de décentralisation et la difficulté de suivre les flux d’argents. Entre la galaxie FTX et des fonds d’investissements plus ou moins douteux, il n’y a pas que de l’argent propre. Dommage, car il y a aussi certainement des entités tout à fait respectables qui tentent de développer ce concept de « Proof of History », qui a ses avantages et aussi ses limites.
Je ne vais pas partir sur une analyse de Solana, mais clairement, l’un des gros avantages (qui explique à mon avis sa résilence) de cette blockchain, c’est qu’elle est assez « user friendly », rapide et efficace.
En ce sens, un DEX (ou plus précisément un aggrégateur de DEX) qui a fait ses preuves tel que Jupiter peut s’avérer un bon pari spéculatif. Pour ceux que ça intéressent, je vous mets le lien vers quelques statistiques récentes.
A titre personnel, je l’ai utilisé pratiquement pour toutes mes (assez peu fréquentes) interactions avec l’écosystème Solana depuis deux ans environ. C’est d’ailleurs pour cela que j’ai eu droit à un airdrop.
Donc, Jupiter peut se développer et son token peut gagner de la valeur. Mais… Je ne connais aucun token de DEX qui a un intérêt pour du long terme. Par définition, ils finissent dilués en tant qu’incitation/récompense pour utiliser le DEX en question.
Je ne me suis pas penché avec détails sur les tokenomics, mais disons que pour le moment, le token ne repose pas sur grand chose (sauf évidemment sur la position dominante de Jupiter sur Solana).
Quoiqu’il en soit, à partir du moment où il va encore y avoir plusieurs airdrops, je ne vois pas pourquoi il n’y aurait pas au moins un meilleur point d’entrée qu’actuellement. D’ailleurs, rien qu’en 24h, le token a fortement baissé. Si on veut investir sur l’avenir de Jupiter, autant le faire à un meilleur moment.
Bien sûr, si soudainement, le bitcoin fonçait vers ses plus hauts et au-delà, le token JUP ira certainement sur la Lune ou au-delà, mais dans ce cas là, j’ai bien d’autres investissements spéculatifs qui vont partir très loin également.
Pour résumer, à chacun de faire ses recherches sur un token en particulier, mais c’est bien le résultat des ces réflexions qui doivent vous décider à acheter ou non, pas la « hype » du moment ou la promesse d’un futur radieux (même, et surtout, avec des jolis chatons mignons pour vous l’annoncer).
En conclusion, je pense que la chasse aux airdrops est le meilleur moyen de se faire plumer, que ce soit par un clic malheureux sur un mauvais site ou parce que cela vous enferme dans des spéculations hasardeuses sans réfléchir à la vraie valeur de ce que vous achetez.
Au final, les airdrops, c’est un peu « l’échantillon gratuit » pour appâter le chaland…
Raison de plus de se méfier.
PS: Cela vaut aussi pour votre banquier qui tente de vous refourguer une assurance vie ou une sicav tout aussi pourrie, mais bien emballée.
Disclaimer: Tout ce qui est écrit dans cet article n’est que l’avis personnel de son auteur et ne réflète en rien un conseil en investissement. Chacun est libre et responsable de ses propres décisions en matière d’investissement.
Le fait que la Terre ait, une fois encore, accompli un tour complet autour du Soleil, semble être une période propice aux bilans et à la plannification de l’avenir.
Je vais donc faire un petit bilan de cette année 2023 fort mouvementée, mais plutôt positive dans le domaine de l’investissement.
Entre le 1er janvier 2023 et le 29 décembre, mon portefeuille global (comprenant tous mes biens financiers, hors résidence principale) a connu une fulgurante progression de +55% (et même +138% si on compte les conséquentes entrées de cette année faste !)
Cela peut paraître impressionnant, mais je suis fortement exposé au cryptomonnaies, qui ont connu une très belle (fin d’)année 2023 !
Cependant, avant de penser que je suis un génie de l’investissement, il faut relativiser avec une année 2022 très médiocre (pour les mêmes raisons d’exposition aux cryptos).
Si on prend mon TRI annualisé sur 3 ans, il n’est « que » de 10,7%, ce qui certes, bat le marché action (et ce qui est déjà très satisfaisant !), mais replace mon niveau de gestion d’actifs dans un repère plus réaliste.
Remarques: 1. J’ai commencé par suivre mes investissements avec XlsAsset (de l’excellent site https://www.investisseurs-heureux.fr/ ) qu’à partir de 2021 2. Je ne fais plus que des mises à jour une fois en fin d’année, mais pas en 2021; la courbe verte de la valeur nette est donc faussée car je ne mets à jour mes entrées qu’en fin d’année (il faudrait relier les points entre chaque mois de janvier) 3. J’ai eu diverses rentrées d’argents assez importantes que j’ai basculé de mon épargne classique – que je ne compte pas dans mes avoirs, au même titre que ma résidence principale – vers ma comptabilité « investissement », d’où l’aspect linéaire de courbe d’actif net) 4. Je n’indique jamais des valeurs en euros dans mon blog, car cela ne regarde que mon inspecteur des impôts et je trouve cela au mieux exhibitionniste et au pire indécent dans un monde aux richesses si mal réparties …
Mon allocation d’actifs s’écarte de mes habitudes.
En effet, j’ai une surexposition à la fois en cash et en cryptomonnaies (qui sont à plus de la moitié constituées de bitcoin).
Cela peut sembler une allocation peu optimisée, mais il faut prendre en compte plusieurs facteurs importants:
J’ai passé l’âge de tout investir en actifs risqués pour rechercher des rendements à deux chiffres réguliers (même si c’est ce que je fais encore en partie…)
Mon portefeuille est suffisant grand pour me préoccuper davantage de le conserver face à l’inflation que de chercher des rendements impressionnants.
Ma part d’investissements en cryptomonnaies est très importante depuis le bull run de 2021 (sachant que j’ai commencé à investir dans cette poche fin 2020), et par conviction personnelle, je pense qu’il va encore y avoir une forte surperformance pendant au moins un ou deux ans encore (et sans doute bien plus).
J’ai pris un certain nombre de profits sur mes actions en fin d’année 2023, à tort ou à raison, nous verrons bien. Ce qui reste est presque exclusivement du DCA long terme qui s’apparente à du Buy&Hold.
J’ai beaucoup de cash accumulé qui n’attend qu’un « bon moment » pour être investi.
Toute ma performance vient d’actifs risqués, donc une part en cash importante me permet de modérer le risque global du portefeuille.
Mes projections pour 2024:
Je n’ai toujours pas de boule de cristal, aussi j’essaie de jouer sur plusieurs tableaux.
J’ai beaucoup de cash, que je vais investir raisonnablement (cible 1%, 2% max., de mon portefeuille global pour chaque actif) par une stratégie de DCA (qui s’apparente plus précisément à du Value Averaging, j’y reviendrai) pour renforcer ma poche d’actions. Je parle ici de ma poche d’investissement à moyen terme (voir cet article). Mes positions de fond de portefeuille action ne vont pas évoluer ou alors par quelques renforcements en petit DCA comme je le fais régulièrement.
Comme je prévois des turbulences, je me suis décidé sur:
AMUNDI PEA OBLIGATIONS DÉTAT EURO UCITS ETF ACC, car le scénario d’un accroissement des taux me parait moins probable qu’à une baisse soit pour des raisons économiques (pour éviter une déflation) soit pour une Nième relance (en cas de krach, ou de mini-krach, du marché action).
ABC Arbitrage, qui me semble sous-évalué et qui peut profiter d’un regain de volatilité, y compris dans des scénarios pessimistes pour la Bourse en général.
Un ETF sur les énergies. J’hésite encore entre SPDR MSCI WORLD ENERGY UCITS ETF ou tout simplement Total Energies et Amundi MSCI New Energy ESG Screened UCITS ETF Dist. Je n’ai pas encore décidé, mais il se peut que je tranche en prenant moitié/moitié. Les deux premiers sont sur des plus hauts, mais à juste titre et je n’aime pas spécialement la manie d’Amundi de remanier tous les quatre lundis leurs ETF. Bref, j’hésite ! [EDIT du 8/1/2024: Finalement, j’ai tranché pour iShares Global Clean Energy UCITS ETF (INRE) en version accumulation.EDIT du 29/12/2024: J’ai encore changé d’avis fin janvier et je me suis décidé pour La Française des Energies (FDE), qui a fait encore moins bien qu’INRE !]
En ce qui concerne les cryptomonnaies, mes stratégies d’investissements ont toutes pour cible 2025. Nous verrons bien d’ici là… Je continue donc un petit DCA sur quelques élues (Bitcoin, Ethereum et Polkadot…) et des renforcements après les (fréquentes) baissent violentes sur quelques autres avant de prendre une décision pour la suite. A noter que j’ai déjà des cibles de prises de profits partiels régulières. Ce n’est pas dans le feu d’un bullrun sur les cryptomonnaies que l’on peut prendre des décisions rationnelles; il vaut mieux avoir un plan précis ou du moins des étapes clés pour s’en sortir au mieux).
En attendant, je vous souhaite une excellente année 2024 !
Bons investissements et soyez prudents ! N’investissez que des sommes que vous pourriez perdre !
Disclaimer: Tout ce qui est exprimé dans cet article ne reflète que l’avis personnel de son auteur et ne constitue en rien un conseil en investissement. Chacun est responsable de ses propres décisions dans la gestion de son patrimoine.
Cela fait plusieurs semaines que j’étudie le fascinant concept des Inscriptions. D’un certain point de vue, on peut considérer que cela pousse très loin la notion de valeur marchande. On est à la limite de faire du commerce avec des « mots » inscrits selon un procédé qu’une majorité accepte.
Comme pour tout ce qui capte mon attention, j’essaie toujours par moi-même. Par exemple, la semaine passée, j’ai investi une « toute petite somme » en tokens AVAX pour inscrire « asct » sur la blockchain. J’ai multiplié ma mise initiale par un nombre incroyable pour un investisseur classique (X25 pour le moment, sachant qu’il m’en reste encore 1/4 de ma position initiale, bien que la valeur puisse chuter, avec mes meilleures ventes réalisées à plus de X50). Comme la folie des inscriptions s’est propagée à presque toutes les blockchains, j’ai participé à d’autres inscriptions. Ici le principe est d’être dans les premiers. Sauf peut-être une ou deux exceptions, on est clairement dans un modèle financier basé sur des bulles.
Déjà en 1636, des riches négociants Hollandais achetaient à des sommes folles des bulbes de tulipes, ceux qui se sont arrêtés à temps ont pu fortement s’enrichir. Les autres se sont retrouvés ruinés après l’éclatement de la première bulle spéculative de l’histoire.
Je ne doute pas un instant que les inscriptions vont suivre le même chemin, en beaucoup moins de temps, car dans le Web3, tout va très vite.
Quoiqu’il en soit, c’est un phénomène très intéressant qui en dit long sur la mentalité des foules de cryptoinvestisseurs, eux-mêmes se surnommant les Degens (« dégénérés »).
Mais revenons aux explications de base. Je m’excuse par avance auprès de mes anciens lecteurs intéressés par la Bourse, mais après tout, je suis et je reste un Investisseur (très) Particulier ! La partie qui suit est assez technique, bien qu’écrite dans un soucis de vulgarisation.
———————————————–
Traduction (et remarques personnelles):
Récemment, le standard BRC-20 gagne une attraction incroyable et les Inscriptions explosent sur différentes chaînes.
L’inscription fait référence au processus d’incorporation d’informations, souvent des signatures cryptographiques, au sein de transactions ou de contrats intelligents.
Contrairement à l’ERC-20 (Ethereum), où les jetons sont émis et distribués sur la base de contrats intelligents existants, les jetons d’inscription sont déployés, émis et transférés en stockant des valeurs de données dans les messages de transaction (données d’entrée) via des auto-transactions (c.à.d. que l’on envoie une transaction « vide » hormis le message correspond à l’Inscription voulue à sa propre adresse).
Cependant, le concept d’Inscription est très méconnu, voire déroutant, et certains pourraient se demander pourquoi nous devrions choisir cela plutôt que l’ERC-20.
Mais personnellement, je pense que la beauté de l’inscription réside dans le fait qu’elle est équitable pour tous, et ce point est maximisé lorsqu’il s’agit de « Meme Coins ».
Le plus grand risque de négociation de jetons mèmes était le risque de manipulation de la liquidité par les développeurs, ou de largage de jetons (« Airdrop ») par des équipes et des tiers qui étaient vendus ou distribués sans votre connaissance.
L’ironie est que sur une blockchain décentralisée, vous vous fiez à la confiance en l’équipe de développeurs et aux influenceurs qui l’ont recommandée, alors qu’avec l’Inscription, n’importe qui peut participer à l’émission, tant qu’il paie les frais de gaz, et n’importe qui peut vendre en même temps.
Chaque chaîne a une manière différente de faire l’inscription. L’EVM (donc tout ce qui est basé sur l’Ethereum et ses sidechains et autres Layers 2) utilise une interface utilisateur similaire aux NFT (les transactions réelles sont basées sur les données d’entrée), Solana utilise les NFT pour effectuer des transactions avec l’émission, et Near enveloppe les inscriptions en jetons fongibles pour prendre en charge les transactions AMM.
Comme l’information est fragmentée, technique et inconnue, aujourd’hui je vais vous guider de A à Z sur le fonctionnement de l’inscription sur l’EVM.
L’inscription commence par le déploiement. L’inscription est émise en déployant une chaîne JSON(basé sur le Javascript) dans une transaction qui spécifie ce qui suit.
« p » : Nom du protocole (par exemple, BRC-20, ARC-20, etc.). L’inscription sur l’EVM suit généralement le nom du protocole donné par le premier jeton d’inscription émis.
« op » : Type d’événement (déploiement, émission, transfert). En cas de déploiement, réglez-le sur déploiement.
« tick » : Nom du jeton. BRC-20 a un maximum de 4 caractères, mais pour l’EVM, il n’y a pas de limite.
« max » : Émission maximale. L’émission maximale est généralement fixée à 21 000 000. Ce nombre peut être modifié de manière flexible en fonction de la quantité maximale d’émission.
« lim » : Limite d’émission. Cela peut être utilisé de différentes manières, mais définir un chiffre bas augmentera le nombre de transactions nécessaires pour atteindre une émission de 100%. Cependant, si vous le fixez trop bas, seules quelques personnes pourront émettre, ce qui rendra difficile la création d’une communauté. Généralement, on le fixe à 1000.
Je vais déployer un jeton appelé $astr sur le réseau Astar EVM, auquel semble-t-il personne ne semble s’être encore inscrit.
Je voulais émettre 21 millions par lots de 1000, donc j’ai déployé la chaîne JSON suivante en utilisant l’outil d’inscription « unieths » (personnellement, j’ai utilisé TokenPocket sans soucis et il en existe de nombreux autres).
Maintenant que $astr est déployé, émettons $astr. L’émission nécessite une chaîne JSON suivante.
« p » : identique au nom du protocole que vous avez utilisé pour le déploiement
« op » : émission
« tick » : astr
« amt » : 1000
La chose importante à noter ici est que vous utilisez « amt », pas « lim », pour spécifier la quantité à émettre, et la quantité doit être la même que la valeur « lim ». Si vous saisissez un nombre différent, la valeur hexadécimale sera modifiée et ne sera pas reconnue par l’Indexer, car la plupart des indexeurs indexent la valeur hexadécimale.
Dans le même outil, j’ai créé une transaction avec les données d’entrée suivantes.
L’inscription dépend entièrement du point de départ et du consensus social. Il y a cependant un hic. N’importe qui peut effectuer des transactions avec les chaînes de données de déploiement et d’émission mentionnées ci-dessus, et l’émission peut être laissée dans un nombre infini de transactions.
Cela signifie que vous pouvez effectuer le déploiement de $astr et l’émission du même jeton plusieurs fois au-dessus de l’offre maximale (max supply) et de la limite (lim). C’est pourquoi la rapidité de la transaction de déploiement est si importante… La légitimité compte !
En Web3, il y a une prime au premier arrivé, donc cela est pris plus au sérieux que vous pourriez le penser. Il y a eu des cas où nous émettions avec enthousiasme, seulement pour avoir un énorme problème quand une transaction plus ancienne était découverte. (J’aime l’analogie avec la découverte du plus vieux ossement humain, qui a une grande valeur scientifique, jusqu’à ce qu’on retrouve quelque chose de plus ancien…)
Dans le cas de $AVAL émis sur Avalanche, plusieurs transactions de déploiement ont été trouvées, et la transaction de point de départ avait la mauvaise chaîne JSON, de sorte que le nombre de $AVAL émis était compté différemment. Mais un consensus social a été construit parmi les personnes qui ont émis.
L’émission a moins de problèmes que le déploiement. Cela est dû au fait que si nous avons un point de départ clair, nous pouvons compter les transactions d’émission max/lim sur le principe du premier arrivé, premier servi (FCFS) et obtenir une image claire de l’endroit où commence et se termine l’inscription valide.
Pour le $AVAL ci-dessous, j’ai compté 21 millions à partir du numéro de bloc 37942008.
Mais il y a une chose qui manque, n’est-ce pas ? L’adresse du destinataire. Comment savons-nous à qui nous envoyons et comment cela est-il traité ?
C’est là qu’intervient l’Indexer. L’indexer agit comme un registre qui garde une trace de qui détient combien de jetons et de la manière dont ils circulent. Il existe de nombreuses façons de faire de l’indexation, mais pour brc-20, nous utilisons libbrc20-indexer créé par unisat, pour l’EVM, nous utilisons le déploiement, qui crée une auto-transaction, et contrairement à l’émission, nous gérons les transferts et les transactions en créant une transaction avec la valeur « to » définie sur l’adresse du destinataire dans la transaction. Cela permet au solde dans l’indexer de fluctuer tandis que le montant total reste constant.
C’est ainsi que fonctionne également Inscription OTC.
C’est tout pour la façon dont fonctionne l’Inscription.
Anecdotes sur l’Inscription
Je voudrais terminer ce message en partageant mes expériences et conseils sur l’Inscription jusqu’à présent.
Lorsque l’Inscription est déployée sur une nouvelle chaîne, il n’y a pas d’indexer ni de place de marché, donc les échanges se déroulent principalement en vente libre (OTC), et si personne ne crée d’indexer ou de place de marché, c’est une perte de gaz. Vérifiez s’il y a un projet en train de le construire.
Le prix de l’Inscription EVM est formé de manière similaire à celle des NFT FP.
Il y a beaucoup de bruit autour des données de déploiement et d’émission, il est donc important d’apprendre rapidement et de faire vos propres jugements.
Le format de la chaîne JSON pour l’émission ne change pas de la forme ci-dessous, il est donc bon de le mémoriser. {« p »: »ast-20″, »op »: »mint », »tick »: »astr », »amt »: »1000″}
Chaque chaîne a sa propre historique d’inscription, la plupart de la capitalisation boursière provient des première à troisième inscriptions sur une chaîne donnée. Il est surtout nécessaire de saisir très rapidement la première.
Nos amis Chinois prennent l’Inscription au sérieux et font avancer l’histoire. (Accessoirement, la saturation des réseaux à cause des inscriptions est également un excellent stress-test… Pour le moment, je distingue les blockchains qui ont dû s’arrêter et celles qui ont simplement vu leurs frais de transactions explosés…)
Record battu ! Presque 5 mois depuis la dernière newsletter (qui se voulait presque hebdomadaire au début). Je me concentre sur d’autres choses plus importantes qu’un petit blog gratuit et de plus, le marché crypto n’était guère intéressant jusqu’à sa remontée.
J’exagère évidemment, car le marché crypto est bien l’un des plus intéressant qu’il soit. Pas un jour sans hack, réglementation anti-crypto bureaucratique ou affaire liée à la SEC. Rien que cette semaine, pas moins que la démission de CZ, le célèbre PDG du (encore) plus gros CEX du monde. D’ici à apprendre sous peu qu’il est en cavale ou accidentellement victime d’un accident accidentel…
Mais revenons au marché crypto.
Le plus simple est de dire que ça y est. Depuis quelques mois, le long marché baissier semble terminé. Evidemment, rien n’est jamais certain et un -25 ou -40% peut arriver du jour au lendemain. C’est aussi ça l’investissement dans des actifs volatiles !
Quoi qu’il en soit, c’est bien le bitcoin qui a mené la danse jusqu’à présent.
Et cette dominance, bien que relativement élevée, n’est peut-être pas encore finie… Classiquement, le bitcoin est fort quand le marché tombe et que mécaniquement, les altcoins chutent encore bien davantage. Ici, c’est le marché d’ensemble monte, mais le bitcoin reste fort. Donc un phénomène de « flight to quality » ?
Pendant cette année maussade sur le marché crypto, je me suis attaché à renforcer logiquement la part de bitcoin dans mon portefeuille. Et visiblement, j’ai bien fait.
Rien que ce dernier mois a été vert pour tout le marché ou presque. Certains gros altcoins comme le Solana ou l’Avax se sont même offerts d’énormes gains.
Ceci dit, il ne faut pas oublier que malgré celà, on revient à peine vers les niveaux moyens de 2022, avant la chute.
Un investisseur patient qui aura appliqué un DCA régulier a forcément rattrapé ses pertes, par contre, la spéculation est comme toujours très dépendante du bon cheval sur lequel on a misé ou non !
L’état de mon portefeuille crypto & quelques remarques sur la méthodologie de valorisation
Malgré la correction en cours depuis quelques jours, la valorisation de mon portefeuille crypto a plus que doublée (+101,93%) depuis la dernière neswletter, en comptant purement par rapport à un indice sans prise en compte des fiats injectés depuis début 2022 (alors qu’elles sont bien injectées…).
En valorisation totale (en euros), le portefeuille reste cependant à environ -6,62 % depuis le début d’année 2022 (première newsletter). Cela inclus les pertes réalisées de l’affaire FTX (dont je pourrais peut-être un jour lointain voir un petit bout revenir…). Cela montre également qu’il est bien dur de remonter la pente après de fortes pertes, mais que la patience (et le DCA) finissent par être payants…
au 24-11-2023au 24-11-2023
Remarque: La valorisation est calculée en ignorant les variations EUR/USD; autrement dit, la valorisation en dollars est systématiquement calculée avec la parité de la dernière date actuelle. La courbe réelle est donc légèrement différente, vu que l’EUR/USD a varié durant cette année. Mais peu importe, ce qui compte c’est la valeur actuelle en euros.
On voit bien l’effet du DCA, qui lisse logiquement la perte et qui finit toujours par permettre de remonter une pente, tant que l’actif ne tombe pas à 0 évidemment (valable aussi et surtout en Bourse !). Ceci dit, un tel graphique sur mon portefeuille boursier me ferait peur, mais nous sommes sur des cryptomonnaies et donc, il faut supporter cette volatilité !
Notez également que le graphique commence vers 90% (au lieu de 100!) car j’ai débuté mon relevé de données le 22/1/2022 alors que la valorisation « fiat » date de fin 2021. Celle-ci ne correspond d’ailleurs pas uniquement à des euros investis, mais à l’état de mon portefeuille crypto à la fin 2021 (après avoir multiplié mon investissement de départ pendant le fort marché haussier entre fin 2020 et 2021). Je pourrais rajouter cette période, mais comme j’ai commencé le suivi de ce portefeuille avec mes stratégies actuelles en 2022 à la première newsletter , cela me demanderait pas mal de travail de recherche de données et surtout, je n’utilisais pas du tout les mêmes stratégies pendant le marché haussier. Je compte le faire pour faire un bilan complet, mais plutôt à la fin de la période d’investissement initialement prévue (vers 2025 donc).
24-11-2023 – 18h CET
En presque six mois, une très longue période en cryptos, il s’est passé beaucoup de choses. J’ai modifié quelque peu la composition de mon portefeuille, en arbitrant quelques cryptos « mineures » de mon portefeuille vers du bitcoin (Solana, BNB, LINK surtout, plus récemment Moonriver) .
1. BTC: Le bitcoin teste encore une fois la résistance des 38000 $. La prochaine grosse barrière se situe entre 42 et 45000 $. Evidemment, cela peut corriger violemment dans l’autre sens, comme d’habitude. Mais il semblerait qu’il y ait un certain consensus pour considérer que les points bas vers 15-16000$ ont été faits. Ceci dit, cela laisse tout même pas mal de marge pour une correction. Tout le monde attend la combo gagnante ETF spot + halving, mais la majorité a rarement raison dans ces cas.
2. DOT: Mon gros pari sur le Polkadot va-t-il s’avérer payant ? Quoiqu’il en soit, pour limiter mon exposition (que j’aurai préféré garder sous 10%), je vais désormais vendre mes revenus de staking contre du bitcoin jusqu’à nouvel ordre, alors que jusqu’à présent, je les remettais en staking.
3.ETH: Même s’il peine toujours à suivre le bitcoin, il a tout de même bien suivi le marché. S’il baisse encore face au bitcoin (sous 0,05 BTC), il est possible que je rebalance peu à peu en bitcoin (une partie est toujours sous forme de bitcoins depuis des mois; ce qui a réduit quelque peu mon allocation réelle).
4. XMR: J’ai introduit le Monero dans mon portefeulle, avec une très petite stratégie de DCA hebdomadaire dès que le cours est sous la MM200 en hebdo. J’ai également arbitré une part de mes bitcoins pour un swing trade à moyen terme qui est perdant pour le moment. Il a une assez faible volatilité ces derniers temps… De part les caractéristiques du Monero liées à son anonymat, il va devenir difficile de l’acheter ou le revendre sur une plateforme régulée… Pour le moment, Kraken résiste encore, mais je n’ai que peu de doute sur son délistage futur. En cas de régulation forte, il pourrait devenir “l’ultime recours”. Il est très difficile de faire des projections sur sa valorisation une fois qu’il ne sera plus qu’accessible à travers des plateformes décentralisées, mais il peut y avoir une surprise dans les deux sens… Avec une capitalisation actuelle de seulement 3 milliards, son prix pourrait exploser à la hausse en cas de forte demande quasi-planétaire d’une cryptomonnaies décentralisées et échappant aux régulations.
5. GNO: Le jeton de gouvernance du réseau Gnosis/XDai, très orienté décentralisation, s’est bien apprécié. Son entrée sur Aave y est sans doute pour quelque chose, mais pas seulement. Cette sidechain d’Ethereum est en quelque sorte la version vraiment décentralisée que l’on aimerait avoir pour ce dernier… Ceci dit, il reste une sidechain et s’appuie sur un bridge avec le DAI… Je compte prendre mes bénéfices par paliers à partir de 250 $.
6. HBAR: Il se maintient bien, malgré une certaine dilution et un manque de décentralisation. Cependant, technologiquement, ce projet reste intéressant. Ceci dit, il a tellement baissé par rapport à mon entrée trop précoce qu’il reste encore à faire une petite poussée de 25% avant de revenir à mon PRU.
7. EOS: Celui qui “aurait pu” semble arriver en fin de course. Il a rebondi, mais pas autant que le marché et à part être une réserve de valeur sans inflation excessive, je ne vois pas bien son intérêt. Cela fait bien deux ans que j’essaie de m’en débarasser. Disons qu’en cas de bullrun réel, je compte sur son côté éprouvé pour profiter de la hausse.
8.FLOW: Le champion des NFTs a subi le sort réservé aux NFTs en général: dégringolade ! Sa tokenomics est trop inflationniste et je crains que c’est un exemple de ce qu’il ne faut pas faire avec le Proof of Stake: un token qui se paie lui-même en se diluant à terme. Pour le moment, je transforme le résultat de cette dilution en BTC… En attendant de m’en débarrasser tout comme l’EOS, au prochain bullrun. Ceci dit, 1,3% de mon portefeuille, ça fait beaucoup, mais pas tant que ça. Surtout si on prend les revenus de staking en compte, sous forme de bitcoins.
9. NEM: A force d’avoir pris des bénéfices ou convertis en BTC plusieurs altcoins, voilà que le NEM se retrouve à la 9ème place ! J’apprécie son côté proof of work et la persistance de ce vieux projet. On n’est pas à l’abri d’une bonne surprise qui crééera un peu d’effet d’annonce dans un bullrun à venir. Mais là encore, je vais m’en débarrasser.
10. EUROe: Ce seront les premiers à partir dans mes DCA. J’avoue qu’avec les stablecoins, et encore moins ceux en euros, je ne suis jamais très rassuré. L’expérience a prouvé que rien n’est vraiment stable, même pas l’USDC ! PS: Je réparti le peu de stablecoins qui me restent entre USDC/USDT/EUROe de manière équitable. J’ai choisi ce dernier car il décorrelé de Circle, contrairement au JEUR que j’avais déjà utilisé.
——————————————————–
Les sorties du trimestre:
Gros ménages dans mes altcoins ces derniers temps. J’ai vendu tous mes BNB contre du BTC, à raison. Je vais peut-être rater une remontée incroyable de Binance, mais dans ce cas, je gagnerai également avec bitcoin, peut-être moins certes, mais dans le cas contraire, je perdrais surtout beaucoup moins !
De même, malgré la superbe remontée de Solana, que j’attendais, je m’en suis débarassé. Je n’ai jamais aimé ce token, ni pour sa technologie ni pour le flou lié à FTX qui l’entourrait. J’ai vendu vers 36$, contre du bitcoin, ce qui est peut-être pas très optimal, mais pour un DCA qui avait débuté à…. 212 $, je m’en sort très bien !
J’avais accumulé un peu de LINK pendant son long canal de consolidation, et je suis sorti entre 9,5 et 15 $, donc trop tôt, mais tout de même en fort gain. Je ne suis pas fan de la tokénomics du projet, mais j’étais quasiment sûr que ce canal de consolidation allait sortir par le haut.
Enfin, cette semaine, j’ai vendu tous mes Moonriver stakés restant contre du bitcoin. Je suis déjà très exposé à l’écosystème Polkadot pour ne pas en rajouter avec un token a l’avenir très incertain.
Bref, j’ai fais le ménage dans mon portefeuille. A terme, je vais devenir une sorte de bitcoin maximaliste modéré. Je reconnais l’intérêt, technique et/ou spéculatif, d’autres cryptos, mais pour le moment, en tant que réserve de valeur, je n’en vois qu’un qui fait réellement ce qu’il doit faire et SURTOUT, sans dilution ni primo-investisseurs ni « entreprise de développement ».
La question que je me posais à mes débuts, à savoir est-ce que je ne devais pas juste tout mettre en bitcoin commence à avoir une réponse. Ceci dit, en investissement, se tromper beaucoup et malgré tout gagner de l’argent, ce n’est pas si grave que ça. Alors, si on se trompe qu’un peu, c’est encore mieux !
Remarques sur mes stratégies d’achat:
J’ai ralenti mes DCA.
Nous sommes dans un « entre-deux ». Je devrais donc bientôt commencer mes stratégies de sorties avec des DCA inverses.
Bien sûr, je garderai toujours un fond de bitcoins, car après tout, on ne sait jamais...
Si les plus bas ont bien été faits cette année, je suis très exposé en cryptos.
Si ce n’est pas le cas, j’en profiterai pour en reprendre un peu. Mon échéance reste 2025 pour réévaluer mes stratégies.
Nul n’est devin !
Faites vos propres recherches et forgez-vous votre propre avis et surtout, ne vous fiez qu’à votre propre opinion en matière d’investissement !
——————————–
Mon objectif global est toujours le même: détenir un maximum de bitcoins à un horizon 2024-2025. Tout le reste n’est qu’un moyen pour y parvenir. Je suis curieux de voir si je n’aurais pas juste mieux fait de garder des bitcoins sans rien faire (même si je commence à deviner la réponse à cette question…)
—————————————–
Notez que ces dix principales positions représentent 89,1 % de mon portefeuille crypto total (fiats de réserve exclus, mais stablecoins inclus).
Part de bitcoins: 52,2% (+4,7%)
Part de stablecoins (PAXG et euros fiat en attente de tokénisation inclus): 4,3% (-3,4%)
Bons investissements et soyez prudents ! N’investissez que des sommes que vous pourriez perdre !
Disclaimer: Tout ce qui est exprimé dans cette lettre ne reflète que l’avis personnel de son auteur et ne constitue en rien un conseil en investissement. Chacun est responsable de ses propres décisions dans la gestion de son patrimoine.
Arnaques / scam . Mise à jour d'une page qui a 15 ans, et rien n'a changé (ou en pire !) Réfléchissez, renseignez vous et apprenez pour éviter les pièges #scam

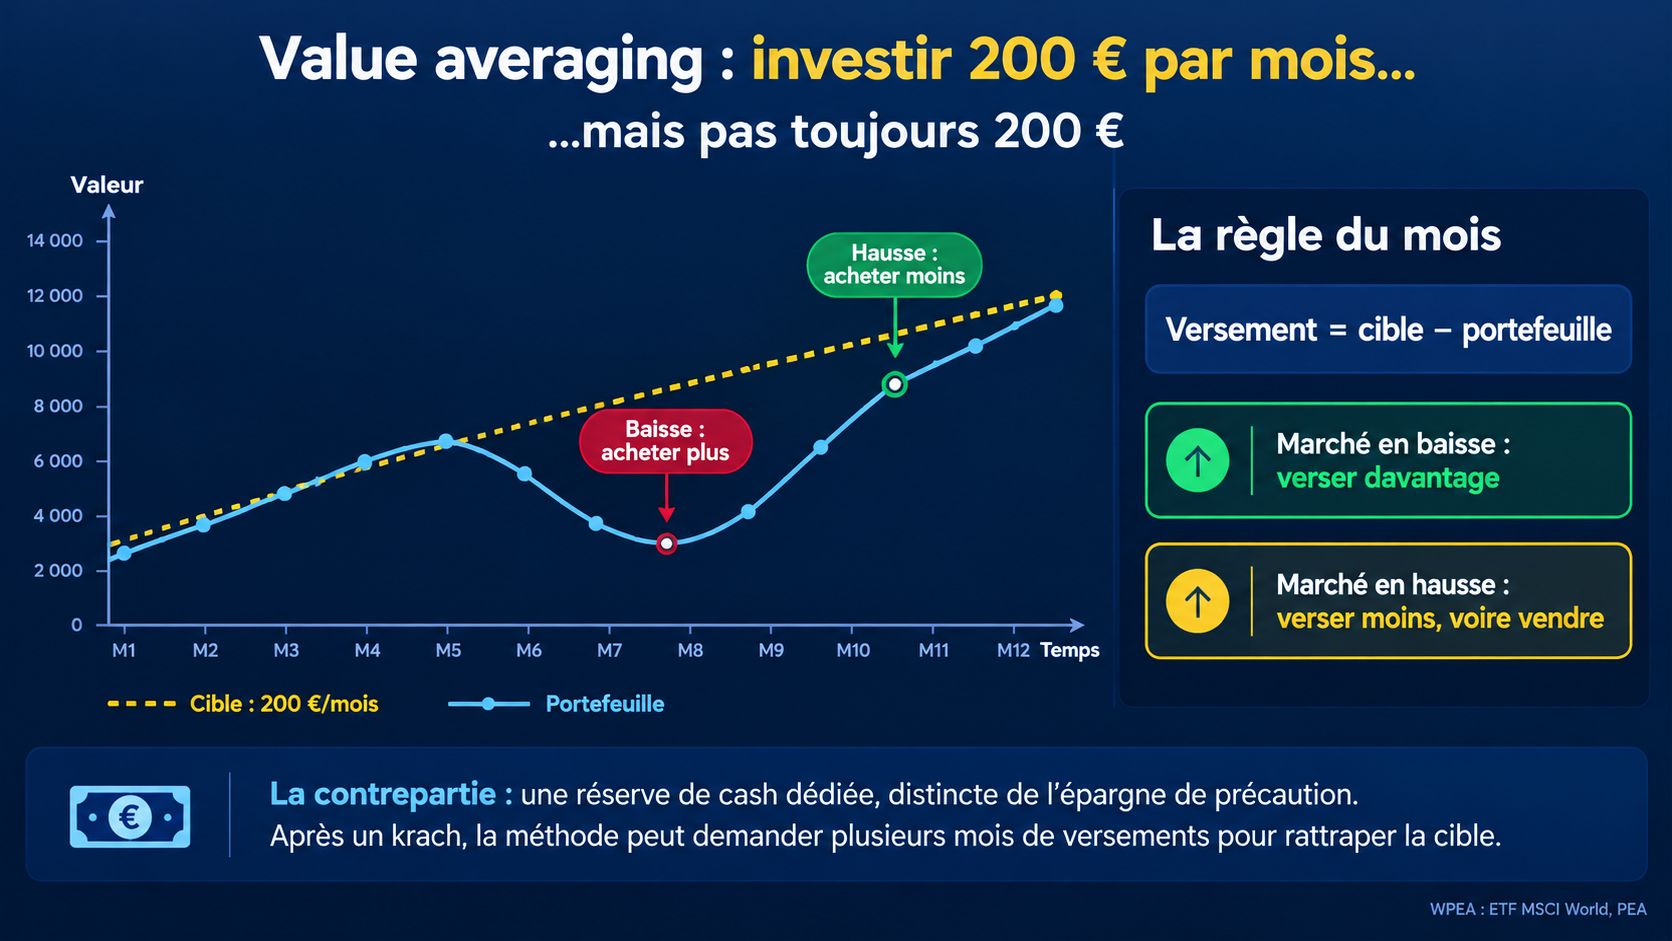
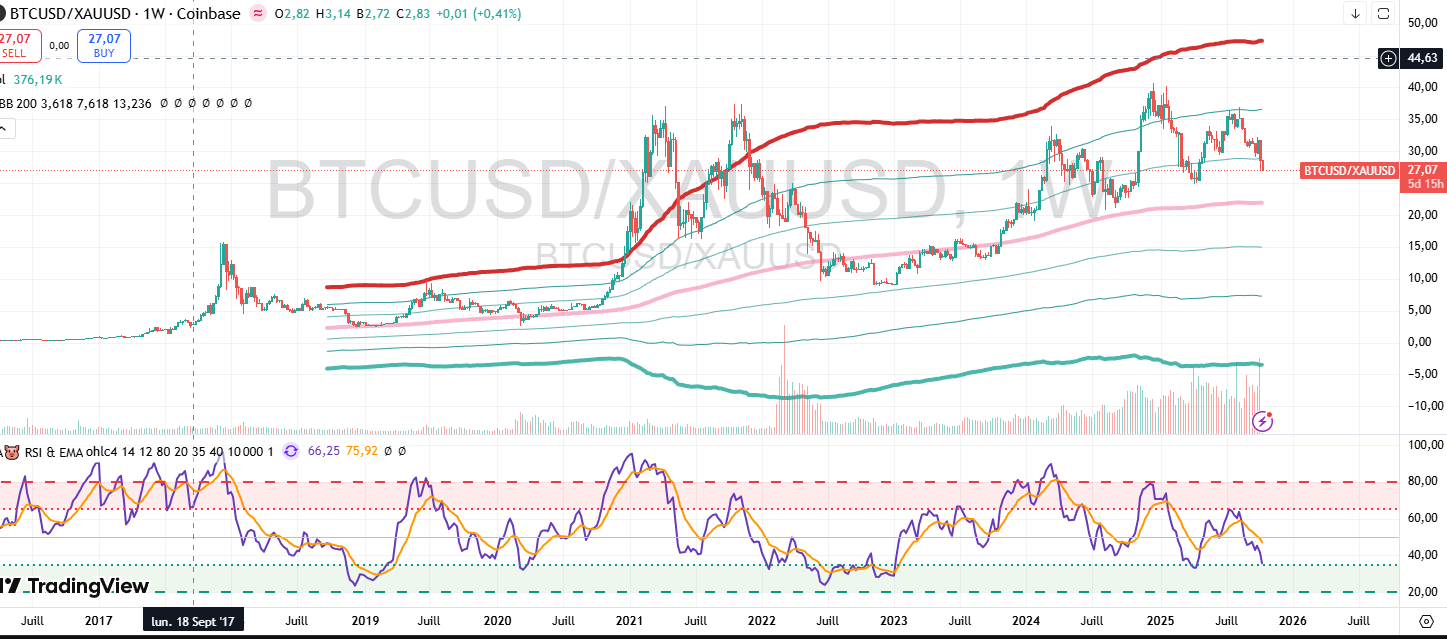
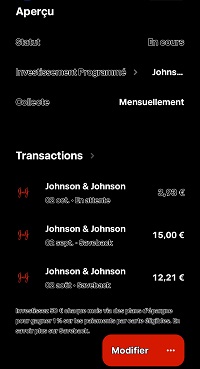
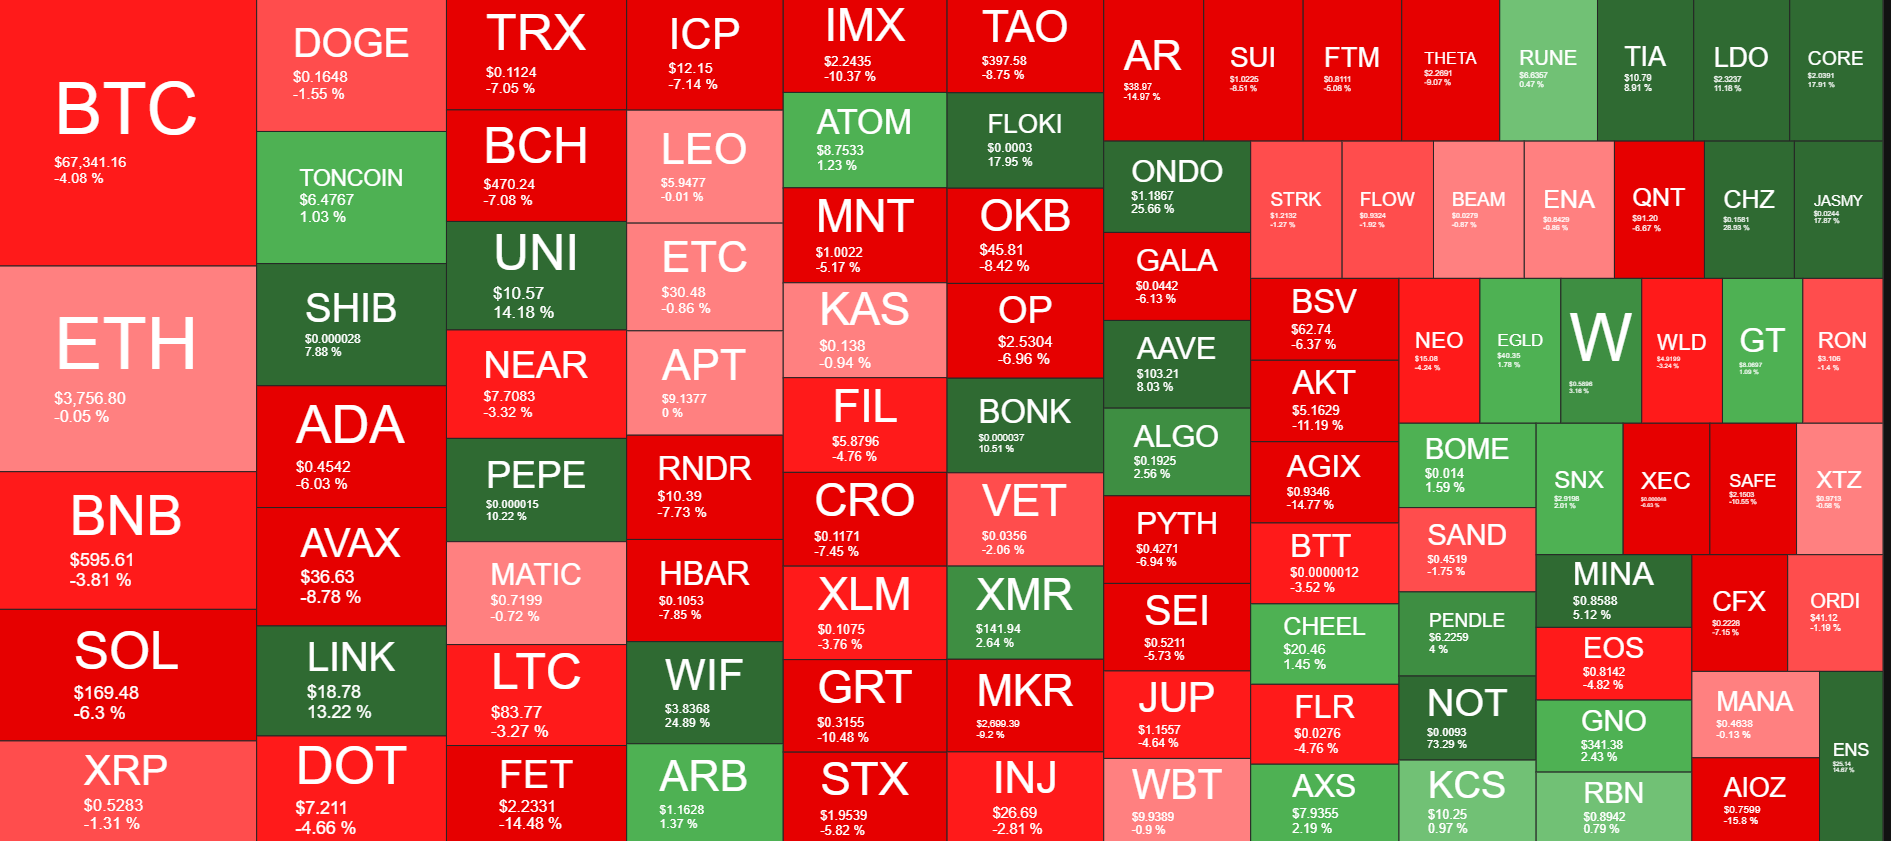
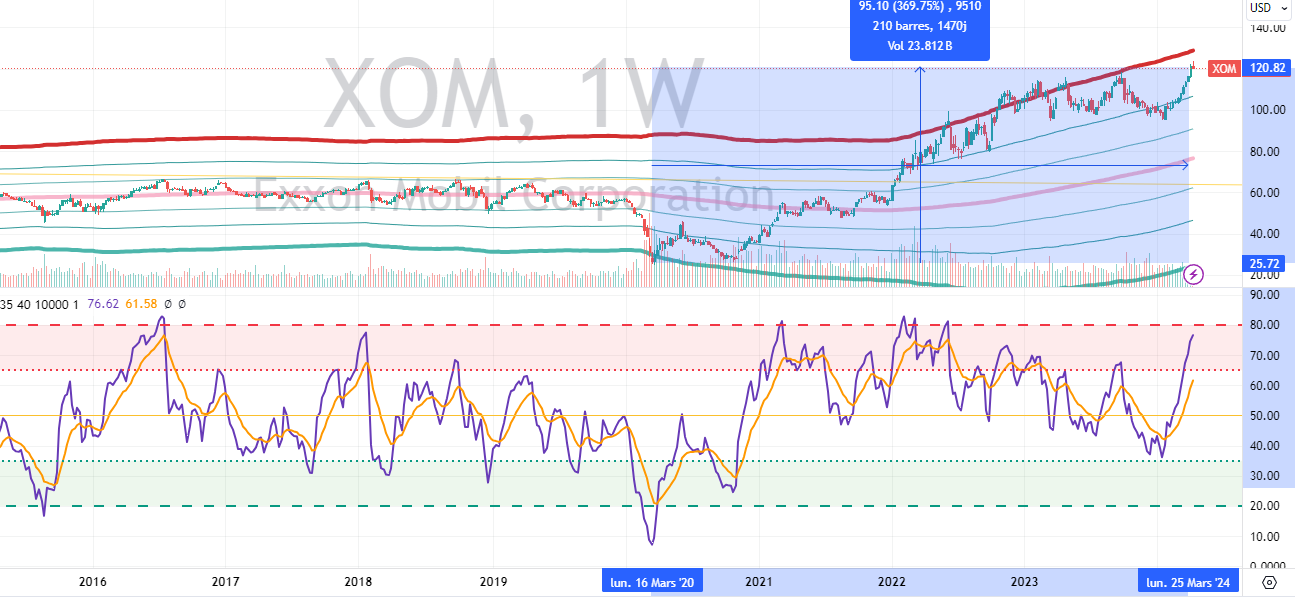
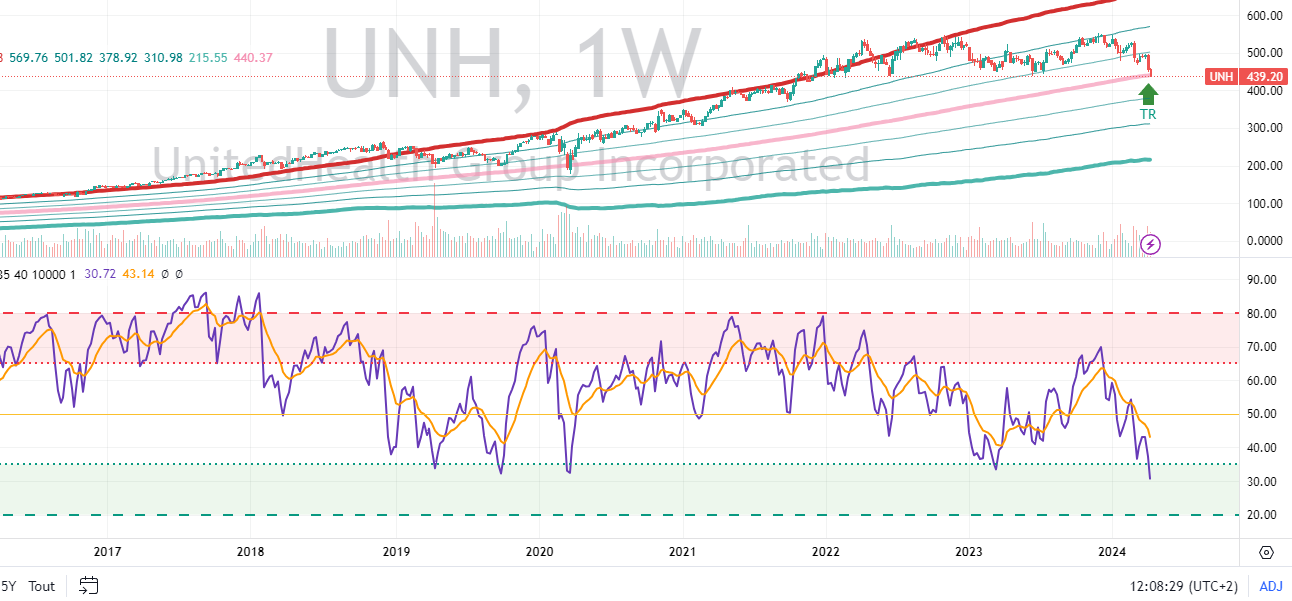
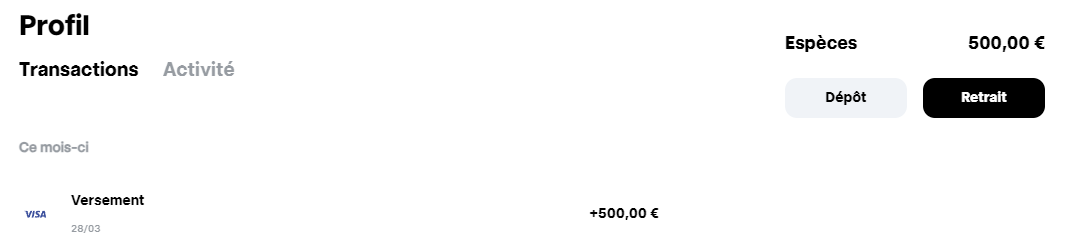
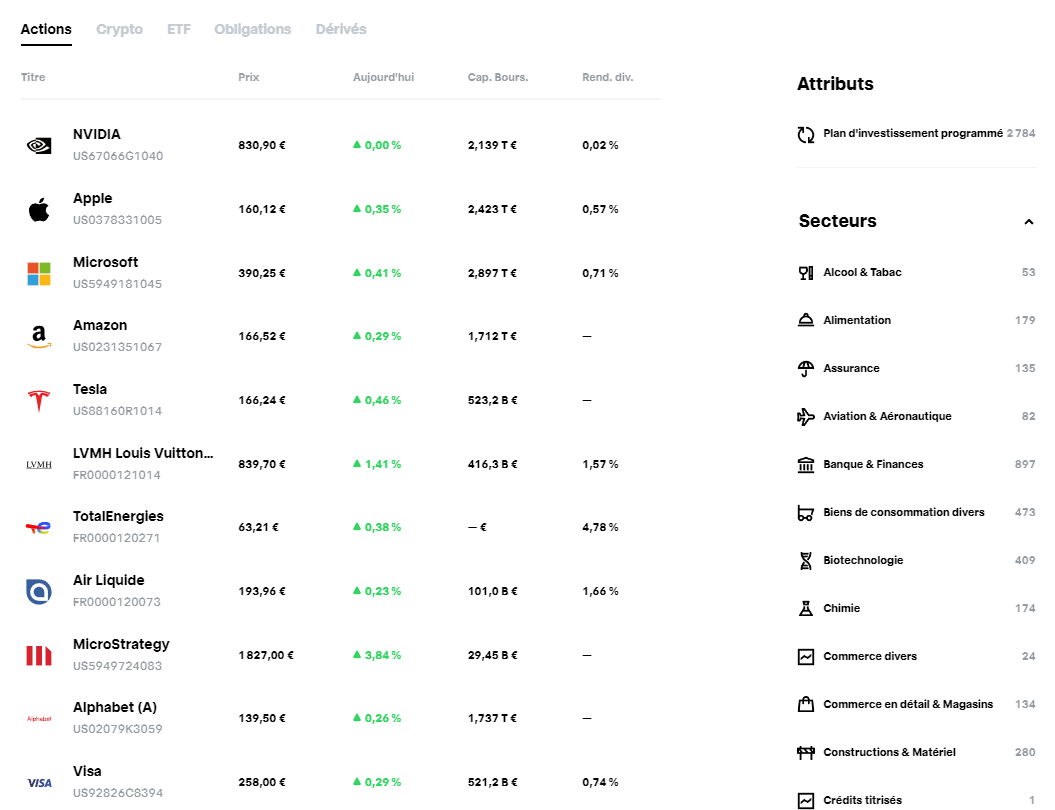
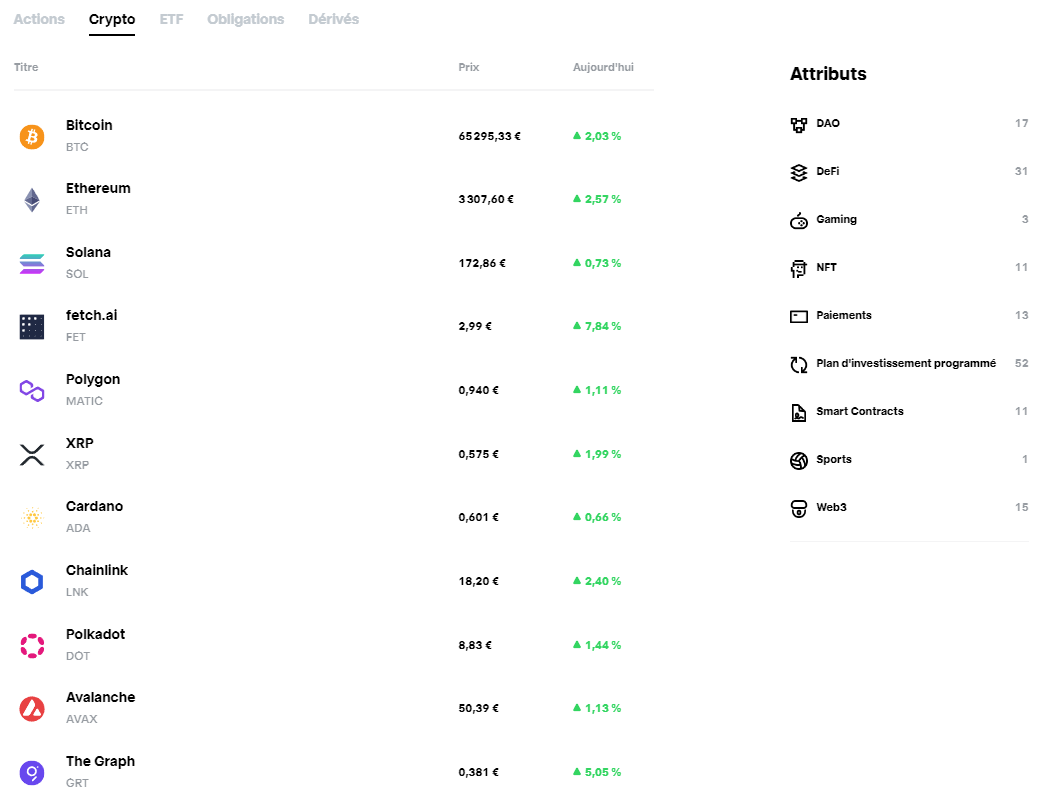
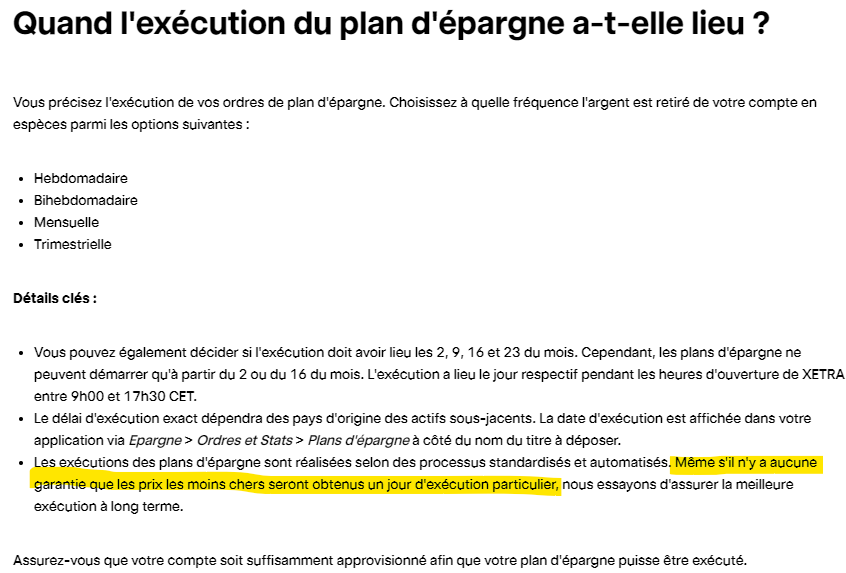
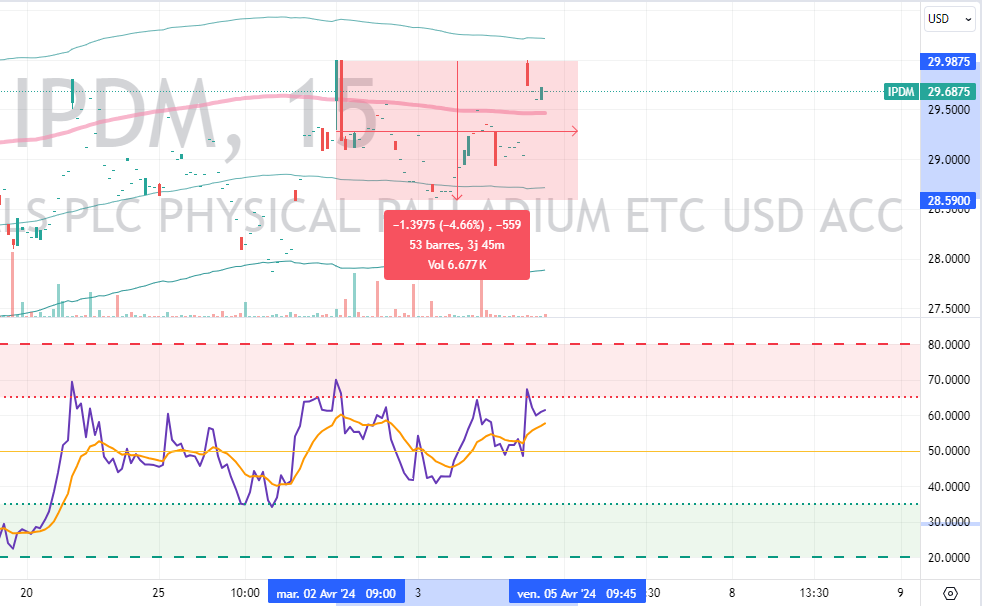
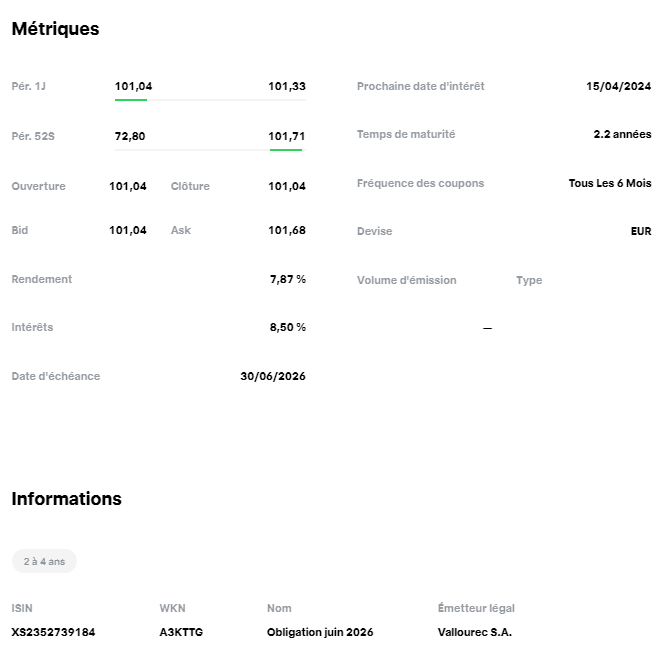
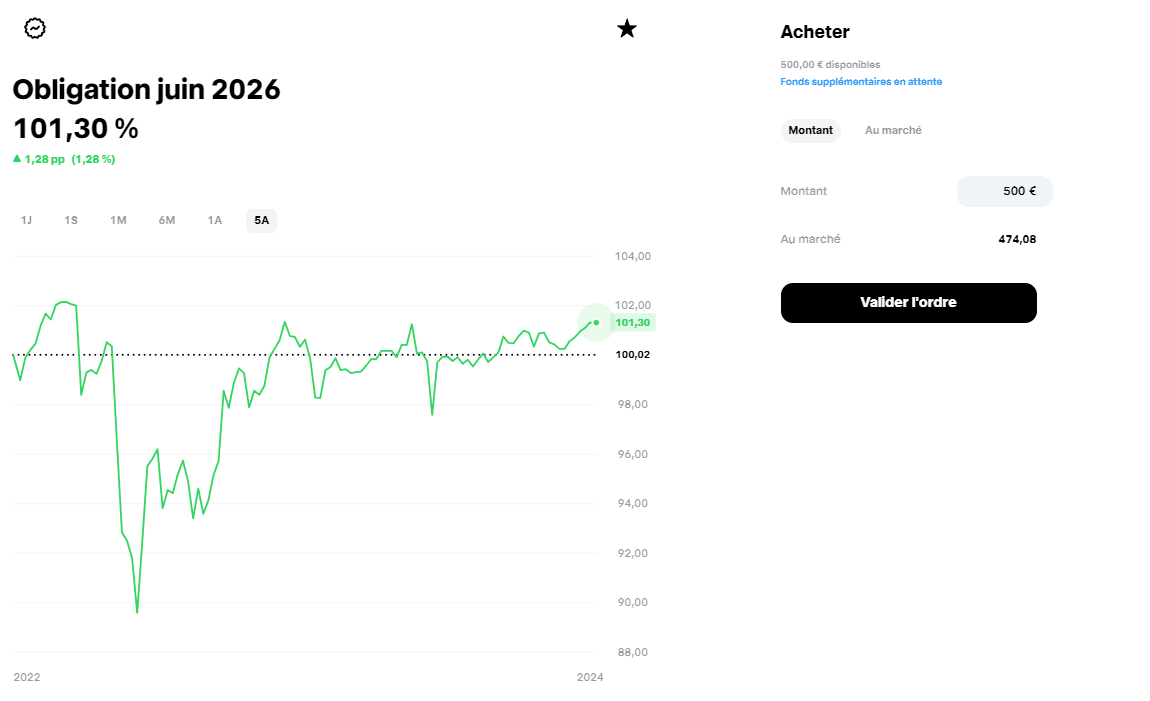
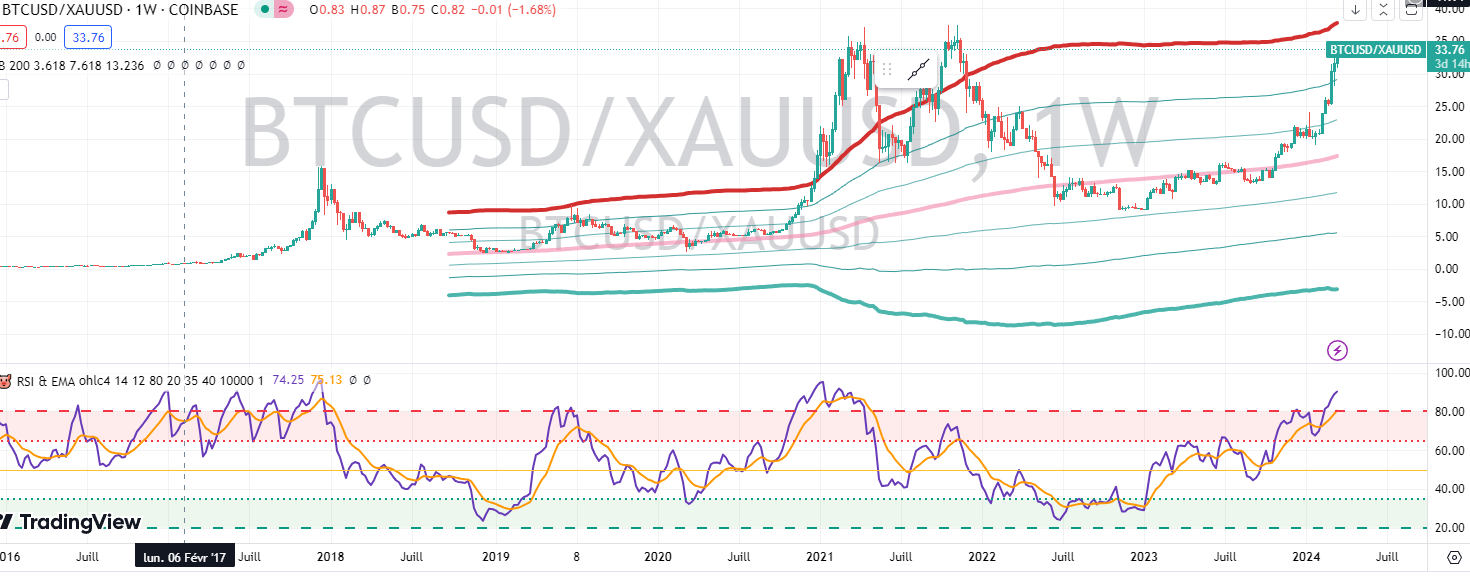
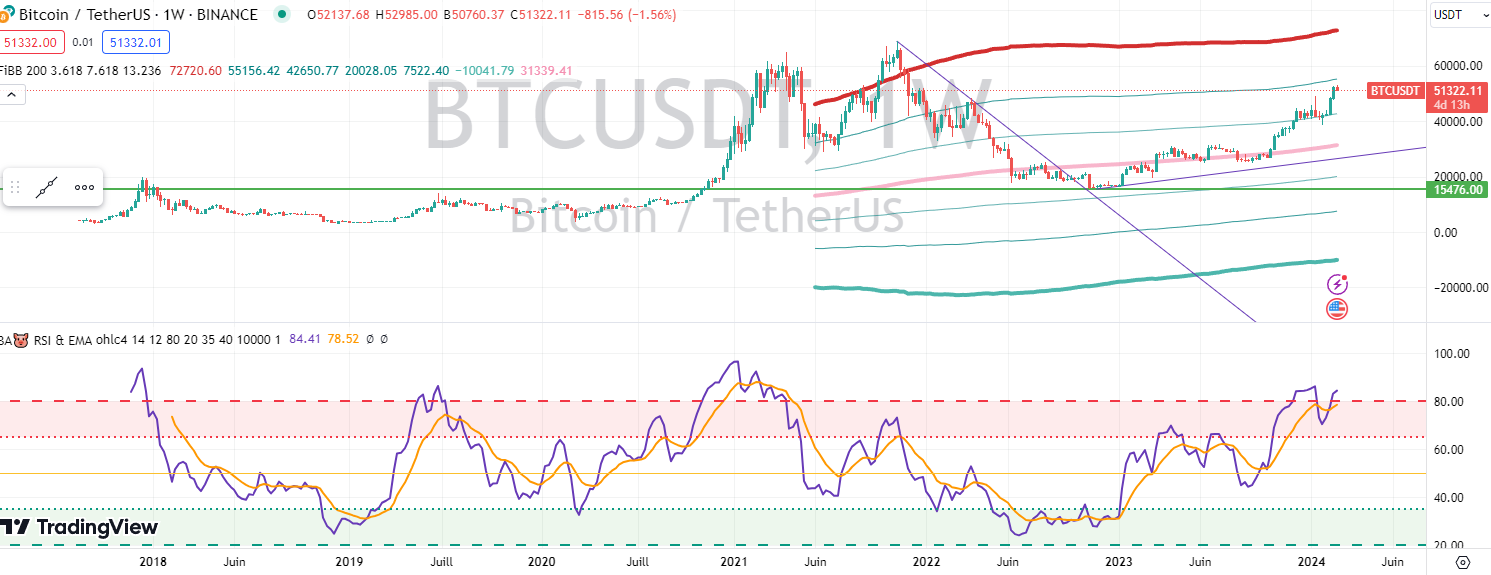
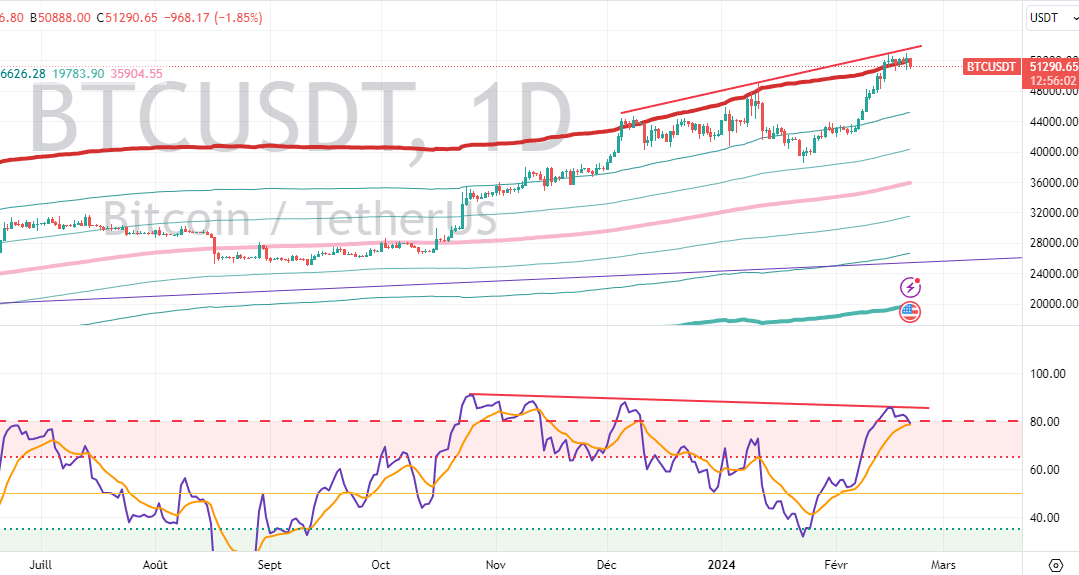
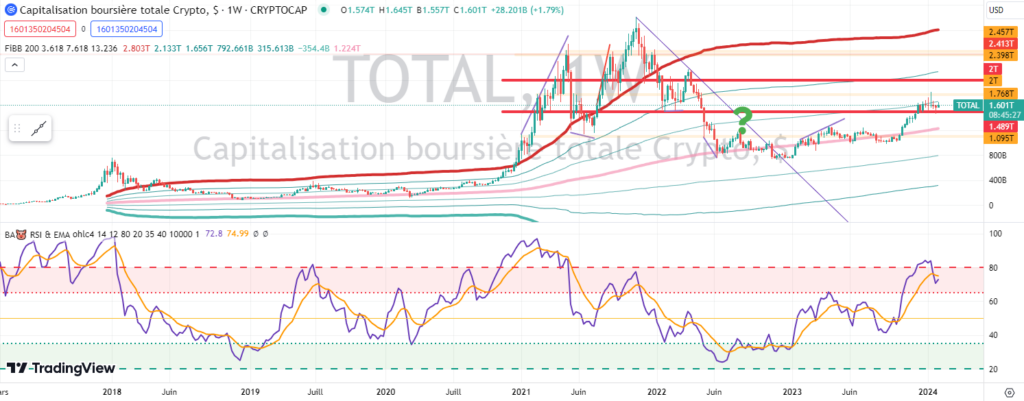
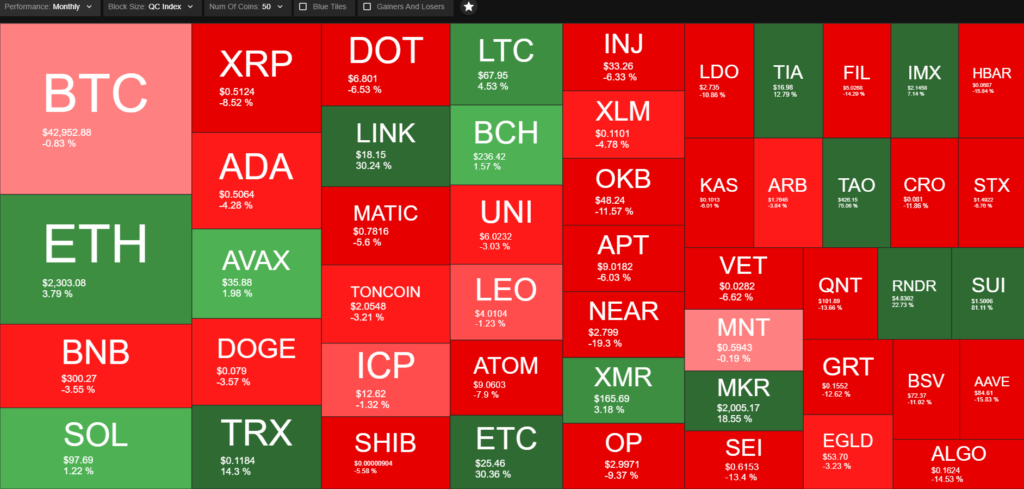
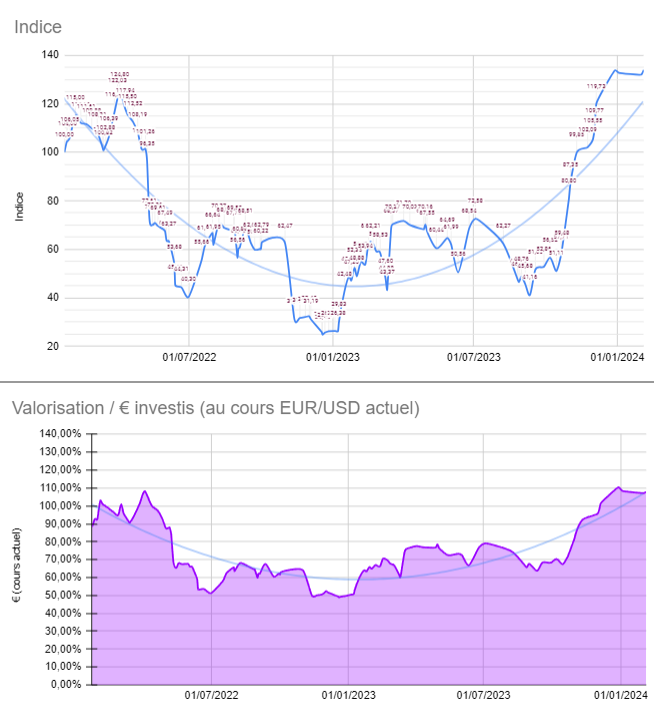
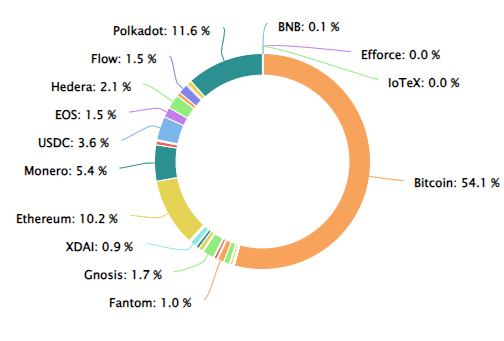
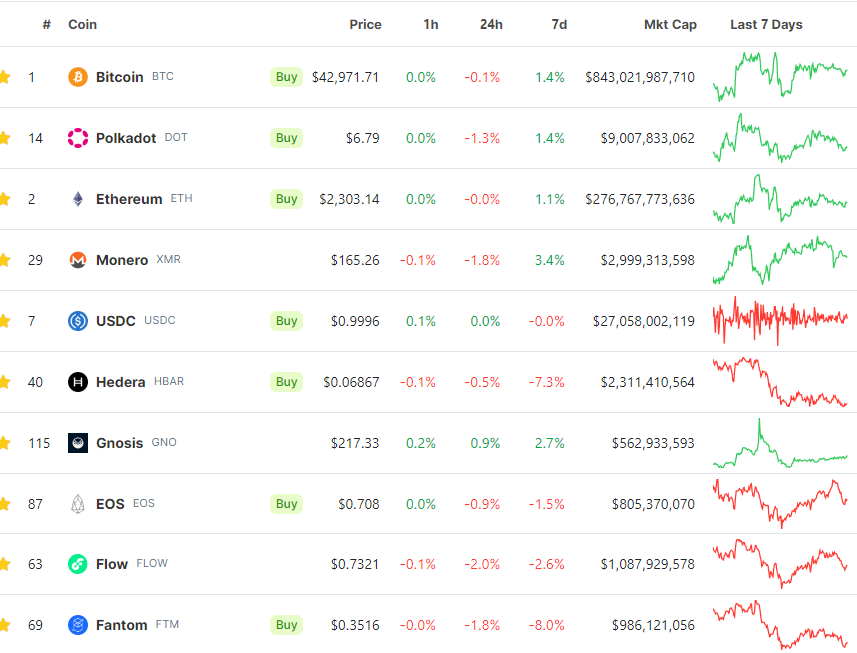
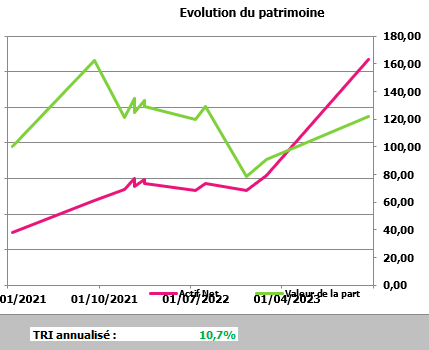
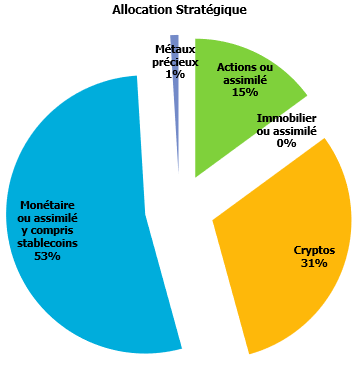
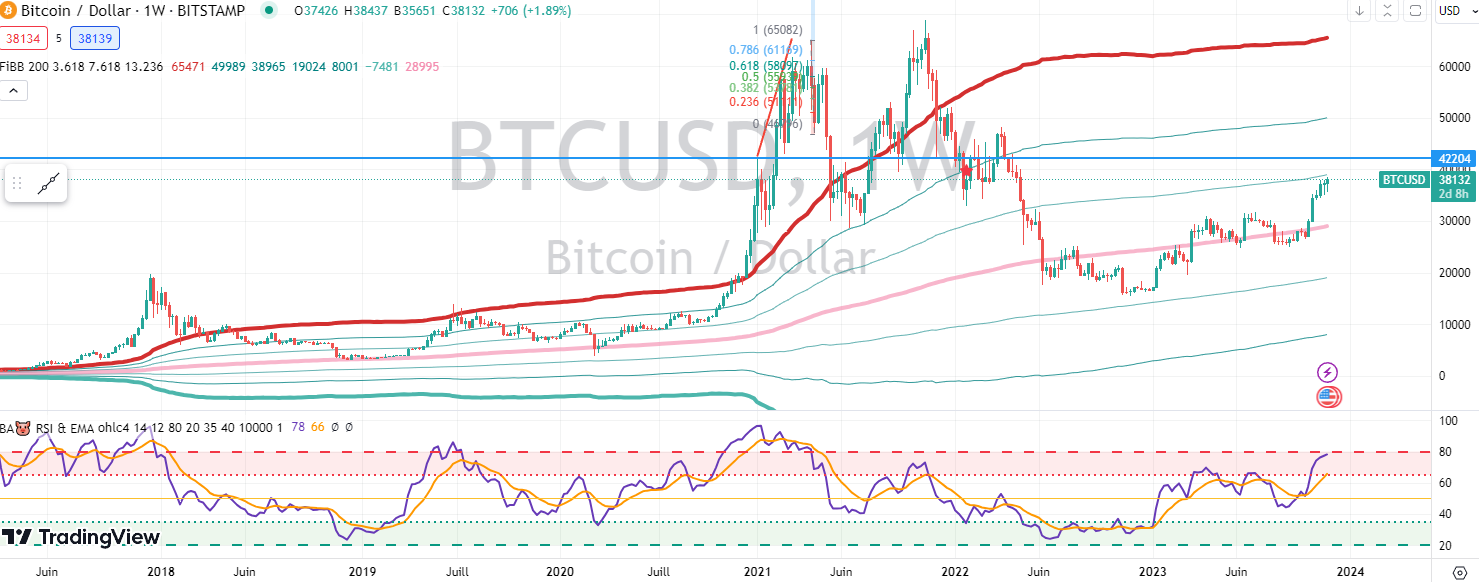
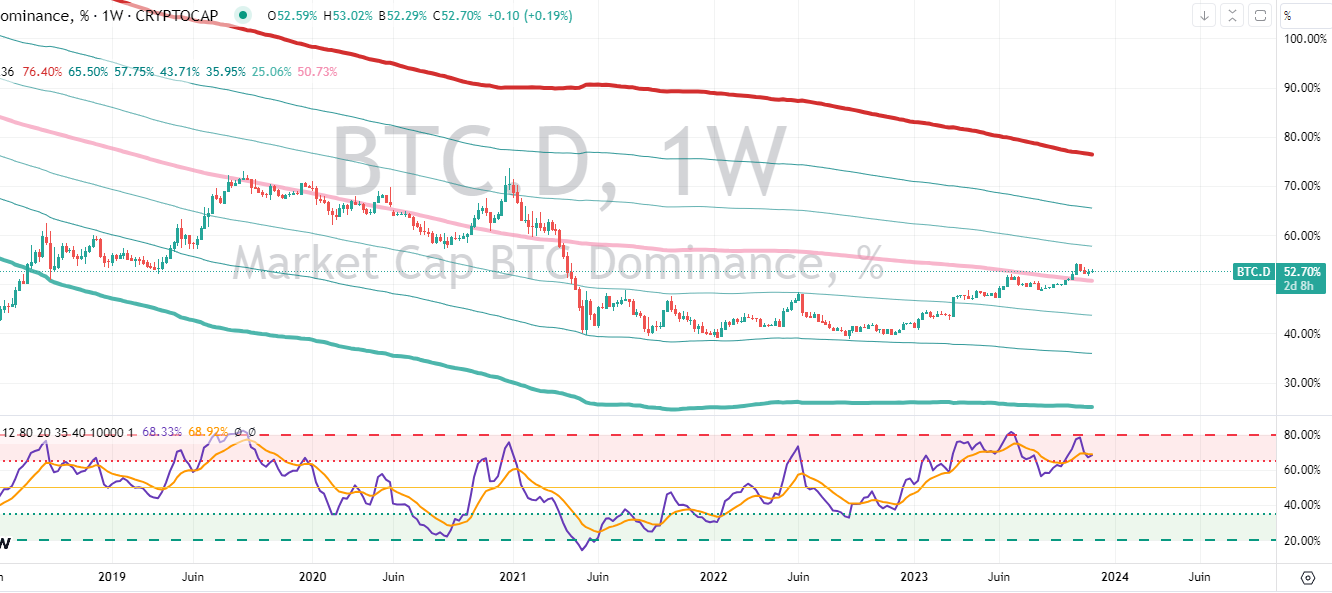
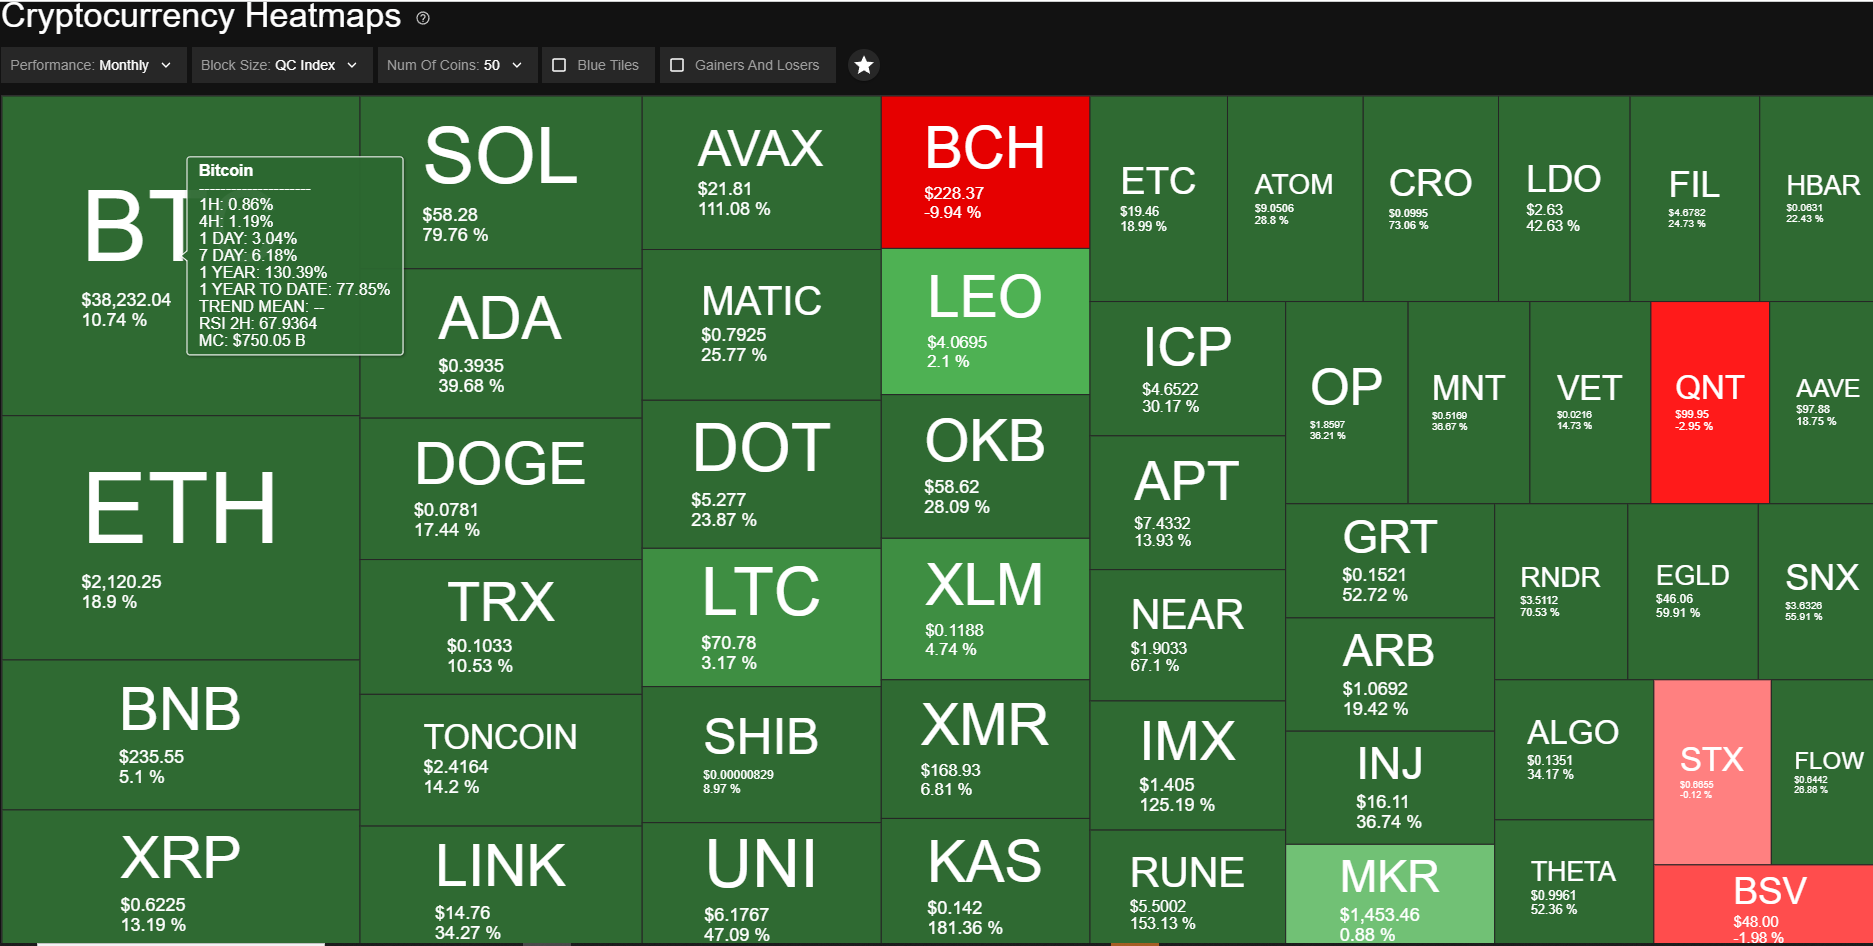
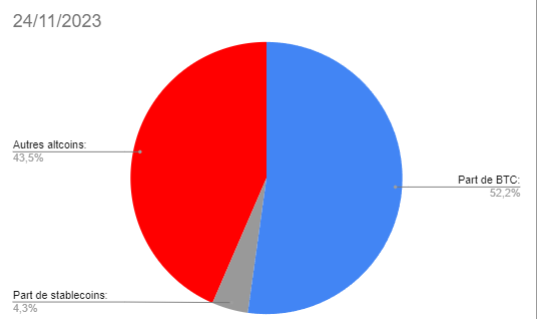


Commentaires récents