Le 19 septembre 2014, jour de l’entrée d’Alibaba à Wall Street, j’écrivais ici même « Faut-il entrer dans la caverne d’Alibaba ? ». Ma position tenait en une phrase : je me tiens toujours à l’écart des introductions en bourse, car ce ne sont pas les particuliers qui sont servis les premiers.
Douze ans plus tard, la caverne s’appelle Anthropic. Le concepteur de l’intelligence artificielle Claude fixe ce mercredi 18 novembre 2026 le prix de ses actions, avant sa première cotation au Nasdaq demain, sous le symbole ANT. Et cette fois, les particuliers français ont pu souscrire, via des courtiers partenaires.
Cinq mois plus tôt, SpaceX pulvérisait le record de la plus grosse introduction en bourse de l’histoire. Deux mastodontes en un semestre : c’est le bon moment pour faire le point. Comment fonctionne une introduction en bourse ? Qui y gagne vraiment ? Et que sont devenues les grandes IPO d’hier, de Google à Rivian ?
Vous allez voir que ma position de 2014 n’a pas beaucoup bougé. Mais elle mérite d’être nuancée, chiffres à l’appui.
Une introduction en bourse, comment ça marche ?
Une introduction en bourse (IPO, pour Initial Public Offering) est le moment où une entreprise vend pour la première fois ses actions au public, puis les fait coter sur un marché. Jusque-là, son capital appartenait à ses fondateurs, à ses salariés et à des fonds de capital-risque.
Pourquoi une entreprise fait-elle ce saut ? Pour deux raisons, souvent mêlées :
lever de l’argent frais, en émettant de nouvelles actions (c’est l’essentiel de l’opération d’Anthropic) ;
permettre aux actionnaires historiques de vendre, au moins en partie : fondateurs, salariés, fonds qui attendent leur sortie depuis des années.
Retenez bien ce second point. Quand quelqu’un vend, quelqu’un achète. Et celui qui vend connaît l’entreprise bien mieux que celui qui achète !
Le petit vocabulaire à connaître :
Prospectus (le « S-1 » aux États-Unis, approuvé par l’AMF en France) : le document qui détaille les chiffres, les risques et la gouvernance. Indigeste, mais c’est la seule source vraiment fiable.
Roadshow : la tournée de présentation auprès des grands investisseurs.
Fourchette de prix : le prix indicatif proposé, par exemple de 70 à 78 dollars pour Anthropic.
Livre d’ordres : les banques recensent qui veut combien d’actions, et à quel prix. Quand la demande dépasse l’offre, l’opération est « sursouscrite ».
Option de surallocation (greenshoe) : la possibilité de vendre jusqu’à 15 % d’actions en plus si la demande est forte.
Flottant : la part du capital réellement échangeable en bourse. Saudi Aramco n’en a mis que 1,5 % sur le marché en 2019, SpaceX environ 5 % en 2026.
Lock-up : la période, souvent de six mois, pendant laquelle les initiés s’engagent à ne pas vendre. À son expiration, l’offre d’actions peut brusquement gonfler.
Le moment clé est la frontière entre deux mondes. Sur le marché primaire, les actions sont vendues par l’entreprise et ses actionnaires, à un prix fixé avec les banques. Dès la première cotation, on bascule sur le marché secondaire : c’est l’offre et la demande qui fixent le prix, à chaque seconde.
Anthropic : l’opération décortiquée
Sur le papier, c’est l’introduction de tous les superlatifs. Voici la fiche d’identité de l’opération, telle qu’elle ressort du prospectus amendé et de la presse financière, la veille de la cotation.
Anthropic (ANT)
Au 18 novembre 2026
Place de cotation
Nasdaq, New York, première séance le 19 novembre
Prix indicatif
70 à 78 dollars par action, prix définitif fixé le 18 novembre au soir
Actions offertes
825 millions, dont environ 801 millions d’actions nouvelles et 24 millions cédées par des actionnaires existants
Montant levé
58 à 64 milliards de dollars selon le prix final
Placement privé parallèle
26 milliards de dollars d’actions sans droit de vote, achetées au prix d’introduction par sept géants de la tech, dont Nvidia, Google et Microsoft
Valorisation
environ 1 300 à 1 450 milliards de dollars, options des salariés comprises
Dernière levée privée
65 milliards de dollars en mai 2026, sur une valorisation de 965 milliards
Une croissance qui donne le vertige
Côté activité, les chiffres sont spectaculaires. Le chiffre d’affaires du troisième trimestre 2026 atteint 17 milliards de dollars, contre 1,4 milliard un an plus tôt. Fin octobre, le rythme annualisé tournait autour de 81 milliards. La perte d’exploitation a fondu à 1,3 milliard sur les neuf premiers mois de l’année, contre 5,2 milliards un an plus tôt.
C’est le genre de courbe qui fait rêver. Et c’est précisément pour cela qu’il faut garder la tête froide.
Les points qui fâchent
Le prix. À environ 1 400 milliards de dollars, l’investisseur paie quelque 17 fois le chiffre d’affaires annualisé. Pas les bénéfices : il n’y en a pas encore. Le moindre ralentissement de la croissance se paiera cher.
Les engagements. Le prospectus fait état de près de 900 milliards de dollars d’engagements de calcul et d’infrastructure, dont environ 70 milliards à régler dans les douze prochains mois. Une grande partie ne peut pas être annulée, que les serveurs tournent ou non.
La dépendance. Près de la moitié du chiffre d’affaires 2025 est passée par Amazon et Google, qui revendent l’accès à Claude dans leurs services cloud. Des partenaires… qui sont aussi des concurrents.
La gouvernance. Anthropic est une public benefit corporation. Les sept cofondateurs gardent 50,1 % des droits de vote, et un trust indépendant nomme quatre des sept administrateurs. Les actions vendues au public ne donnent donc presque aucune influence. Vous serez passager, pas pilote.
La politique. Washington a classé l’entreprise comme « risque pour la chaîne d’approvisionnement » après son refus de deux usages militaires : la surveillance de masse et les armes entièrement autonomes. L’affaire est devant les tribunaux, et le prospectus la cite parmi ses risques.
La concurrence. Les modèles chinois en accès libre (DeepSeek, Qwen, Kimi…) représentaient environ 30 % de l’utilisation sur la place de marché OpenRouter début 2026. Ils sont moins chers, voire gratuits.
À l’inverse, la demande serait six fois supérieure à l’offre, et le Wall Street Journal évoque un prix final au-dessus de 80 dollars. Une IPO sursouscrite, c’est la promesse d’un premier jour en fanfare. Ce n’est pas une promesse pour la suite, comme nous allons le voir.
Et le particulier français, dans tout ça ?
Pour une fois, il n’était pas oublié. Les particuliers de neuf pays de l’Espace économique européen, dont la France, ont pu souscrire via des courtiers partenaires, jusqu’à ce mercredi 16 h. Ceux qui sont servis paient le prix d’introduction ; leur allocation est confirmée jeudi. Tous les autres achèteront au prix du marché, après l’ouverture.
Et c’est là que tout se joue. Car l’histoire des grandes introductions est remplie de « premiers jours » euphoriques… et de lendemains qui déchantent. Le cas le plus récent, et le plus parlant, s’appelle SpaceX.
SpaceX, cinq mois après la plus grosse IPO de l’histoire
Le 11 juin 2026, SpaceX a fixé son prix à 135 dollars par action. Un prix décidé avant même le roadshow, à prendre ou à laisser. Avec l’option de surallocation, l’opération a levé environ 86 milliards de dollars, pour une valorisation de 1 770 milliards. Environ 30 % des actions sont allées aux particuliers, une proportion rare.
Le scénario des mois suivants est un cas d’école :
12 juin, première séance : ouverture à 150 dollars, clôture à 160,95 dollars, soit +19 %. Champagne ! Elon Musk devient le premier « trillionnaire » de l’histoire.
16 juin : plus haut à 225,64 dollars en séance, +67 % par rapport au prix d’introduction.
Mi-juillet : retour sous le prix d’introduction, à 135,27 dollars le 15 juillet.
3 août : plus bas à 104,83 dollars en séance, soit -54 % depuis le sommet. Musk avait déjà perdu son titre de trillionnaire fin juillet.
17 novembre : clôture à 141,70 dollars, à peine 5 % au-dessus du prix d’introduction.
Celui qui a souscrit à 135 dollars et n’a rien touché est à peu près à l’équilibre. Celui qui a acheté le premier jour, emporté par l’euphorie, perd encore 12 %. Et celui qui a craqué au sommet de juin a perdu plus d’un tiers de sa mise.
Deux détails méritent votre attention. D’abord, le Nasdaq avait modifié ses règles en mars 2026 : une très grosse introduction peut désormais entrer dans le Nasdaq-100 après 15 séances seulement, au lieu de trois mois minimum. Les fonds indiciels ont donc dû acheter très vite, ce qui a soutenu le cours au début. Ensuite, Elon Musk garde environ 82 % des droits de vote grâce à des actions à vote multiple. Exactement comme chez Anthropic, l’actionnaire du public finance, mais ne décide pas.
Enfin, les investisseurs entrés avant l’IPO sont libérés par tranches, la dernière vers le 8 décembre 2026. Musk et les dirigeants, eux, restent bloqués 366 jours. À suivre…
Neuf grosses IPO passées au crible
SpaceX n’est pas une exception. J’ai repris neuf introductions qui ont fait la une, de Google en 2004 à SpaceX en 2026, en comparant trois prix : celui de l’introduction, celui de la clôture du premier jour, et le cours à la mi-novembre 2026.
Premier constat : les montants ont changé d’échelle. Google levait 1,7 milliard de dollars en 2004. SpaceX en a levé 50 fois plus, et Anthropic s’apprête à faire presque aussi bien.
Introduction
Date
Prix d’IPO
Clôture du 1er jour
Cours mi-novembre 2026
SpaceX
12/06/2026
135 $
160,95 $
141,70 $
Arm
14/09/2023
51 $
63,59 $
183,17 $
Rivian
10/11/2021
78 $
100,73 $
12,18 $
Saudi Aramco
11/12/2019
32 riyals
35,20 riyals
26,34 riyals (*)
FDJ
21/11/2019
19,90 € (19,50 € pour les particuliers)
22,70 €
21,69 €
Uber
10/05/2019
45 $
41,57 $
69,99 $
Alibaba
19/09/2014
68 $
93,89 $
86,65 $
Facebook (Meta)
18/05/2012
38 $
38,23 $
618,87 $
Google (Alphabet)
19/08/2004
85 $
100,34 $
280,20 $ (**)
(*) Aramco a distribué deux fois une action gratuite pour dix détenues, en 2022 et 2023 : le prix d’introduction ajusté tombe à 26,45 riyals.
(**) Une action Google de 2004 est devenue, au fil des divisions, 20 actions GOOGL et 20 actions GOOG : environ 11 150 dollars aujourd’hui pour 85 dollars investis.
Second constat, le plus important : le premier jour ne dit rien de la suite.
Facebook a fait un flop retentissant le jour de son introduction (+0,6 %, et encore, grâce au soutien des banques), puis est passé sous les 18 dollars en septembre 2012. Celui qui a gardé ses actions a multiplié sa mise par 16.
Rivian a bondi de 29 % le premier jour. Celui qui a acheté à la clôture de cette belle journée a perdu 88 % depuis.
Uber a clôturé sous son prix d’introduction (-7,6 %), et gagne pourtant 55 % aujourd’hui.
Alibaba a flambé de 38 % le premier jour, est repassé sous son prix d’introduction onze mois plus tard, et ne gagne que 27 % en douze ans (hors dividendes).
Saudi Aramco, sept ans après, cote quasiment à son prix d’introduction ajusté. Son actionnaire a surtout vécu de ses généreux dividendes.
Arm a plus que triplé… mais son cours a varié entre 100 et 453 dollars au cours des douze derniers mois. Il faut avoir le cœur bien accroché.
Et la FDJ ? C’est l’introduction « populaire » française par excellence : plus de 500 000 particuliers ont souscrit en novembre 2019. L’État leur offrait une décote de 2 % et une action gratuite pour dix conservées dix-huit mois. Le cours a dépassé 45 euros en mai 2021, avant de retomber à 21,69 euros aujourd’hui. Avec l’action gratuite, le souscripteur fidèle gagne tout de même environ 22 %, plus les dividendes. Celui qui a acheté sur le marché au plus haut, lui, a perdu plus de la moitié de sa mise.
Sur neuf introductions : deux pépites exceptionnelles, une belle réussite, trois performances modestes, deux quasi à plat et une catastrophe. Pas vraiment le « jackpot assuré » que promettent les gros titres.
Ce que disent les études : un premier jour pour les initiés
Mes neuf exemples ne sont pas un hasard. Le professeur Jay Ritter, de l’université de Floride, épluche les introductions en bourse américaines depuis des décennies, et ses conclusions sont remarquablement stables.
Le premier jour, ça monte. Entre 1980 et 2001, les actions clôturaient leur première séance en moyenne 18,8 % au-dessus de leur prix d’introduction. Les banques fixent volontairement un prix un peu bas, pour récompenser leurs meilleurs clients et garantir un début réussi.
Ensuite, ça déçoit. Celui qui achète à la clôture du premier jour et garde trois ans gagne en moyenne 22,6 %… mais fait 23,4 % de moins que l’ensemble du marché sur la même période.
Et souvent, ça baisse. Sur plus de 9 000 introductions américaines entre 1975 et 2021, 60 % cotaient au même niveau ou plus bas trois ans après la clôture de leur première séance.
Pourquoi ? Parce que les dés sont pipés, sans malhonnêteté particulière, simplement par construction :
Le vendeur choisit son moment. Une entreprise entre en bourse quand les marchés sont euphoriques et que son secteur est à la mode. Pas quand tout va mal. Les années de forte activité sont d’ailleurs celles dont les introductions vieillissent le plus mal.
Le bon prix va aux bons clients. Les actions au prix d’introduction vont d’abord aux grands investisseurs institutionnels. Le particulier, lui, achète le plus souvent sur le marché, après le bond du premier jour.
L’offre est artificiellement réduite au début. Avec un flottant de 5 %, quelques ordres suffisent à faire flamber le cours. Puis les lock-up expirent, les initiés peuvent vendre, et l’offre gonfle.
Les indices achètent sans réfléchir. Les nouvelles règles d’entrée rapide dans le Nasdaq-100 obligent les fonds indiciels à acheter très vite, à n’importe quel prix. Pour Anthropic, MSCI pourrait l’intégrer à ses indices mondiaux dès le 1er décembre et le Nasdaq-100 vers le 21 décembre. Ce soutien mécanique ne dure qu’un temps : SpaceX a perdu 15 % durant sa première semaine dans le Nasdaq-100.
Comme je le disais en 2014 : ce ne sont pas les particuliers les premiers servis. Douze ans et quelques milliers de milliards de dollars plus tard, c’est toujours vrai.
Que fait l’investisseur (très) particulier ?
Fidèle à ma règle de 2014, je ne souscris pas à l’introduction d’Anthropic. Non pas parce que l’entreprise me paraît mauvaise, bien au contraire : sa croissance est hors normes. Mais parce qu’à 1 400 milliards de dollars, une grande partie de l’avenir radieux est déjà dans le prix, et que je n’ai aucun avantage sur les fonds qui ont eu accès aux dirigeants pendant le roadshow.
Le plus amusant, c’est que je risque de devenir actionnaire d’Anthropic… sans rien faire. Si MSCI l’intègre à ses indices, mes ETF monde GPEA et WPEA en achèteront automatiquement, à dose homéopathique, au prorata de son poids. Si l’entreprise devient un nouveau Google, son poids grossira tout seul. Si elle devient un nouveau Rivian, il fondra sans que j’aie à m’en occuper. C’est toute la beauté de l’indiciel : il ne choisit pas les gagnants à l’avance, il les garde quand ils gagnent.
Notez aussi qu’une action américaine comme Anthropic ou SpaceX n’est pas éligible au PEA. Il faut passer par un compte-titres, avec la fiscalité qui va avec, et accepter le risque de change euro-dollar.
Mon conseil :
Lisez au moins la partie « risques » du prospectus. Si vous ne comprenez pas comment l’entreprise gagne (ou perd) de l’argent, passez votre chemin. Warren Buffett ne dit pas autre chose.
Ne courez pas après le premier jour. Acheter à l’ouverture, après le bond, c’est payer l’euphorie au prix fort. Demandez à ceux qui ont acheté Rivian à 100 dollars.
Laissez passer quelques trimestres. Les premiers résultats publiés et la fin du lock-up, environ six mois après, offrent souvent de meilleurs points d’entrée. SpaceX a touché son plus bas peu après ses premiers résultats trimestriels.
Utilisez des ordres à cours limité, jamais « au marché » un jour d’introduction. Fixez-vous un prix, et tenez-vous-y.
Gardez la ligne petite. Une introduction en bourse est un pari sur une entreprise unique. N’y mettez que de l’argent que vous pouvez voir fondre de 80 % sans perdre le sommeil.
Méfiez-vous des « bons plans ». Les escrocs adorent les introductions médiatisées : fausses offres « pré-IPO », pseudo-jetons censés répliquer l’action, conseillers qui vous appellent pour vous réserver des titres… Avant tout versement, vérifiez la plateforme sur les listes de l’AMF, comme je l’explique dans ma page Arnaques.
Et si vous tenez absolument à avoir votre part du gâteau, gardez en tête le cas Facebook. Les meilleurs souvenirs boursiers ne se font pas le premier jour, mais les dix années suivantes. À condition d’avoir choisi le bon cheval… et d’avoir eu la patience de le garder.
Cet article reflète uniquement mon opinion personnelle et ne constitue en aucun cas un conseil en investissement. Les cours cités sont ceux de la mi-novembre 2026 et évoluent chaque jour. Investir en bourse comporte un risque de perte en capital : ne placez que l’argent dont vous n’aurez pas besoin à court terme.
Lorsqu’on est un investisseur particulier lambda, on entend surtout parler du DCA (Dollar Cost Averaging) : on investit la même somme chaque mois, quoi qu’il arrive, et on laisse le temps faire son œuvre. C’est simple, c’est efficace, et c’est la meilleure porte d’entrée pour débuter. Ce n’est pas un hasard si je défends l’investissement progressif sur ce site depuis 2011 !
Mais je vais vous faire une confidence : ma stratégie favorite, celle que j’applique réellement sur mon propre portefeuille (les lecteurs attentifs de mon article sur le Nasdaq l’avaient déjà repéré), c’est sa cousine un peu plus maligne, le value averaging (en français, on parle parfois d’« investissement à valeur cible »). L’idée est toute bête : au lieu de décider combien je verse chaque mois, je décide combien mon portefeuille doit valoir chaque mois. Et je laisse le marché me dire combien acheter.
Résultat : j’achète beaucoup quand ça baisse, peu quand ça monte, et parfois je vends un peu quand ça s’emballe. Acheter bas, vendre haut, mécaniquement, sans avoir besoin de prédire quoi que ce soit. Le Marquis de Lapalisse n’aurait pas mieux dit, et sur le papier, c’est le rêve de tout investisseur particulier.
Sur le papier seulement ? Pas tout à fait. La méthode a une vraie limite, et je préfère vous la montrer chiffres à l’appui plutôt que de vous la cacher : elle vous oblige à garder du cash de côté pour racheter quand le marché s’effondre. On va voir tout ça avec un exemple concret : 200 € par mois sur l’ETF WPEA, dans un PEA.
Le principe : on vise une valeur, pas un versement
La méthode n’est pas née sur un forum. Elle a été proposée par Michael E. Edleson, docteur du MIT, qui enseignait la finance à la Harvard Business School quand il en a tiré un livre, dans un article de l’AAII Journal paru en août 1988, puis développée dans son livre Value Averaging (première édition en 1991, réédité par Wiley en 2006 dans la collection « Investment Classics »). Dans l’avant-propos de la réédition, William Bernstein résume bien l’idée : c’est le mariage du versement programmé et du rééquilibrage de portefeuille.
Comparons les deux approches :
DCA (versement constant)
Value averaging (valeur cible)
Ce que je fixe
Le montant versé : 200 €/mois
La valeur du portefeuille : +200 €/mois
Ce qui varie
Le nombre de parts achetées
Le montant versé (et donc les parts)
Quand le marché baisse
J’achète un peu plus de parts
J’achète beaucoup plus
Quand le marché monte
J’achète un peu moins de parts
J’achète peu, voire je vends
Effort demandé
Un ordre automatique, on oublie
Un petit calcul chaque mois
La règle tient en une ligne. Chaque mois, je calcule :
Montant à investir = valeur cible du mois − valeur actuelle du portefeuille
Avec une cible qui grimpe de 200 € par mois, la valeur cible vaut 200 € le premier mois, 400 € le deuxième, 600 € le troisième, et ainsi de suite. Si le marché a déjà fait une partie du travail, je verse moins. S’il a reculé, je complète. Si le résultat est négatif, c’est que le portefeuille dépasse sa cible : je vends l’excédent (ou, dans une version plus douce que j’expliquerai plus bas, je ne fais rien).
Edleson propose aussi une cible qui intègre un rendement attendu du marché. Pour cet article, je garde la version la plus simple, une cible linéaire de +200 € par mois : c’est celle que je recommande pour démarrer. Évidemment, vous pouvez adapter le montant et la fréquence. A titre personnel, je fais quasiment tous mes investissements à une fréquence hebdomadaire, mais c’est à chacun de trancher sur ce qui lui convient le mieux. On pourrait parfaitement investir seulement à chaque trimestre !
Exemple : 200 € par mois sur WPEA pendant un an
Pour l’exemple, je prends l’ETF iShares MSCI World Swap PEA (mnémo WPEA, ISIN IE0002XZSHO1). Il réplique l’indice MSCI World (les grandes entreprises des pays développés), il est éligible au PEA grâce à sa réplication synthétique, il capitalise les dividendes et ses frais annuels sont de 0,20 %. Surtout, sa part vaut quelques euros (6,977 € de valeur liquidative au 6 novembre 2026), ce qui est idéal pour ajuster finement ses achats avec de petits montants.
Je pars d’un prix de 7 € et j’invente une année mouvementée : une petite hausse, puis une baisse d’environ 30 % jusqu’à 5 €, puis une remontée jusqu’à 7,20 €. Ces prix sont fictifs, ils servent à illustrer la mécanique. En face, un investisseur en DCA verse ses 200 € chaque mois sans se poser de questions.
Mois
Prix WPEA (fictif)
Valeur cible
Valeur du portefeuille avant l’ordre
Versement value averaging
Versement DCA
1
7,00 €
200 €
0 €
200 €
200 €
2
7,10 €
400 €
203 €
197 €
200 €
3
7,20 €
600 €
406 €
194 €
200 €
4
6,80 €
800 €
567 €
233 €
200 €
5
6,20 €
1 000 €
729 €
271 €
200 €
6
5,60 €
1 200 €
903 €
297 €
200 €
7
5,00 €
1 400 €
1 071 €
329 €
200 €
8
5,30 €
1 600 €
1 484 €
116 €
200 €
9
5,80 €
1 800 €
1 751 €
49 €
200 €
10
6,30 €
2 000 €
1 955 €
45 €
200 €
11
6,80 €
2 200 €
2 159 €
41 €
200 €
12
7,20 €
2 400 €
2 329 €
71 €
200 €
Prenons le mois 7 pour bien comprendre. Ma cible est de 1 400 €. Mon portefeuille ne vaut plus que 1 071 €, parce que le marché a dégringolé. Je dois donc verser 1 400 − 1 071 = 329 €, soit environ 66 parts à 5 €. L’investisseur en DCA, lui, n’en achète que 40.
Au mois 9, c’est l’inverse : le marché a rebondi et a fait presque tout le travail. Il me suffit de 49 € pour atteindre ma cible.
Et si le treizième mois le prix montait à 8 € ? Mes 333 parts vaudraient 2 667 € pour une cible de 2 600 €. Je vendrais alors environ 67 € de WPEA, soit 8 parts. Oui, la méthode vous fait vendre dans la hausse, et c’est voulu.
Le bilan après 12 mois
Value averaging
DCA
Total versé
2 043 €
2 400 €
Parts détenues
333
383
PRU (prix de revient unitaire)
6,13 €
6,27 €
Valeur finale (à 7,20 €)
2 400 €
2 758 €
Plus-value
+357 € (+17,5 %)
+358 € (+14,9 %)
Les deux stratégies gagnent à peu près la même somme, mais le value averaging y arrive avec 357 € de moins investis et un PRU plus bas. Chaque euro a donc mieux travaillé.
Attention à ne pas en conclure trop vite que la méthode « rapporte plus ». Les 357 € non investis ne se sont pas évaporés : ils sont restés sur un compte, à attendre. Et c’est justement là que se cache la limite de la méthode.
En pratique, on achète des parts entières : avec une part autour de 7 €, l’écart avec la cible ne dépasse pas quelques euros, ce qui est négligeable.
La limite : il faut des munitions pour le krach
Dans mon exemple, la baisse est gentille : elle s’étale sur plusieurs mois et le portefeuille est encore petit. Le versement le plus lourd ne dépasse pas 329 €. Mais plus votre portefeuille grossit, plus une chute du marché creuse un trou important entre sa valeur et la cible. Et c’est à vous de combler ce trou.
Un exemple simple. Vous pratiquez le value averaging à +200 € par mois depuis 3 ans. Votre cible est de 7 200 €. Le marché perd 30 % en un mois : votre portefeuille tombe à 5 040 €. Le mois suivant, la cible est de 7 400 €. Il faut donc verser 2 360 € d’un coup, soit presque un an de versements « normaux ».
Et ce n’est pas un scénario de science-fiction. Au printemps 2020, le MSCI World a perdu environ un tiers de sa valeur (en dollars) en quelques semaines. Pendant la crise de 2008, sa baisse maximale a atteint 53,6 % en euros (sur la période allant de mai 2001 à mars 2009).
La règle de calcul est facile à retenir : la réserve nécessaire est égale à la valeur cible multipliée par l’ampleur de la baisse, plus le versement du mois.
Ancienneté du plan
Valeur cible
Réserve pour une baisse de 30 %
Réserve pour une baisse de 50 %
1 an
2 400 €
920 €
1 400 €
3 ans
7 200 €
2 360 €
3 800 €
5 ans
12 000 €
3 800 €
6 200 €
10 ans
24 000 €
7 400 €
12 200 €
Cible linéaire de +200 €/mois, baisse survenant juste avant le versement suivant.
Voilà le vrai prix du value averaging. Pour suivre la méthode jusqu’au bout, il faut garder à côté une somme qui grossit avec le portefeuille, et qui dort la plupart du temps sur un livret. Si vous n’avez pas cet argent le jour J, vous ne pourrez pas acheter au moment le plus intéressant, c’est-à-dire celui où tout le monde panique.
Le vrai danger est là : se retrouver à piocher dans son épargne de précaution, ou pire, emprunter, pour respecter une règle de calcul. L’épargne de précaution ne doit jamais servir de réserve de value averaging. Ce sont deux poches différentes.
L’autre piège : rattraper un couteau qui tombe
Le value averaging est, par construction, une machine à acheter la baisse. Plus le prix chute, plus la formule vous demande d’en remettre. Sur un indice mondial, c’est exactement ce qu’on veut. Sur une action seule, c’est le meilleur moyen de rattraper un couteau qui tombe… avec les deux mains.
J’en ai déjà parlé dans Moyenner à la baisse ou acheter progressivement dans un marché baissier ? : racheter un titre qui baisse « pour faire baisser son PRU », c’est entrer en mode espoir. Le problème, c’est que la formule du value averaging ne sait pas pourquoi le prix baisse. Elle ne fait pas la différence entre un marché qui panique et une entreprise qui meurt.
Et des entreprises qui meurent, il y en a, y compris des géants :
Lehman Brothers, quatrième banque d’investissement américaine, fondée en 1850, dépose le bilan le 15 septembre 2008.
General Motors, le géant de Detroit, se place sous la protection du chapitre 11 le 1er juin 2009 ; l’ancienne action est retirée du Dow Jones et finit sur le marché hors cote.
Imaginez le value averaging appliqué à Lehman avec une cible de 7 200 €. Le titre s’effondre, la formule vous demande de combler le trou. Il continue de s’effondrer, elle vous en redemande. Puis l’action ne vaut plus rien… et la formule vous réclame encore 7 400 € le mois suivant, puis 7 600 €. Un puits sans fond.
Pourquoi un ETF large, c’est différent
Un ETF comme WPEA réplique le MSCI World : environ 1 280 entreprises dans 23 pays développés. Si l’une d’elles fait faillite, elle pèse peu et sort de l’indice, remplacée par une autre. Pour que l’indice tombe à zéro, il faudrait que toute l’économie des pays riches disparaisse en même temps. Dans ce scénario « fin du monde », votre PEA sera le cadet de vos soucis.
Un indice large peut chuter de 50 %, mais jusqu’ici il a toujours fini par se reconstituer (parfois après des années), parce que les entreprises qui le composent changent avec le temps. C’est ce qui rend le pari du value averaging raisonnable : chaque euro mis dans la baisse achète une part de l’économie mondiale, pas une part d’une entreprise qui ne se relèvera peut-être jamais.
Attention quand même à ce que « large » veut dire. Un indice concentré sur un pays ou un secteur ne fait pas faillite non plus, mais il peut rester sous l’eau très longtemps : le Nikkei japonais a mis 34 ans à retrouver son record de décembre 1989, dépassé seulement le 22 février 2024. Et un ETF, même mondial, garde ses risques propres (contrepartie du swap, réglementation du PEA), comme je l’expliquais dans mon article sur GPEA.
Le bon support pour le value averaging
Support
Value averaging ?
Pourquoi
ETF monde (WPEA, GPEA, DCAM…)
Oui
Plus de mille entreprises, aucune faillite ne peut le ramener à zéro
ETF S&P 500
Oui
500 grandes entreprises, mais un seul pays
ETF pays ou secteur (Nasdaq, Japon…)
Possible, en connaissance de cause
Pas de faillite, mais il peut rester très longtemps sous son plus haut
ETF à levier (LQQ…)
Non
Un krach peut l’amputer durablement, risque bien supérieur pour un rendement semblable
Action individuelle, même un géant
Non
Une faillite est toujours possible et la formule vous fera racheter jusqu’au bout
Bref, réservez le value averaging aux ETF larges, ou à tout support qui « ne peut pas faire faillite ». Jamais une action seule, aussi grosse soit l’entreprise. Pour les actions, gardez une vraie stratégie d’entrée progressive, avec un risque défini à l’avance.
Comment l’appliquer sans se mettre en danger
La limite est réelle, mais elle se gère. Voici comment je vous conseille de vous organiser.
Faites-le dans un PEA. Quand la méthode vous fait vendre, le produit de la vente reste sur le compte espèces du PEA et les gains réinvestis dans le plan ne sont pas imposés. Sur un compte-titres ordinaire, chaque vente avec plus-value serait fiscalisée, ce qui ronge l’intérêt de la méthode.
Gardez les excédents vendus dans le PEA. C’est votre première réserve, déjà à l’intérieur du plan, prête à racheter au prochain trou d’air. Seul bémol : le compte espèces du PEA ne rapporte rien.
Constituez une deuxième réserve sur un livret, distincte de votre épargne de précaution. Le Livret A sert 1,7 % depuis le 1er août 2026 : ce n’est pas grand-chose, mais l’argent reste disponible immédiatement. Visez au moins la colonne « baisse de 30 % » du tableau précédent.
Ne comptez pas sur un retrait du PEA pour vous dépanner. Avant 5 ans, tout retrait entraîne en principe la clôture du plan. Et chaque euro versé compte dans le plafond de 150 000 €.
Fixez-vous un plafond de versement mensuel. Par exemple, jamais plus de 3 fois la mensualité normale (600 €). Si l’écart avec la cible est plus grand, vous étalez le rattrapage sur les mois suivants. Vous perdez un peu de l’effet « achat au plus bas », mais vous dormez tranquille.
Ou choisissez la version « sans vente ». Edleson la décrit lui-même comme un compromis : quand le portefeuille dépasse sa cible, on ne vend pas, on ne verse simplement rien ce mois-là. C’est plus simple, ça limite les frais de courtage et ça évite d’avoir trop de cash qui dort.
Gardez une date fixe et un tableur. Le calcul prend deux minutes : valeur cible du mois, valeur du portefeuille, différence. Le jour choisi, vous passez l’ordre, sans regarder l’actualité. Vérifiez aussi les frais de courtage de votre courtier sur de petits ordres de 40 ou 50 €.
Réajustez la cible quand votre vie change. Augmentation de salaire, naissance, achat immobilier : rien ne vous empêche de passer à +150 € ou +300 € par mois à partir d’une date donnée. Edleson prévoit d’ailleurs ces réajustements dans sa méthode.
Ce qu’en disent les études : un peu d’honnêteté
Je ne vais pas vous vendre le value averaging comme une machine à battre le marché. Le débat existe chez les chercheurs, et il porte précisément sur le point que je viens de soulever.
Les défenseurs. Edleson, puis d’autres comme Paul Marshall (2000), montrent que la méthode obtient un taux de rendement interne (TRI) plus élevé que le DCA. L’AAII, l’association américaine qui a publié l’article d’origine, la juge plus « agressive » que le DCA et estime qu’elle a probablement l’avantage, tout en prévenant que le risque de perte est plus grand puisque les sommes à investir ne sont pas plafonnées.
Les critiques. Simon Hayley, chercheur à la Cass Business School de Londres, a montré que le TRI est un indicateur biaisé pour ce type de stratégie, qui investit moins après une hausse et plus après une baisse. Selon lui, le value averaging ne génère pas plus de gains, et la réserve de cash qu’il impose est un coût caché : cet argent qui attend rapporte moins que s’il était investi.
Ma lecture de simple investisseur particulier ? Les critiques ont raison sur le plan mathématique : si vous aviez investi dès le départ tout le cash de votre réserve, vous auriez sans doute fait mieux sur le long terme, puisque les marchés actions montent plus souvent qu’ils ne baissent. Mais personne ne dispose de tout son capital dès le premier jour. Et le vrai atout du value averaging, pour moi, est ailleurs : il m’oblige à acheter quand j’ai peur et à lever le pied quand tout le monde s’emballe. Autrement dit, c’est une discipline de comportement autant qu’une formule.
Que fait l’investisseur (très) particulier ?
Le value averaging, c’est une règle simple : chaque mois, je verse ce qu’il faut pour que mon portefeuille atteigne sa valeur cible. Avec 200 € par mois sur un ETF comme WPEA (que j’ai d’ailleurs dans mon portefeuille « très long terme »), la méthode me fait acheter davantage dans les baisses, moins dans les hausses, et abaisse mécaniquement mon PRU.
En ce qui me concerne, c’est ma stratégie préférée pour la partie long terme, avec deux règles que je ne négocie pas. Je ne l’applique qu’à des ETF, jamais à une action seule, aussi solide qu’elle paraisse. Et je garde une réserve de cash à part : elle me fait perdre un peu de rendement, je l’assume, mais elle diminue mon risque global et me permet de renforcer quand tout le monde vend.
Mon conseil : si vous n’êtes pas prêt à immobiliser cet argent, ou à sortir 2 000 ou 3 000 € en plein krach, restez au DCA classique, ou adoptez une version bridée (versement plafonné, pas de vente). Ce sera déjà très bien. Et dans tous les cas, la formule ne remplace pas le choix du support : sur un ETF large, elle vous fait acheter les soldes ; sur une action qui coule, elle vous fait couler avec.
Et vous, vous êtes plutôt DCA ou value averaging ? Dites-le-moi en commentaire.
Cet article est un partage d’expérience, pas un conseil en investissement. Les prix de l’exemple sont fictifs. Investir en Bourse comporte un risque de perte en capital.
Il y a quinze ans, ce site parlait surtout de Forex, d’indicateurs MT4 et de courtiers douteux. En 2026, une nouvelle question s’invite chez les épargnants particuliers : peut-on demander à une intelligence artificielle où placer son argent ?
La pratique se répand. D’après l’édition spéciale du Baromètre AMF consacrée à l’IA (juin 2026), 11 % des Français utilisent l’IA comme source d’information avant un placement, contre 42 % qui consultent un conseiller. On monte à 19 % chez les investisseurs en Bourse (PEA ou compte-titres) et à 33 % chez les investisseurs en crypto-actifs.
Ma réponse courte : oui pour vous aider à comprendre et à réfléchir, non pour décider à votre place. La réponse longue, c’est cet article.
Ce que l’IA fait (très) bien
Utilisée correctement, une IA conversationnelle (ChatGPT, Claude, Gemini, Mistral…) est un formidable outil pédagogique. Voici les usages où elle rend vraiment service à un investisseur particulier.
Traduire le jargon. Réplication synthétique, frais courants, tracking error, swap de performance : demandez une explication simple, puis une seconde avec un exemple chiffré. C’est le prof particulier patient que la plupart d’entre nous n’ont jamais eu.
Décortiquer un document. Un DIC, un prospectus, un rapport annuel de 300 pages : l’IA peut en extraire les frais, les risques et les points qui méritent une question. L’AMF le reconnaît elle-même : une IA peut aider à analyser les résultats d’une société cotée ou l’évolution d’un secteur.
Comparer. Deux ETF, deux contrats d’assurance-vie, deux courtiers : faites-lui dresser un tableau avec les mêmes critères, à partir des documents officiels que vous lui fournissez.
Construire des outils. Plutôt que de lui faire calculer « de tête » des intérêts composés, demandez-lui un tableur avec les formules visibles. Vous vérifiez la mécanique, le tableur fait les calculs.
Jouer l’avocat du diable. Demandez-lui les meilleurs arguments contre votre idée d’investissement. L’AMF relève d’ailleurs que l’IA peut atténuer l’effet de nos biais comportementaux. Encore faut-il lui demander de nous contredire !
Consolider votre stratégie. Vous avez une stratégie d’investissement, des idées claires, un journal d’investissement. Mais votre psychologie peut vous jouer des tours. L’IA peut vous servir de journal d’investissement interactif, mais qui n’hésite pas à vous rappeler à l’ordre si vous vous écartez du plan.
Ce qu’elle fait (très) mal
Le problème de l’IA n’est pas qu’elle se trompe : tout le monde se trompe. Le problème, c’est qu’elle se trompe avec exactement le même aplomb que lorsqu’elle a raison.
Elle invente. En 2023, des chercheurs de Patronus AI, Contextual AI et Stanford ont soumis 150 questions sur des rapports financiers d’entreprises américaines aux meilleurs modèles du moment (étude FinanceBench). Branché sur un système de recherche documentaire, GPT-4-Turbo s’est trompé ou n’a pas répondu dans 81 % des cas. Même avec le rapport complet sous les yeux, il ne trouvait la bonne réponse que 79 % du temps. Les modèles ont beaucoup progressé depuis, mais la leçon reste : une réponse fausse ressemble trait pour trait à une réponse juste, calculs détaillés compris. Cependant, les hallucinations semblent diminuer avec les derniers modèles.
Elle peut être en retard d’une guerre. Plafonds, fiscalité, frais, nouveaux produits : l’AMF et l’ESMA rappellent que ces outils peuvent s’appuyer sur des données obsolètes, inexactes ou incomplètes. Un ETF lancé il y a quelques mois peut tout simplement lui être inconnu. Il faut des modèles avancés, capable de chercher sur internet en temps réel. C’est la tendance actuelle.
Elle ne prédit pas l’avenir. Aucune IA ne peut prévoir l’évolution des marchés avec certitude. Si c’était possible, ça se saurait (et ceux qui l’auraient ne vous la loueraient pas quelques dizaines d’euros par mois).
Elle ne travaille pas pour vous. Un chatbot grand public n’a aucune obligation d’agir dans votre intérêt, ni de vérifier que sa suggestion correspond à votre situation. Et en cas de litige, pas de médiateur à qui vous adresser.
Elle sait se rendre convaincante. L’ESMA souligne que ces outils peuvent vous interroger sur votre situation, vos objectifs et votre tolérance au risque, puis produire des conseils qui ont l’air professionnels et personnalisés. Le vernis est parfait ; la responsabilité, inexistante.
L’IA, nouveau jouet des arnaqueurs
Les lecteurs de ma page Arnaques / scam le savent : les escrocs suivent toujours la mode. Après le Forex et les options binaires, voici l’IA, qui leur sert de deux façons.
1. Pour fabriquer de fausses preuves. Le 27 avril 2026, la Banque de France et l’ACPR ont alerté sur des deepfakes de leurs dirigeants, dont le gouverneur François Villeroy de Galhau, diffusés sur les réseaux sociaux pour renvoyer vers des sites frauduleux. Leur règle est limpide : aucun de leurs dirigeants ne recommandera jamais un site ou un produit financier. Dans une fiche de décembre 2025, les autorités européennes (EBA, EIOPA, ESMA) décrivent le même arsenal : fausses publicités avec des célébrités, voix clonées d’un proche ou d’un banquier, faux profils et robots conversationnels pour gagner votre confiance.
2. Comme argument de vente. « Robot de trading piloté par IA », « signaux boursiers générés par intelligence artificielle »… L’ESMA met en garde contre ces applications vendues par abonnement, souvent cher, et qui prétendent prédire les cours. L’AMF rappelle de son côté que « IA » est un mot à la mode : il peut désigner des outils sans grand rapport avec une réelle intelligence artificielle.
Les bons réflexes ne changent pas, ils s’enrichissent :
un rendement élevé et sans risque, promis par un humain ou par une IA, reste le signal d’alerte numéro un ;
une vidéo de personnalité qui recommande un placement est, par défaut, un faux ;
convenez avec vos proches d’un « mot de sécurité » pour vérifier un appel urgent qui réclame de l’argent (conseil des autorités européennes) ;
n’installez jamais de logiciel de prise de contrôle à distance et ne partagez jamais votre écran à la demande d’un inconnu ;
vérifiez toujours l’autorisation sur les registres officiels (REGAFI, ORIAS) et les listes noires de l’AMF.
Mon mode d’emploi en 7 règles
Demandez d’expliquer, pas de choisir. « Explique-moi » plutôt que « que dois-je acheter ? ».
Fournissez les documents officiels. Collez le DIC ou le rapport annuel plutôt que de laisser l’IA puiser dans sa mémoire. Dans l’étude FinanceBench, les modèles se trompaient nettement moins quand on leur donnait le bon document.
Exigez les sources, puis vérifiez à la source. Un chiffre important se contrôle sur le site de l’émetteur, de l’AMF ou de votre courtier.
Gardez vos données pour vous. Ni nom, ni numéro de compte, ni relevés. L’ESMA conseille même de ne communiquer ni votre âge, ni vos coordonnées, ni votre situation financière. Raisonnez en ordres de grandeur ou sur un cas fictif.
Faites calculer par un tableur, pas par le chatbot. L’IA écrit les formules, le tableur calcule, vous contrôlez.
Demandez systématiquement la contradiction. « Quels sont les meilleurs arguments contre ? » est la question la plus rentable que vous puissiez poser.
Gardez la décision. Si l’IA vous oriente vers une plateforme, vérifiez qu’elle est autorisée. Comme le rappelle l’AMF, la décision finale et ses conséquences restent les vôtres.
Quelques requêtes à copier-coller :
« Explique simplement comment un ETF à réplication synthétique peut être éligible au PEA. Quels risques spécifiques, et où les vérifier dans le DIC ? »
« Voici les DIC de deux ETF Monde éligibles au PEA. Compare dans un tableau les frais courants, l’indice suivi et le mode de réplication. Ne recommande rien et signale ce que tu n’as pas trouvé dans les documents. »
« J’envisage d’investir dans [X] parce que [raison]. Fais l’avocat du diable : donne-moi les meilleurs arguments contre. »
« Crée un tableur qui simule un versement de 200 € par mois pendant 20 ans avec trois hypothèses de rendement, formules visibles. »
Ce que disent les régulateurs
Bonne nouvelle : ni l’AMF ni l’ESMA ne vous interdisent quoi que ce soit. Elles vous demandent simplement de savoir à qui vous parlez.
Outil
Encadré par un régulateur financier ?
Ce que ça change pour vous
IA grand public (ChatGPT, Claude, Gemini, Mistral…)
Non : ni autorisée ni supervisée
Aucune obligation d’agir dans votre intérêt, pas de médiateur en cas de litige
Applis de « signaux » ou « robots de trading IA »
À vérifier au cas par cas
Contrôler l’autorisation et les listes noires AMF avant tout versement
Robo-advisors de banques et courtiers
Oui
Gestion selon votre profil, dans le respect de la réglementation
Banque ou conseiller qui utilise l’IA
Oui : MiFID II s’applique (ESMA, mai 2024)
Le professionnel reste tenu d’agir au mieux de vos intérêts
En résumé, l’IA ne change pas qui est responsable. Un professionnel autorisé qui s’en sert reste responsable de ses conseils ; un chatbot que vous consultez seul, personne ne l’est, sauf vous.
Un stagiaire brillant, pas un gérant
Voyez l’IA comme un excellent stagiaire : rapide, cultivé, infatigable, disponible à 3 heures du matin… et capable d’affirmer une bêtise avec un aplomb désarmant. On lui confie la préparation des dossiers, jamais la signature.
Utilisée ainsi, elle peut faire de vous un investisseur mieux informé, et c’est la meilleure des protections. Je le répète depuis 2011 : se protéger, c’est d’abord se former.
Personnellement, je m’en sert pour gagner du temps sur les lectures de bilans financiers, pour faire un suivi de mon portefeuille et me rappeler à l’ordre quand je m’écarte, même un peu, de mes stratégies. Cela me permet d’analyser pourquoi je fais cet écart. En fait, c’est comme pouvoir disposer d’une petite équipe d’assistants. Comme dans la réalité, on peut leur faire confiance pour des tâches simples et répétitives, pas pour décider de placer son argent sans vérification.
Et vous, utilisez-vous déjà l’IA pour vos placements ? Pour quels usages, avec quelles mauvaises surprises ? Racontez-le en commentaire, cela servira à d’autres !
Cet article a une vocation informative et ne constitue pas un conseil en investissement.
Sources
Toutes consultées et vérifiées le 1er novembre 2026.
Pendant des années, l’investisseur français qui voulait « tout le monde » dans son PEA devait bricoler : un ETF MSCI World d’un côté, un ETF émergents de l’autre, et un petit tableur pour garder les proportions. Depuis juillet 2026, Amundi propose enfin un seul ETF qui fait les deux : le GPEA, alias Amundi PEA Global (MSCI ACWI).
Sur le papier, c’est le produit rêvé pour le particulier qui veut investir simplement, sans se prendre la tête, et pour très longtemps. Mais comme toujours, le diable se cache dans les détails : des frais un peu plus élevés que ses cousins, un encours encore modeste et surtout une réplication synthétique qui fait parfois peur (à tort ou à raison, on va en parler).
J’en ai acheté, et je garde aussi mes WPEA. Pourquoi ? Et bien, je vais vous l’expliquer…
GPEA : la fiche d’identité
GPEA réplique le MSCI ACWI, c’est-à-dire environ 2 500 entreprises de 47 pays : les 23 pays développés du MSCI World, plus 24 pays émergents (Chine, Taïwan, Inde, Brésil, Corée du Sud…).
Caractéristique
GPEA
Nom complet
Amundi PEA Global (MSCI ACWI) UCITS ETF Acc
Code ISIN
FR0014017NX3
Ticker
GPEA (Euronext Paris)
Société de gestion
Amundi Asset Management
Date de création
6 juillet 2026 (cotation le 15 juillet 2026)
Indice répliqué
MSCI AC World Daily Net Total Return
Méthode de réplication
Synthétique (swap non financé)
Frais de gestion
0,30 % par an
Encours
Environ 80 millions d’euros (14 octobre 2026)
Dividendes
Capitalisation (réinvestis)
Prix de la part
Environ 5 euros
Éligibilité
PEA, compte-titres, assurance-vie selon les contrats
Quelques points à garder en tête :
Les émergents ne pèsent qu’environ 11 à 12 % de l’indice. GPEA reste donc d’abord un ETF « pays riches », avec une touche d’émergents.
Les États-Unis représentent près de 64 % de l’ensemble, et la technologie environ 30 %. Nvidia, Apple et Microsoft restent en tête. Diversifié, oui. Neutre, certainement pas.
Le prix de la part (environ 5 euros) est parfait pour un investissement progressif avec de petites sommes : 50 euros par mois, ça fait 10 parts, pas besoin de fractions.
Un ETF tout neuf n’a pas d’historique. On ne connaît pas encore son écart de suivi réel par rapport à l’indice (la tracking difference). Il faudra attendre six mois à un an pour juger sur pièces. Mais ceci dit, il n’y a aucune raison de douter qu’Amundi ne fera pas aussi bien que d’habitude.
Comparaison avec les autres ETF éligibles au PEA
Pour être exposé au « monde » dans un PEA, on a aujourd’hui trois grandes familles : le MSCI World seul, le MSCI ACWI (GPEA), ou le bricolage World + émergents.
ETF
Ticker
Indice
Frais
Encours (environ)
Création
Amundi PEA Global
GPEA
MSCI ACWI
0,30 %
80 M€
2026
iShares MSCI World Swap PEA
WPEA
MSCI World
0,20 %
2,3 Md€
2024
Amundi PEA Monde
DCAM
MSCI World
0,20 %
1,2 Md€
2025
Amundi MSCI World Swap
CW8
MSCI World
0,38 %
6,5 Md€
2009
Amundi PEA Emergent ESG Transition
PAEEM
MSCI EM ESG Transition
0,30 %
270 M€
2019
Tous ces ETF sont capitalisants et tous utilisent un swap (on verra pourquoi plus bas). Les encours sont arrondis et datés de l’été ou de l’automne 2026 selon les sources.
Quelques remarques :
WPEA et DCAM sont les champions des frais sur le MSCI World (0,20 %). Ils laissent de côté les émergents.
CW8 est le doyen, avec le plus gros encours, mais ses 0,38 % ne se justifient plus pour de nouveaux versements. Son prix de part (près de 700 euros) n’aide pas non plus les petits budgets.
Le bricolage WPEA (88 %) + PAEEM (12 %) revient à environ 0,21 % de frais pondérés, soit 0,09 point de moins que GPEA. Mais PAEEM suit un indice filtré ESG, qui n’est pas exactement le MSCI Emerging Markets, et il faut rééquilibrer soi-même.
GPEA coûte 0,10 point de plus que WPEA. Sur 10 000 euros, cela fait 10 euros par an. Ce n’est pas rien sur trente ans, mais c’est le prix de la simplicité et des émergents « inclus ».
Pour mémoire, d’autres ETF PEA très utilisés, qui ne jouent pas dans la même catégorie :
ETF
Ticker
Indice
Frais
iShares S&P 500 Swap PEA
SPEA
S&P 500
0,10 %
Amundi PEA S&P 500
PSP5
S&P 500
0,12 %
BNP Paribas Easy S&P 500
ESE
S&P 500
0,14 %
Amundi PEA MSCI Europe
PCEU
MSCI Europe
0,15 %
Amundi PEA Nasdaq-100
PUST
Nasdaq-100
0,30 %
Ces ETF sont plus concentrés (un seul pays ou un seul secteur). Ils peuvent compléter un cœur de portefeuille « monde », mais pas le remplacer si l’objectif est la diversification. J’avais d’ailleurs consacré un article au PUST l’an dernier.
Physique ou synthétique : comment un ETF réplique son indice
Un ETF promet de faire « comme l’indice ». Il y a trois façons de tenir cette promesse, et aucune n’est parfaite.
1. La réplication physique complète
L’ETF achète réellement toutes les actions de l’indice, dans les mêmes proportions. C’est la méthode la plus intuitive : vous savez ce que vous possédez.
Ses limites :
Elle coûte cher sur les gros indices. Acheter et rééquilibrer 2 500 lignes, dont des petites valeurs émergentes peu liquides, génère des frais de transaction qui rongent la performance.
Le prêt de titres. Beaucoup d’ETF physiques prêtent leurs actions à des tiers pour gagner quelques points de base. Cela réintroduit… un risque de contrepartie, ce qu’on pensait justement éviter.
La fiscalité des dividendes étrangers. Un ETF physique subit les retenues à la source des pays où il investit, ce qui pèse sur la performance.
Elle est impossible dans un PEA pour un indice mondial, puisque le PEA exige au moins 75 % d’actions européennes.
2. La réplication physique par échantillonnage
L’ETF n’achète qu’une partie des titres, choisis pour reproduire au mieux le comportement de l’indice. C’est la solution courante pour les indices très larges (MSCI ACWI IMI, FTSE All-World…).
Sa limite principale : l’écart de suivi. En ne détenant pas tout, l’ETF peut s’écarter de l’indice, surtout lors des mouvements brutaux sur les petites valeurs.
3. La réplication synthétique (par swap)
C’est la méthode utilisée par GPEA, WPEA, DCAM, CW8 et quasiment tous les ETF « monde » du PEA. Le fonctionnement est un peu plus subtil :
L’ETF achète un panier de substitution, composé d’actions européennes liquides. C’est ce panier qui rend l’ETF éligible au PEA (au moins 75 % d’actions européennes).
Il signe un contrat d’échange (swap) avec une banque : l’ETF lui verse la performance de son panier, la banque lui verse la performance de l’indice visé (ici le MSCI ACWI).
Chaque jour, la valeur du swap est calculée. Si la banque doit de l’argent à l’ETF, cette dette est plafonnée à 10 % de l’actif par la réglementation européenne UCITS, et le swap est remis à zéro (reset) dès que ce seuil approche.
Dans le cas d’un swap non financé (celui de GPEA), l’ETF reste propriétaire de son panier d’actions. Dans un swap financé, l’ETF verse le cash à la banque, qui lui remet en échange des titres en garantie (le collatéral).
Les avantages sont réels : un suivi d’indice souvent très précis, des frais bas, et parfois un léger avantage fiscal sur les dividendes américains. Mais les limites existent aussi :
Le risque de contrepartie. Si la banque fait défaut, l’ETF peut perdre jusqu’à ce qu’elle lui doit, soit au maximum 10 % de l’actif. En pratique, le panier de substitution reste dans le fonds et il faudrait un scénario systémique pour en arriver là. Mais Lehman Brothers aussi, c’était « impossible »…
Ce que vous détenez n’est pas ce que vous suivez. Votre GPEA est rempli d’actions européennes, pas de Nvidia ni de TSMC. En temps normal, on s’en moque. En cas de crise de marché grave, on peut se poser des questions.
L’opacité. La composition du panier et l’identité de la contrepartie ne sont pas toujours mises en avant. Il faut aller les chercher dans la documentation de l’émetteur.
Le risque réglementaire, propre au PEA. L’éligibilité de ces ETF repose sur une règle (le panier européen) que l’État peut changer. On a eu un sérieux coup de chaud cet été.
Méthode
Ce que détient l’ETF
Point fort
Limite principale
Physique complète
Toutes les actions de l’indice
Transparence
Coûts sur les gros indices, impossible en PEA pour le monde
Physique par échantillonnage
Une partie des actions
Coûts réduits
Écart de suivi
Synthétique (swap)
Un panier de substitution + un swap
Suivi précis, éligible au PEA
Contrepartie, risque réglementaire
L’été où les ETF swappés ont failli quitter le PEA
Ce risque réglementaire n’a rien de théorique. Petit rappel de l’été 2026 :
Date
Événement
26 août 2026
Le ministre David Amiel annonce que le gouvernement ne proposera pas d’exclure les ETF swappés du PEA
25 août 2026
Question écrite du député Corentin Le Fur sur les intentions du gouvernement pour le budget 2027
24 juillet 2026
Note de quatre fédérations professionnelles (AFG, AMAFI, FBF, France Post-Marché) : la DG Trésor envisagerait de rendre ces fonds inéligibles
15 juillet 2026
GPEA arrive en bourse… en plein dans la tempête
14 mai 2026
Question écrite du sénateur Hervé Maurey demandant leur retrait du PEA
L’idée de Bercy était simple : le PEA a été créé pour financer les entreprises européennes, pas pour acheter le S&P 500 avec un avantage fiscal. On peut comprendre la logique. Mais pour des millions d’épargnants qui ont construit leur stratégie long terme sur ces ETF, le changement aurait été brutal, même avec une « clause du grand-père ».
Le gouvernement a donc reculé. Tant mieux. Mais je retiens surtout une leçon : ce que la loi donne, la loi peut le reprendre. Surtout en France, où la stabilité réglementaire n’est pas vraiment une tradition française (malheureusement). Le sujet reviendra sûrement un jour. C’est une raison de plus pour ne pas mettre tous ses œufs dans le même panier… ni dans la même enveloppe.
Que fait l’investisseur (très) particulier ?
Ceci n’est évidemment pas un conseil en investissement, mais simplement ce qu’un simple particulier fait de son côté.
Je l’avais déjà écrit : je n’ai jamais été un grand fan des ETF, je préfère détenir les titres en direct, même si je reconnais l’efficacité et la simplicité de ces produits, et que j’augmente chaque année leur part dans mon portefeuille global . Mais de toute façon pour la partie « très long terme », en mode DCA permanent, de mon PEA, celle que je ne veux pas avoir à surveiller, l’ETF monde reste l’outil le plus raisonnable. Et là, j’utilise les deux.
1. WPEA reste mon socle. J’en détiens; il coûte 0,20 % par an, son encours dépasse les 2 milliards d’euros et ses écarts achat-vente sont serrés. Je n’ai aucune raison de le vendre. Je le garde, tout simplement. Avec un achat régulier (en Value Averaging pour ceux que ça intéresse).
2. GPEA reçoit mes nouveaux versements. Il m’apporte les émergents sans avoir à gérer une deuxième ligne ni à rééquilibrer. Et il évite PAEEM, dont l’indice filtré ESG ne me convainc pas pour cette poche. Avec une part à 5 euros, il se prête parfaitement à l’investissement progressif, que je pratique et défends sur ce site depuis 2011.
3. Deux émetteurs, deux structures, deux contreparties. WPEA est un fonds iShares (BlackRock) domicilié en Irlande. GPEA est un FCP français géré par Amundi. Les swaps ne sont pas signés avec les mêmes banques ni dans le même cadre juridique. Si l’un des deux rencontrait un problème (contrepartie, fermeture du fonds, changement de règle propre à un type de structure), l’autre ne serait pas forcément touché. C’est de la diversification… de la tuyauterie.
4. Le résultat est un « World légèrement émergent ». En combinant les deux, je suis un peu sous-pondéré en émergents par rapport au MSCI ACWI. C’est un choix assumé : je garde une petite exposition à ces marchés, sans en faire un pari. Mécaniquement, je vais favoriser le GPEA sur le long terme car j’y investi davantage que sur WPEA.
Et pour la partie que je veux vraiment « blinder », celle qui doit traverser toutes les crises, je reste fidèle à ce que j’écrivais au printemps 2025 : un ETF à réplication physique sur compte-titres, en complément du PEA. Pas parce que les ETF synthétiques sont dangereux, mais parce qu’un investisseur long terme doit pouvoir dormir tranquille même quand le monde ne l’est pas.
Pour finir, un mot sur le timing. Je ne cherche pas le point d’entrée parfait sur ce type d’ETF : je verse régulièrement, quelle que soit la météo boursière. Sur vingt ou trente ans, la discipline compte bien plus que le jour d’achat. Et comme disait Keynes, « à long terme, nous sommes tous morts »… raison de plus pour commencer tôt.
Avertissement et sources
Cet article ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et un ETF actions peut perdre une part importante de sa valeur. Mes chiffres sont arrêtés mi-octobre 2026, à vérifier sur les documents officiels des émetteurs avant tout investissement.
Avec une offre totale de 19,93 millions de bitcoins en circulation, un cours à 1 000 000 $ par BTC porterait la capitalisation de l’ensemble du réseau à 19 930 milliards de dollars (soit 19,93 billions de dollars). Ce seuil, longtemps jugé utopique, placerait Bitcoin parmi les mastodontes de la finance mondiale.
Le million, c’est tout un symbole comme le rappelait si bien les Inconnus. Allez, une petite relaxation avant de passer aux choses sérieuses !
Une valorisation historique
Atteindre la barre du million de dollars n’est pas qu’une victoire psychologique : c’est la reconnaissance d’un actif numérique à la rareté extrême. La formule est simple :Nombre total de BTC×Prix unitaire=19,93 millions×1 000 000 $=19,93 T$
Cette capitalisation dépasserait largement celle de nombreuses entreprises cotées : pour la comparer, elle représenterait par exemple près de deux fois la valeur actuelle de Microsoft ou d’Apple.
Actif
Taille approximative
Bitcoin à 1 000 000 $
19,93 T$
Or (haut de gamme des estimations)
28,787 T$
Marché actions mondial (fin Q3 2025)
144,8 T$
Marché Forex (volume quotidien d’échanges)
9,6 T$ par jour
Bitcoin versus l’or : un duel de titans
L’or reste la référence de la rareté matérielle. Selon les estimations, la valeur totale de l’or extrait et en circulation se situe entre 23 000 milliards et 34 500 milliards de dollars. À 1 000 000 $ par BTC, Bitcoin s’approcherait de la fourchette basse de l’or, à environ 19,9 T$ contre 28,8 T$ pour l’estimation la plus souvent citée. Il ne deviendrait pas le nouvel or, mais confirmerait sa place en tant qu’« or numérique ».
Le bitcoin exprimé en or ne dépasse pas ses plus hauts. Cela montre aussi que ce n’est certainement pas le bitcoin qui s’apprécie, mais bien le dollar (et autres monnaies) qui se déprécient. Le même raisonnement est bien sûr valable pour l’or.
Comparaison avec le marché actions mondial
Le marché des actions cotées affiche une valorisation record de 144,8 000 milliards de dollars fin du troisième trimestre 2025 (source: https://www.voronoiapp.com/markets/-Global-Stock-Market-Capitalization-Reaches-Record-145-Trillion-in-Q3-2025-5178 ), un poids colossal dominé par les géants technologiques et les grands indices mondiaux. Avec 19,93 T$, Bitcoin ne pèserait qu’environ 14% de ce total, ce qui souligne qu’il reste un marché de « niche », même à un million par unité !
Le Forex : le champion de la liquidité
La taille du marché des changes est rarement exprimée en capitalisation, mais en volume d’échanges. En avril 2025, la Banque des Règlements Internationaux estimait les transactions quotidiennes à 9 600 milliards de dollars. À titre de comparaison, Bitcoin à 1 000 000 $ représenterait plus de deux jours de transactions Forex, mais ne concurrencerait pas ce marché ultra-liquide dans son modèle de fonctionnement.
Enjeux et perspectives
Rareté et attrait institutionnel : pour atteindre un tel prix, Bitcoin devrait attirer des flux massifs d’investisseurs institutionnels et voir son utilisation comme réserve de valeur considérablement renforcée.
Impact sur la finance traditionnelle : une capitalisation de près de 20 000 milliards repositionnerait Bitcoin non plus comme un actif alternatif, mais comme un pilier à part entière de la finance mondiale.
Risques de volatilité : plus la valorisation grimpe, plus l’actif devient sensible aux chocs macroéconomiques et aux régulations.
Atteindre 1 000 000 $ par Bitcoin n’est pas une fin en soi, mais un jalon symbolique qui témoignerait de l’adoption croissante de la cryptomonnaie. Pour l’investisseur particulier, il s’agit d’un champ d’observation majeur : comprendre les dynamiques d’offre et de demande, les décisions réglementaires et les grandes tendances économiques qui pourraient propulser, ou freiner, cette trajectoire hors norme.
Autrement dit, ce fameux million n’est pas un nombre totalement utopique. Evidemment, rien n’est certain et surtout pas la date à laquelle cette valeur symbolique serait atteinte.
En ce qui concerne l’Investisseur(très)Particulier. J’ai pris une bonne part de bénéfices sur le cycle actuel, et le reste, je l’ai mis en ETF avec mon portefeuille boursier. En effet, garder un montant conséquent de bitcoin en direct est beaucoup trop risqué pour un simple particulier. Sans parler des problématiques de la succession. Un compte-titre est tout de même beaucoup plus simple à gérer, non ? Mais ceci est un autre débat !
Disclaimer:
Les informations fournies dans cet article sont à titre informatif et ne constituent en aucun cas un conseil en investissement ou une recommandation d’achat ou de vente de produits financiers. Avant toute décision d’investissement, il est fortement recommandé de consulter un conseiller financier indépendant et de prendre en compte votre situation personnelle, votre profil de risque et vos objectifs. Investir comporte des risques, y compris la perte partielle ou totale du capital.
Le graphique ci-dessous est tellement beau que je n’ai pas pu m’empêcher de vous faire un rapide article dessus.
Hormis le fait que je suis plutôt content de mon trade, qui a atteint son objectif hier, c’est un cas d’école sur l’importance des lignes de tendance.
Graphique en données 4 heures, 1250X630 pixels, cliquez dessus pour l’agrandir)
Je suis entré sur cassure d’une ligne de tendance haussière sur un graphique en 4 heures. En général, j’attends le pull back sur le point de cassure voir sur la ligne de tendance brisée (qui a eu d’ailleurs lieu), mais je craignais un décrochage violent du pétrole, sans me laisser l’occasion de rentrer sur un pull back qui ne serait jamais arrivé. Décrochage violent qui a d’ailleurs eu lieu, mais un peu plus tard.
Bref, j’avais un signal valable:
– divergence du prix et du RSI
– ligne de tendance haussière dans une tendance moyen terme plutôt baissière
– et bien sûr, cassure de cette dernière ligne, avec un dépassement du dernier plus bas
Je me suis bien sûr aussitôt fixé un stop loss (on ne sait jamais…) vers 88.50 $, que j’ai rapidement baissé sur le point d’entrée quand j’ai vu la violence du mouvement. Mon ordre profit se plaçait un peu au-dessus de plus bas de la semaine du 17 au 20 août, à 80.55 $, tout en me disant que, si près de la ligne de tendance moyen terme, je devrais peut-être le mettre plus bas, mais je pensais que les environs de 80 $ constituaient déjà une belle cible.
Enfin quoi qu’il en soit, ce trade, avec un ratio gain/risque de près de 1,7 (un peu faiblard, mais acceptable) s’est bien déroulé et c’est tout ce qui compte !
Par contre, le prix est aller toucher précisément la ligne de tendance haussière moyen terme que j’avais tracé sur le graphique quotidien, datant du 24 mai dernier.
Que puis-je en conclure, en tant qu’investisseur particulier ?
1- Les systèmes basés sur des indicateurs simples comme les lignes de tendances et les divergence RSI fonctionnent bien (bon d’accord, je devrais préciser « parfois », mais si on couple cela avec un money management efficace, c’est tout à fait rentable).
2 – Il ne faut jamais oublier les règles d’un bon money management
3 – Il n’y a pas que moi qui regarde les lignes de tendance. Ceux qui « font les prix » fixent également leur ordres en fonction de ces lignes. Ca tombe bien, j’aime que les grosses mains jouent dans le même sens que moi, c’est plus profitable que d’aller contre eux !
Bien sûr, je prenais ici l’exemple d’un trade réussi. Il y a parfois aussi des échecs, ne serait-ce que par qu’il y a des facteurs imprévisibles comme un haut responsable d’une banque centrale qui dit publiquement des choses qui vont impacter le marché ou bien des événements géopolitiques imprévus.
Bon week-end à tous, et n’oubliez pas que l’essentiel, c’est de suivre VOS RÈGLES !
Ah les indicateurs… Il y en a pour tous les goûts. Des indicateurs linéaires, en histogrammes, en point, chiffrés, avec des couleurs, sur le graphique du cours, sous le graphique, sur le graphique, à côté du graphique, des indicateurs fixes, des indicateurs qui « repeignent » en fonction des cotations ultérieures, des indicateurs qui s’appliquent sur d’autres indicateurs…
En plus, on peut en programmer soi même sur la plupart des plate-formes de trading, pour peu qu’on ait envie d’apprendre un langage de programmation plus ou moins complexe !
Beaucoup de gens qui débutent en trading (surtout sur Forex, où la plate-forme MT4, très répandue, est un véritable paradis pour les indicateurs), recherchent l’indicateur ultime. Celui qui va prédire les cours, à coup sûr, on au moins la plupart du temps.
Si un tel indicateur existait, pensez-bien que tout le monde l’utiliserait pour gagner « à coup sûr » ! Et du coup, comme tout le monde « gagnerait », les cruelles lois mathématiques de l’offre et de la demande feront en sorte que plus personne ne gagne et l’indicateur sera à jeter avec les autres…
Mais alors pourquoi utiliser des indicateurs ?
Parce qu’ils… Je n’ose pas l’écrire tellement c’est évident !… Parce qu’ils indiquent des choses qu’on a du mal à voir autrement !
Attention, non pas qu’ils prédisent des cours. Non, ils nous montrent d’une autre manière ce qui apparait déjà sur un graphique.
Et oui. Le cerveau humain est ainsi fait. Il ne voit pas toujours clairement ce que ses yeux lui transmettent.
Pensez aux illusions d’optiques… Sur le premier dessin, vous croyez voir des points noirs ? Et bien, il n’y en a pas !
Et sur le deuxième dessin, le visage du vieil homme n’est qu’une création de votre esprit…
Bref, parfois il suffit d’aider un peu notre cerveau « à mieux voir », sans tomber dans le piège inverse, à savoir lui faire voir ce qui finalement n’est qu’une illusion.
Les indicateurs ne servent donc qu’à aider à voir ce qu’un graphique cache… D’ailleurs, un graphique est lui même déjà un indicateur des prix chiffrés. Il en existe d’ailleurs une grande variété (en ligne, en barres, en bougies, en Heiken Ashi, et j’en passe !)
Je considère que l’évolution des cours est déjà tellement complexe à interpréter qu’il faut utiliser les indicateurs les plus simples possibles. A commencer donc simplement par un graphique des prix.
Personnellement, j’utilise surtout trois indicateurs:
– un graphique en bougies japonaises
– une bande de Bollinger, réglée par défaut (20 périodes, écart-type de 2)
– un RSI (14)
En fait, pour être précis, je regarde avant tout les cours représentés par des bougies.
Le reste, je ne le regarde que pour confirmer des informations:
– divergence entre RSI et prix
– prix touchant les bandes de Bollinger
Bien sûr, je regarde aussi d’autres indicateurs à l’occasion, quand je veux voir quelque chose de particulier. L’OBV (sur les actions) pour repérer des divergences, le CCI (mon premier amour), le MACD et bien sûr les moyennes mobiles « classiques » (50 et 200 surtout)… Mais cela reste pour moi des outils complémentaires, notamment pour me fixer des objectifs de sortie (par exemple, un rebond sur une moyenne mobile est souvent une bonne cible…). Je les utilise surtout quand je me sens d’humeur « analytique » (c’est à dire quand j’ai besoin de me fixer une hypothèse de travail dans un sens ou dans l’autre) ou quand je suis indécis sur une prise de position. Dans ce dernière cas, je fini généralement par ne rien faire vu que le simple fait d’être indécis prouve souvent que mon signal n’est pas très propre, et autant attendre tranquillement le suivant.
Bref, il ne faut JAMAIS oublier que les indicateurs ne font que représenter la courbe des prix, donc je pars toujours de cette dernière pour prendre une décision.
L’art de choisir (et de limiter) les indicateurs que l’on veut utiliser:
Pour moi, un indicateur doit m’aider à répondre à trois questions:
1 – est-ce que les cours ont connus récemment une variation « extrême » pouvant indiquer une correction ?
2 – est-ce que une tendance en cours est entrain de s’essouffler ?
3 – si nous sommes en tendance, est-ce que la correction actuelle est suffisamment importante pour reprendre une position dans le sens de la tendance ?
Les bandes de Bollinger aident à répondre aux questions 1 et 3.
Le RSI (et sa divergence éventuelle avec les prix) peut être une aide pour répondre à toutes ces questions.
Enfin, la forme et la couleur des bougies japonaises elles-mêmes nous donnent de précieuses indications quant au comportement prochain des prix.
Evidemment, de nombreux autres indicateurs peuvent nous renseigner sur les mêmes choses et c’est à chacun de trouver ce qu’il lui convient. Cependant, s’il est utile d’essayer de nombreux indicateurs pour trouver les siens, c’est une perte de temps à vouloir trouver l’indicateur « parfait ». Et souvent, les plus simples et les plus classiques fonctionnent très bien.
N’oubliez pas non plus qu’il faut toujours aller à la simplicité. Utiliser un indicateur qui donne la largeur de la bande de Bollinger ou la pente d’une moyenne mobile me parait inutile puisque il suffit de les regarder directement!
Si vous mettez dix indicateurs sur un graphique, vous finissez par ne plus voir les prix ! Or, les prix (d’achat et de vente) sont précisément ce qui va vous faire gagner ou perdre de l’argent !
De même, plutôt que de chercher à pousser toutes les interprétations possibles d’un indicateur, il vaut mieux se limiter à ses propriétés les plus évidentes et simples dans son trading. Par exemple, il existe de très nombreuses interprétations aux bougies japonaises. Personnellement, je ne regarde quasiment que la longueur (ou l’absence) des mèches et la taille des bougies et je laisse les motifs complexes à d’autres. De même, John Bollinger a certes écrit un ouvrage très intéressant sur le sujet, mais finalement ce qui m’intéresse surtout c’est de repérer la largeur relative des bandes et leur position par rapport au prix.
Il ne faut pas confondre analyse technique de base pour trading et analyse technique pour recherche en économie !
D’autre part, même s’il y a de nombreux points communs, chaque trader a un autre cerveau que son voisin. Nous ne percevons pas les choses exactement de la même manière. Certains seront à l’aise avec des indicateurs particuliers qui donneront mal au crâne à d’autres !
Vous devez découvrir votre fonctionnement et trouver les indicateurs qui vous sont les plus adaptés. Cela ne se fait pas en trois jours et il faut des années pour que votre cerveau puisse enregistrer les millions de motifs, de variations, qui apparaissent sur vos graphiques, de manière à pouvoir en tirer un système de trading efficace et gagnant.
Enfin, le fait que les traders pro (de banques, de hedge funds…) soient pratiquement tous des matheux de très haut niveau vient surtout du fait que la plupart d’entre eux ne tradent pas pour faire de l’argent avec leurs trades, mais tradent pour faire de l’argent avec l’argent de leur clients (par exemple, les traders qui gèrent un tracker short sur le CAC 40 doivent surtout à réussir à ce que le tracker qu’ils vendent à leurs clients respecte bien l’évolution inverse du CAC, malgré les contraintes comme l’interdiction de la vente à découvert de certaines actions, etc). Je ne parle pas de ceux qui gèrent les warrants et autres CDS ! Le tout avec des contraintes de porte-feuille, de gestion des risques corrélés à d’autres actifs de l’organisme pour lequel ils travaillent et de rentabilité que n’ont pas les particuliers.
Pourquoi vouloir travailler comme un professionnel qui n’a pas les mêmes contraintes ni les mêmes connaissances qu’un particulier ?
« Nationalisation », « faillite »… Voilà ce qu’on peut lire dans les forums boursiers.
C’est sûr, si mon PRU (prix de revient unitaire) de mes actions de la Société Générale était voisin de 30, après avoir accumulé patiemment pendant des années en y plaçant mes petites économies, je paniquerai sans doute aussi en me faisant des films catastrophiques…
Bon, ça tombe bien, je n’ai rien accumulé du tout pour le moment.
Il faut dire que les actions des sociétés financières, je les évite en général pour deux bonnes raisons:
– Ces entreprises vivent à crédit. Tout est toujours basé sur un fort levier. Or, moi le levier, j’évite au maximum d’en abuser…
– Estimer la valeur d’une banque est très difficile, puisqu’entre les actifs toxiques, les dérivés qui ne sont pas encore toxiques mais qui pourraient le devenir, tout ce qui circule dans les circuits du « shadow banking » et le fait que les pros de la magouille financières sont certainement les mieux placés pour faire apparaître dans leur bilan ce qu’ils veulent (enfin, dans une certaine mesure au moins), moi, petit particulier, je n’ai quasiment aucun moyen de tomber juste dans mes estimations et calculs.
Mais alors, pourquoi est-ce que je me lance là-dedans aujourd’hui ?
Parce que j’ai trois principes:
– « acheter au son du canon« , et là, c’est sûr, les canons résonnent tellement forts qu’on les entend même sur le mont Olympe…
– « acheter des valeurs massacrées par le marché, sous leur valeur intrinsèque« . Hum, difficile à dire puisque je ne peux savoir avec précision ce que vaut la Société Générale. Mais ce que je constate tout de même, c’est qu’il y a des agences un peu partout, qu’il y a des filiales un peu partout en Europe et que mine de rien, cette banque fait des bénéfices.
– investir mes sous uniquement si je peux connaître mon risque et ma possibilité de gains à l’avance.
Je vais donc essayer de vous expliquer mon choix (qui, je le rappelle, n’engage que moi et mes sous, faites ce que vous voulez avec les vôtres mais prenez vos propres décisions), toujours dans un but pédagogique sur la manière de suivre une méthode plutôt que de conseiller telle ou telle valeur.
1. Se fixer des hypothèses
En gros, il y a trois grosses hypothèses à distinguer:
a) Rumeurs + spéculations excessives contre la Société Générale = prix actuel « trop bas ». La banque est certes exposée à la dette grecque, mais possède tout de même des atouts solides, à savoir des actifs bien plus importants que la dette grecque. Parallèlement, la Grèce fait défaut (mais le marché l’a déjà intégré plus ou moins dans les prix des actions bancaires) et l’Europe arrive à éviter, au moins quelques années, l’effet domino sur les PIIGS. Du coup, les actions des bancaires, et notamment de la Société Générale, vont remonter violemment.
b) Pas de chance. Rumeurs + spéculations + défaut de la Grèce + gros bordel politico-économique en Europe = dégringolade de la Société Générale, très bas. Allons-y dans le pessimisme, faillite ou nationalisation pour l’éviter ou tout autre magouille politico-financière qui fera que les actions vont frôler le zéro ou pas loin.
c) C’est le caca. La Société Générale tient le coup, tout comme le secteur bancaire européen, mais situation très tendue pendant des années. Les joyeux contribuables allemands, et français bien sûr aussi, paient une fois encore pour faire un massage cardiaque de plus au système financier. Ceci dit, entre taxes exceptionnelles et volonté politique réelle de museler les banques, les actions de la Société Générale baissent encore (jusqu’à 5 €), puis remontent péniblement à 10 €, et ainsi de suite pendant des années, avec l’espoir de revenir à des cours proches de 20 €.
d) Miracle ! On sauve la Grèce pour pas trop cher. On sauve les banques, et ça repart avec la croissance et tout ça. Le cours de la Société explose et frôle les 50 € d’ici quelques années, avant de se lancer à l’assaut des 100 €. Bon d’accord, je n’y crois pas trop. D’ailleurs, j’avais dit que je considérais 3 hypothèses majeures, et ça c’était la 4ème.
2. Repérer un secteur et une société présentant un potentiel intéressant
Si on part du principe que l’analyse financière sommaire que je suis capable de comprendre a un fond de vérité, la Société Générale est clairement sous-évaluée. Si on regarde notamment le « tangible book value per share », qui représente la valeur « réelle » de chaque action si on prend les actifs et si on y soustrait les dettes. C’est le prix que vaudrait une entreprise si on la vendait au prix des murs et de ses autres possessions (actions, fonds d’investissements, etc). Bien sûr, là-dedans n’apparaît ni les actifs toxiques cachés ni les actifs « sûrs » (comme les dettes souveraines) qui ne le sont plus vraiment. Mais même si on considère que la Société Générale ne valait que la moitié de cette valeur officielle, ça donne encore 27 € par action…
D’autre part, la crise grecque (et de la dette) que nous vivons actuellement n’empêchera pas que l’on aura toujours besoin de banques au quotidien. A moins bien sûr de parier sur la fin du monde ou une révolution communiste bien sûr (encore que, dans ce dernier cas, il y aura encore des banques voire des actionnaires, il n’y a qu’à regarder les banques chinoises pour s’en convaincre…Mais en y pensant bien, la Chine est-elle vraiment un pays communiste ?). Mais revenons à nos moutons…
3. Rechercher un rapport gain/risque intéressant
Ah oui, c’est en fait le nerf de la guerre. Les points 1 et 2 ne sont que des hypothèses et des données difficilement vérifiables. Par contre, savoir combien je peux perdre et combien je peux gagner, ça c’est du concret !
Un petit graphique s’impose. (graphique 1200X800 pixels. Cliquez dessus pour l’agrandir)
Si je prend en compte mes hypothèses les pires, mon stop loss est égal à 0. Autrement dit, mon stop loss, c’est la faillite de la Société Générale !
Prenons comme entrée une valeur de 17 € par action. On peut aussi penser qu’il y aura une chute prochainement, peut-être vers les plus bas et rentrer sur 15 € par exemple, ou même moins. N’oublions pas que nous sommes sur des données hebdomadaires et qu’il peut se passer beaucoup de choses d’ici la fin de l’année.
Je me fixe 3 niveaux de sorties: à 28 € (sous une résistance), à 39 € (au retracement de Fibonacci de 23%, si on considère bien sûr que le point bas était à 14 € et accessoirement au milieu du range datant de 2010) et à 58 € pour un objectif de long terme qui consiste à considérer que la situation économique et financière mondiale se soit assaini, au moins pendant quelques temps, avec bien sûr quelques années de dividendes entre temps…
La moyenne de ces objectifs est donc de 41,66 €, ce qui nous donne un rapport gain/risque de (41,66-17)/17 = 1,45. Ce qui est trop faible d’après mes critères habituels.
Je prend dois donc entrer plus bas. Prenons un prix de 15 € par action. Cela nous donne un rapport gain/risque moyen de (41,66-15)/15 = 1,77. Ce qui est encore un peu faible, mais il faut tenir compte du fait qu’il s’agit d’un objectif sur quelques années et que la Société Générale versera des dividendes entre temps (sauf bien sûr en cas de désastre).
Normalement, je ne prendrais pas ce trade, à cause d’un rapport inférieur à 2, mais n’oublions pas que j’ai choisi l’hypothèse d’un stop déclenché sur faillite totale, ce qui me semble tout de même un cas extrême et peu probable.
Cependant, quand on pense à d’autres cas (Fortis par exemple…), où la valeur a dégringolé jusqu’à 0,57 € (voir ici pour la petite et triste histoire de Fortis http://fr.wikipedia.org/wiki/Ageas ), cela n’est pas exclu même si en général, il reste toujours des miettes pour les malheureux actionnaires. Ce qui signifie que le « stop loss » sur une valeur de 0 est certainement exagéré, même s’il est proche d’une réalité possible…
4. Obtenir une confirmation de l’analyse technique
En données hebdomadaires, l’analyse technique ne me dit rien de spécial. Il n’y a que 3 indices pour un rebond:
– il y a une divergence du CCI (la petite barre verte juste sous les cours).
– le RSI(14) dans la zone de « survente ». Or, sur une durée hebdomadaire, cela signifie souvent un rebond prochain, au moins provisoire.
– nous sommes sur un support mensuel.
En données quotidiennes, c’est un peu mieux.
– divergence sur OBV, ce qui pour moi est un signe important : les acheteurs reprennent la main. Cependant, la divergence n’est pas très prononcée…
– petite divergence sur RSI, avec sortie de la zone de survente
– Rebond sur support mensuel
(graphique 1200X800 pixels. Cliquez dessus pour agrandir)
Cela me donne les paramètres d’un trade sur cette périodicité (avec une entrée sur 17,35 €):
– un stop loss sous les derniers plus bas (disons 14 €, 19,3% de pertes)
– une première cible sur 20 € (15% de gains)
– une seconde cible sur 28 € (61,4% de gains)
soit une cible moyenne de 24 € (38,3% de gains).
Cela nous donne un rapport gain risque de (24-17,35)/(17,35-14) = 1,99. Ce qui est correct.
5. Je fixe clairement les conditions de mon trade
J’ai donc le choix entre deux types de trades. L’un sur du moyen/long terme basé sur des données hebdomadaires et l’autre sur du court/moyen terme, basé sur des données quotidiennes.
On peut très choisir un des deux trades. Je déconseille les deux en même temps sur la même valeur, car d’une part cela devient peu clair au niveau des PRU qui se croisent, et d’autre part on se « surexpose » à la même valeur.
Dans les deux cas, il faut être clair avec soi en fixant d’emblée les stop loss et les ordres profits, sans plus y toucher par la suite ! Sauf éventuellement en remontant le stop loss à l’entrée lorsque la première cible est touchée…
Et ensuite, il faut attendre…
Conclusion
J’espère que vous l’aurez compris, cet article n’a ni pour but de vous donner le trade du siècle ni de me lancer dans des prévisions dans le but de montrer à quel point je suis balèze en analyse technique (si le trade est gagnant; et s’il est perdant, de toute manière vous l’aurez déjà oublié d’ici quelques jours, et je pourrais toujours dire, « pas de chance, mais ça arrive en trading ») et encore moins de vous convaincre que cette stratégie est meilleure qu’une autre.
Non, mon but c’est de vous (re)dire que ce qui compte, ce n’est pas la « rumeur » du moment ou le « feeling » que vous avez sur telle ou telle entreprise, non. Ce qui compte c’est que vous suiviez VOTRE plan de trading, en sachant à chaque instant ce que vous risquez et ce que vous pouvez gagner… Le tout sans états d’âme. Quel que soit le résultat d’un trade, on passe aussitôt au suivant.
Bons investissements !
PS: je répète encore ici que cet article n’engage que moi et ne constitue pas un conseil pour acheter des actions de la Société Générale. Souvenez vous que tous les investissements sont risqués…
Avec les derniers événements, je pense qu’il est temps de faire le point à nouveau. En plus, ça tombe bien, cela fait un semestre maintenant… Comme quoi, peut-être que toutes ces histoires de cycles économiques ont un peu de vérité en eux !
Mon trade initial, aux alentours de 0.95 CHF pour un USD est bien sûr parti dans le « mauvais sens ».
Cela arrive souvent quand on se lance dans des analyses d’ailleurs. A croire qu’il faudrait faire le contraire de ce que l’on pense. Mais du coup, on risque inconsciemment de penser le contraire du contraire. Vous voyez, il y a de quoi devenir fou, non ? Le plus simple, c’est de faire quelque chose de logique par rapport à ce que l’on pense, à savoir:
– je pense que la paire USD/CHF va monter
– je pense que, si ça trouve, elle va encore baisser
Ca c’est de l’analyse technique à la normande !
Donc, qu’est-il devenu de ce beau trade de février ?
Et bien la paire a plongé, plongé, plongé jusqu’à près de 0,70 !!!
Mais, je suis toujours dans le trade. Et oui. De l’inconscience ? Une peur de couper mes pertes ? Certainement pas.
Juste la stricte application d’un de mes systèmes de trading long terme dans lequel je n’utilise pas des stops, mais des hedges.
En gros le principe, c’est de se placer en un point stratégique de retournement, avec des possibilités de baisse « limitées » et au lieu de placer des stop fixes, on place des points de hedge dans le sens opposé.
Cela nécessite trois choses:
– utiliser un TRES faible levier (voir pas de levier du tout, voir moins. Dans mon cas, j’utilisais un « levier » 0,5), car il s’agit de long terme et, on ne sait jamais !
– se couvrir avec des hedges dans le sens opposé.
– de la patience et un plan de trading mûrement réfléchi.
Du coup, j’ai pu gagner avec mes shorts dans la descente (un peu plus de 1000 pips, sur une descente de près de 2500 pips). C’est pas terrible, mais tout de même. Actuellement, je suis donc positif sur l’ensemble de mes trades et la position initiale, toujours ouverte.
De plus, il peut très bien y avoir un beau rebond encore ces prochains mois.
De point de vue fondamental:
Les choses n’ont guère changées.
– Endettements multiples des deux côtés de l’Atlantique
– Planche à billets de la FED toujours à plein régime…
Cependant, à noter, une tentative désespérée de la BNS de faire baisser le franc suisse. Désespérée à long terme à mon avis, parce qu’aucune banque centrale n’a jamais pu lutter longtemps contre une variation fondamentale de sa devise, mais sur du court/moyen terme, ça peut tout à fait fonctionner.
D’autre part, l’euro est encore en pleine crise, et si jamais un défaut de la Grèce venait à arriver, ou un gros problème avec une banque importante… Je ne donne pas cher de l’euro dans ce cas là… Remarquez, ça ne m’inquiète pas outre mesure, après tout, en ce moment les variations des devises se font un peu à celui qui baisse le moins montera ! C’est à dire que le dollar risque alors de s’envoler…Au moins provisoirement !
Du point de vue technique:
Un retracement jusqu’au niveau de 38% du dernier sommet de juin 2010 me parait plausible, d’autant plus que cela pourrait coincider avec un « presque retour » à la parité avec le dollar et la moyenne mobile 200 en données hebdomadaires.
La semaine passée, une ligne de tendance baissière mineure datant du pic de 2010 a été cassée. Bon d’accord, elle est vraiment mineure vu son tracé (n’oubliez jamais qu’une droite passe toujours par deux points, donc je considère généralement que les droites qui s’appuient sur au moins 3 points). Ceci dit, je la regarde tout de même car elle a une forte pente (donc rebond probable) et il y a eu un gros creux récemment…
Bref, j’attribue une nouvelle cible à mon trade initial aux environs de 0,98-0,99. Sachant qu’il est actuellement déjà neutralisé et même bénéficiaire, si je reprend encore quelques centaines de pips, cela aura été un trade gagnant malgré les apparences.
(graphique 1920X986 pixels, cliquez dessus pour l’agrandir, données hebdo.)
Mais que se passera-t-il si le dollar plonge à nouveau ?
Et bien, je reprendrai des hedges sur des graphiques quotidiens sur clôture de la récente ligne de tendance en rouge… en connaissant un nouveau point bas qui sera difficile de franchir, à 0,70. Dans ce cas, comme mon scénario initial semble faux, je prendrai un levier double de ma position longue car cela signifiera probablement que la tendance baissière (qui dure depuis le début du millénaire tout de même!) reprendra de plus belle.
Bien sûr, si cela se produisait alors que le cours est proche de ma cible (donc au-delà de 0,96 par exemple), je placerai un stop sur l’entrée de mon trade initial pour en sortir définitivement, validant ainsi tous les bénéfices que j’ai pu faire sur ce scénario.
(1024X779 pixels, données mensuelles)
On voit ici que la RSI(14) va sortir de la zone de survente, à la fin du mois… Donc tout dépend de ce qui va se passer d’ici quelques semaines… Il est tout à fait possible qu’un gros mouvement spéculatif ait lieu, en s’appuyant sur les interventions de la BNS, avant que le franc suisse ne se renforce à nouveau et que la paire ne replonge. De même, si l’euro chute encore, le dollar va mécaniquement grimper.
En conclusion, il est important de distinguer l’analyse et le trading. Les deux sont certes liés parce qu’il faut bien choisir un sens pour ses trades…
L’analyse restera un jeu de l’esprit, le trading doit être concret car c’est avec mon argent que je le réalise !
PS: je ne cherche pas ici à démontrer que cette stratégie est géniale et qu’on est gagnant à tous les coups. D’ailleurs, ce n’est qu’une stratégie parmi d’autres et certainement pas la plus rentable en raison du faible levier utilisé. Ce qui compte, c’est surtout de penser ses trades en terme de risque avant tout !
Comme je vous le promettais dans la première partie de l’article, publié il y a quelques mois déjà (comme le temps passe vite dans la blogosphère…), je vais vous proposer un exemple de système de trading basé sur les moyennes mobiles qui s’utilise sur des graphiques en données quotidiennes.
Comme je l’ai déjà redis plusieurs fois, chacun doit trouver un système adapté à son rythme de vie et à sa personnalité.
En ce qui me concerne, je n’aime pas passer mon temps devant des graphiques et j’utilise donc rarement des fréquences inférieure à 4 heures, avec une préférence pour des données quotidiennes.
D’autre part, je me couche très rarement avant minuit, donc cela ne me dérange pas du tout de vérifier mes graphiques après la clôture des bougies quotidiennes (donc à minuit). D’autant plus, que la plupart du temps, on peut regarder rapidement en début de soirée pour constater que l’on est très éloigné de la possibilité d’un signal et qu’il est donc inutile de vérifier à nouveau le soir. Ce qui compte, c’est que le trading d’un particulier ne doit pas empiéter sur sa vie privée s’il veut espérer réussir dans la durée, donc il faut éviter des systèmes qui sont incompatibles avec votre emploi du temps.
Ce n’est pas vous qui devez vous adapter à un système, mais votre système qui doit s’adapter à vous !
Le choix de la paire à trader:
Là encore, c’est une affaire de goût. Evitez les paires à fort spreads, même si nous sommes sur des graphiques quotidiens, et que donc le spread n’est pas forcément crucial, c’est tout de même idiot de perdre de l’argent là-dedans alors qu’il y a bien assez de paires offrant un spread « réduit », disons de 5 maximum.
Regardez donc en priorité des paires comme EUR/USD, GBP/USD, USD/JPY, USD/CHF, EUR/JPY, EUR/CHF, EUR/GBP, USD/CAD, AUD/USD…
Le deuxième point, c’est de vérifier si vous trouvez facilement une période de moyenne mobile « adaptée ». S’il n’y en a pas, c’est que la paire est probablement en range erratique, et qu’il vaut mieux ne pas la trader avec cette méthode.
Dans mon exemple, je vais choisir l’AUD/USD (pourquoi pas, c’est aussi pour changer un peu de l’euro !). C’est aussi parce que c’est une paire qui a souvent été en tendance ces dernières années… Vous voyez, aucun choix n’est anodin en trading.
Choisir une moyenne mobile adaptée:
Bien évidemment, il existe des centaines de systèmes avec des approches différentes, mais celui-ci utilise une des propriétés des moyennes mobiles:
– le franchissement d’une moyenne mobile donne souvent un signal d’achat ou de vente
– une moyenne mobile sert souvent de zone de résistance/support
Pour notre exemple, nous allons utiliser une moyenne mobile simple à 88 périodes.
Le choix de la période peut être arbitraire, à partir du moment qu’elle n’est pas trop courte (disons au moins de 40), car sinon, la moyenne risque de changer de sens trop souvent et de donner ainsi trop de faux signaux.
Personnellement, je choisi la période qui « colle le mieux » aux 4 ou 5 derniers mois de cotations. Il suffit de regarder un graphique et de prendre une période qui offre visiblement des zones de rebonds nombreuses. Evidemment, la période la plus adaptée va changer au fil du temps, mais disons qu’il suffit de regarder à nouveau le graphique tous les mois, ce qui permet d’avoir toujours une moyenne mobile « relativement » adaptée à la situation du moment.
Remarquez qu’il ne sert à rien de chipoter et de perdre du temps en recherchant LA période idéale puisque de toute façon, cette période n’est idéale que dans le passé… Personnellement, je regarde à « la louche », et au bout de quelques modifications rapides, je tombe sur une périodicité qui ne colle pas trop mal…
(graphique 1600X600 pixels, cliquez dessus pour l’agrandir)
Le principe d’une méthode de trading basée sur une moyenne mobile unique:
Lorsque le prix arrive sur une moyenne mobile, il peut se passer 3 choses:
– soit le prix va rebondir sur cette moyenne
– soit le prix va franchir cette moyenne.
– soit le prix va osciller autour de cette moyenne
Comment savoir ce qui va se passer ?
C’est très simple, vous pouvez prendre une boule de cristal. Et que voyez vous ?
Rien. C’est normal, pour moi, c’est pareil. On ne peut tout simplement pas savoir ce qui va se passer !
Donc, on va faire comme si chacun des possibilités allaient se réaliser, avec une bonne gestion des risques (money management). Prenons l’exemple d’un système de trading basé sur l’hypothèse que le prix va rebondir sur la moyenne mobile, qui servira donc de résistance/support.
a) Je détermine si nous sommes long ou court (achat ou vente de la paire):
C’est très simple. Je regarde le graphique, si la dernière bougie clôture sous la moyenne mobile, il faut prendre des positions à la vente, dans le cas contraire, c’est à l’achat !
b) Entrée sur rebond sur la moyenne mobile:
Pour faciliter la visualisation des niveaux de rebond, j’utilise une moyenne mobile décalée vers la droite d’une journée (autrement dit, on regarde à chaque fois la moyenne mobile de la veille, puisque celle du jour n’est pas encore calculée).
Je place un ordre limite d’achat (ou de vente suivant le sens d’où vient le prix) sur le niveau de la moyenne mobile affichée.
Je place un stop. Son emplacement est crucial pour la stratégie utilisée.
On peut choisir des stops serrés, en sachant donc qu’il y a aura beaucoup de sorties du trade. Il faut donc forcément avoir un rapport gain/risque élevé.
On peut aussi prendre des stops plus larges, avec un ratio gain/risque plus faible (mais au moins voisin de 2 !).
Ensuite, je place mon ordre de prise de profit (en fonction de mon stop donc).
Attention, il ne faut jamais prendre deux positions en même temps sur la même paires (puisque cela reviendrait à doubler sa position et donc son risque), SAUF si elles sont dans des sens opposés.
c) Comportement de la méthode:
S’agissant d’une méthode basée sur des graphiques en données quotidiennes, il peut y avoir de longs semaines sans aucun signal. Un moyen de contourner ce problème est de trader simultanément plusieurs paires (en respectant tout de même un money management global pour éviter de prendre 5 trades en même temps !).
Comme on prend ses positions sur des rebonds, l’idéal est bien sûr les périodes de tendance. Cela signifie aussi qu’en période de range, une telle méthode ne fonctionne pas très bien.
Lorsqu’on identifie un range (moyenne mobile horizontale…), on peut donc rapprocher le rapport gain/risque de 1 (tout en restant strictement supérieur) et effectuer des sorties sur des niveaux clés. Le mieux, à mon avis, c’est d’arrêter de trader avec cette méthode dès qu’on a identifier un range. Le problème avec cela, c’est que souvent, lorsqu’on remarque qu’on est en range, c’est plutôt vers la fin d’un tel mouvement de consolidation, et donc, il va y avoir une sortie en tendance « sous peu ».
Ce qui compte, comme toujours, c’est de suivre la méthode sans se poser trop de questions.
d) A propos du money management:
Comme il peut y avoir des pertes répétées avant un gros gain, il est important de ne risquer qu’une faible part de son capital. Trader jusqu’à 3 paires simultanément avec un risque de 1% pour chaque position me parait raisonnable. A chacun cependant de décider de ce qu’il appelle raisonnable.
Remarques:
Tout d’abord, je parle ici de Forex, mais ce genre de stratégie peut fonctionner également sur les actions (à conditions qu’elles soient suffisamment liquides, sinon il va être difficile de respecter son money management et ses stops…).
Comme vous le constatez, il ne s’agit pas ici d’une stratégie complète. Il faut décider notamment des niveaux de stop loss et de prises de profits. Cela dépend notamment de la paire utilisée.
Il n’existe pas de formule mathématique magique qui va vous donner ces niveaux. On ne peut les déterminer qu’avec de l’expérience. On fini par « sentir » le comportement d’une paire et on fixe donc de mieux en mieux ses stops et prises de profits. N’oubliez pas non plus qu’une stratégie doit se tester sur une année ou plus. Donc, il faut toujours commencer en démo ou mieux, sur un tout petit compte.
Il n’y a qu’une personne qui peut acquérir cette expérience, c’est VOUS !

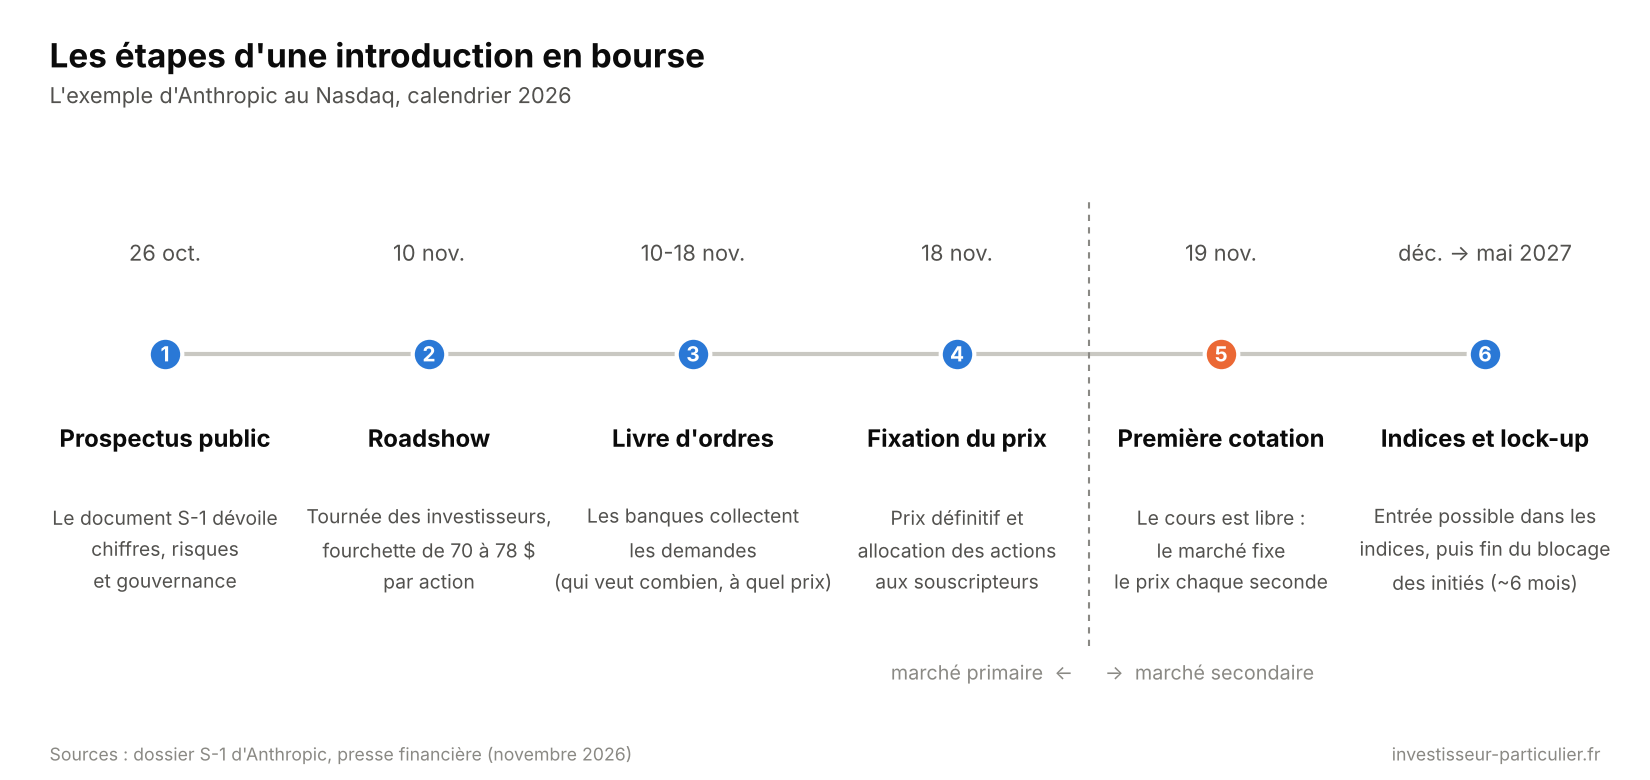
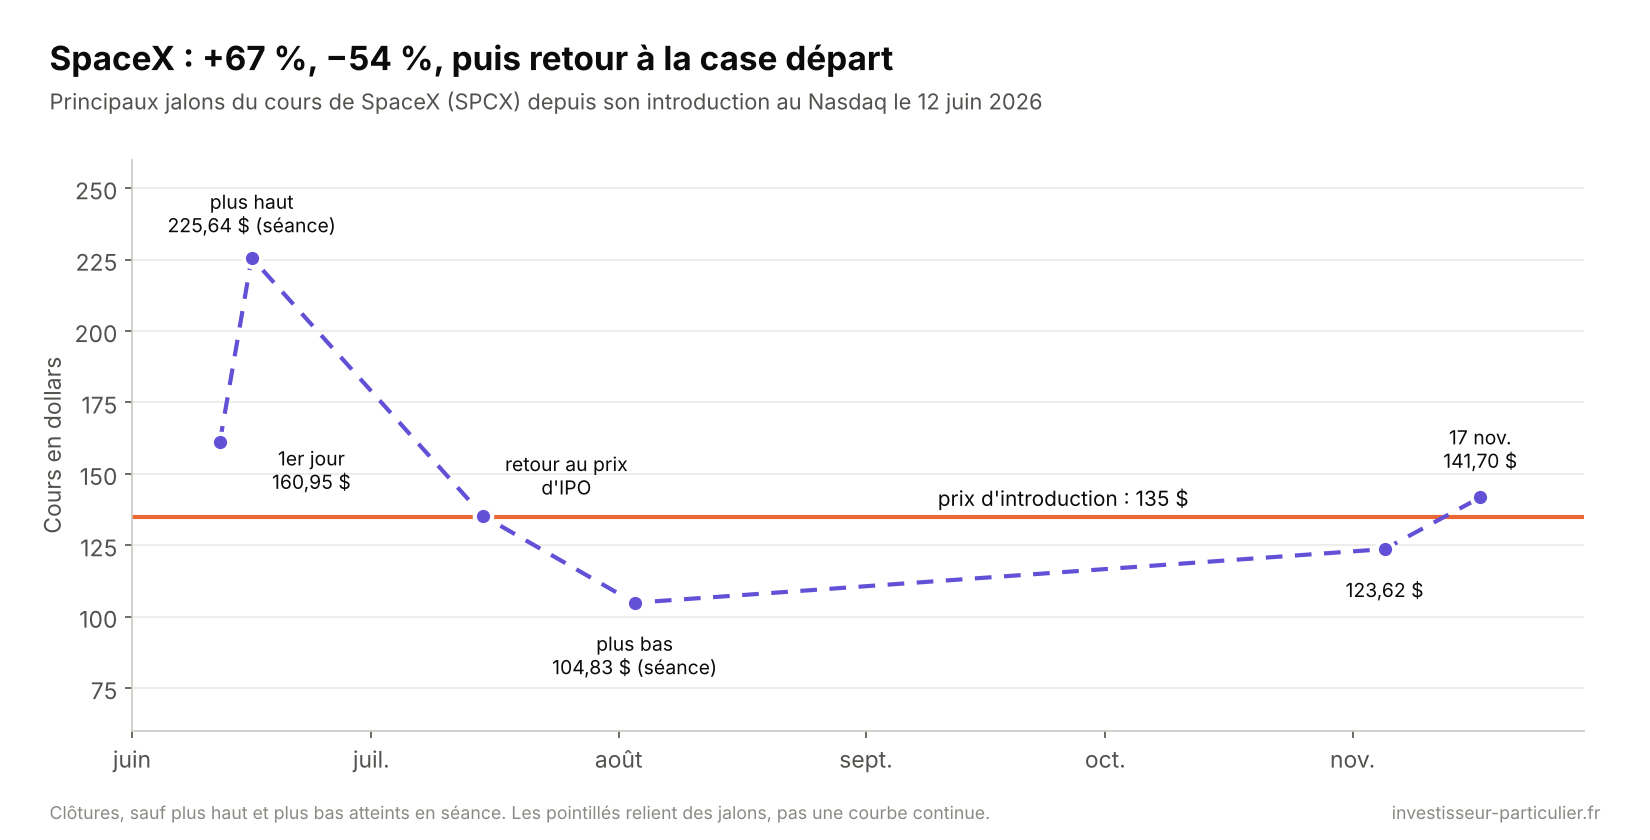
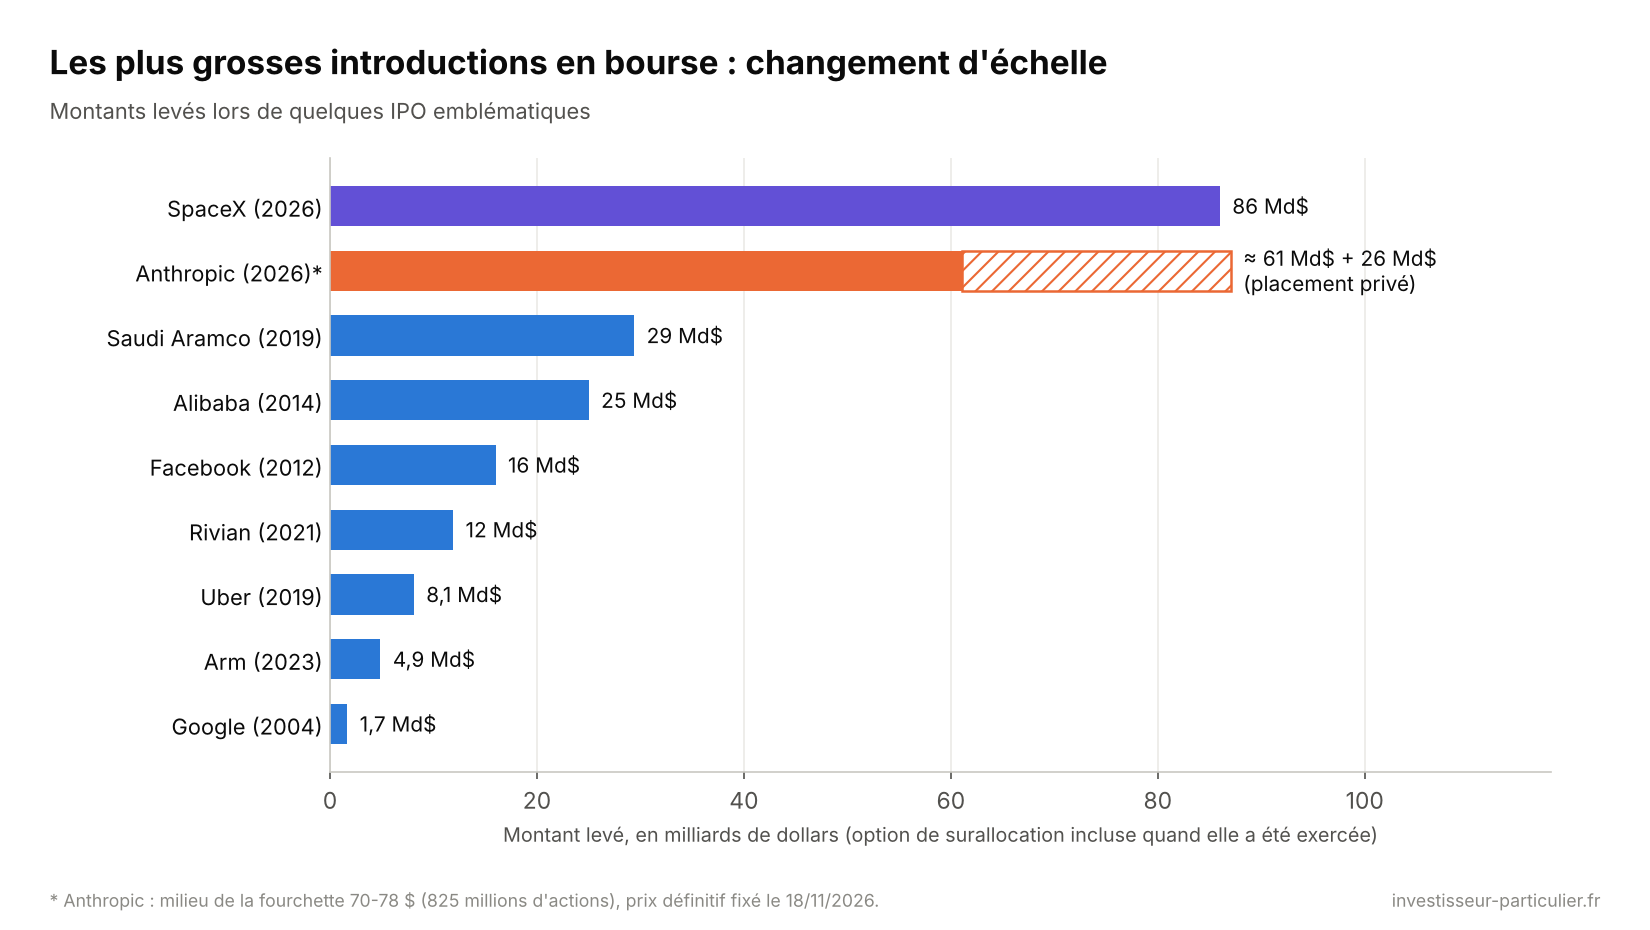
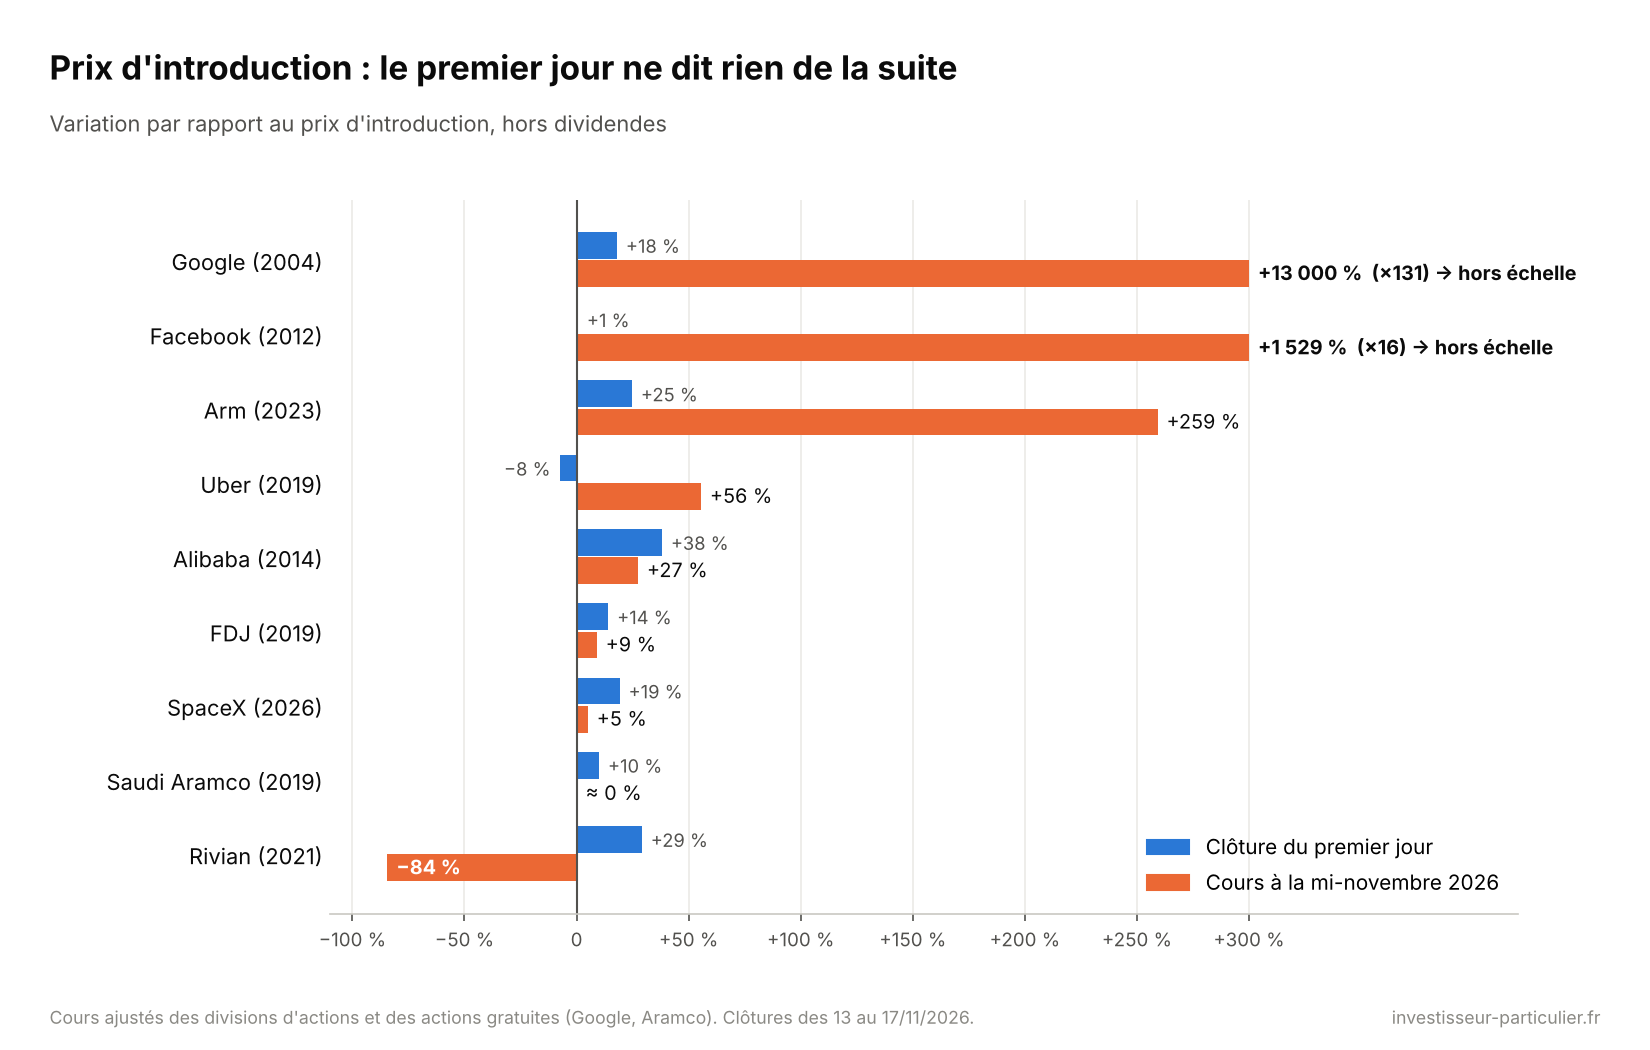
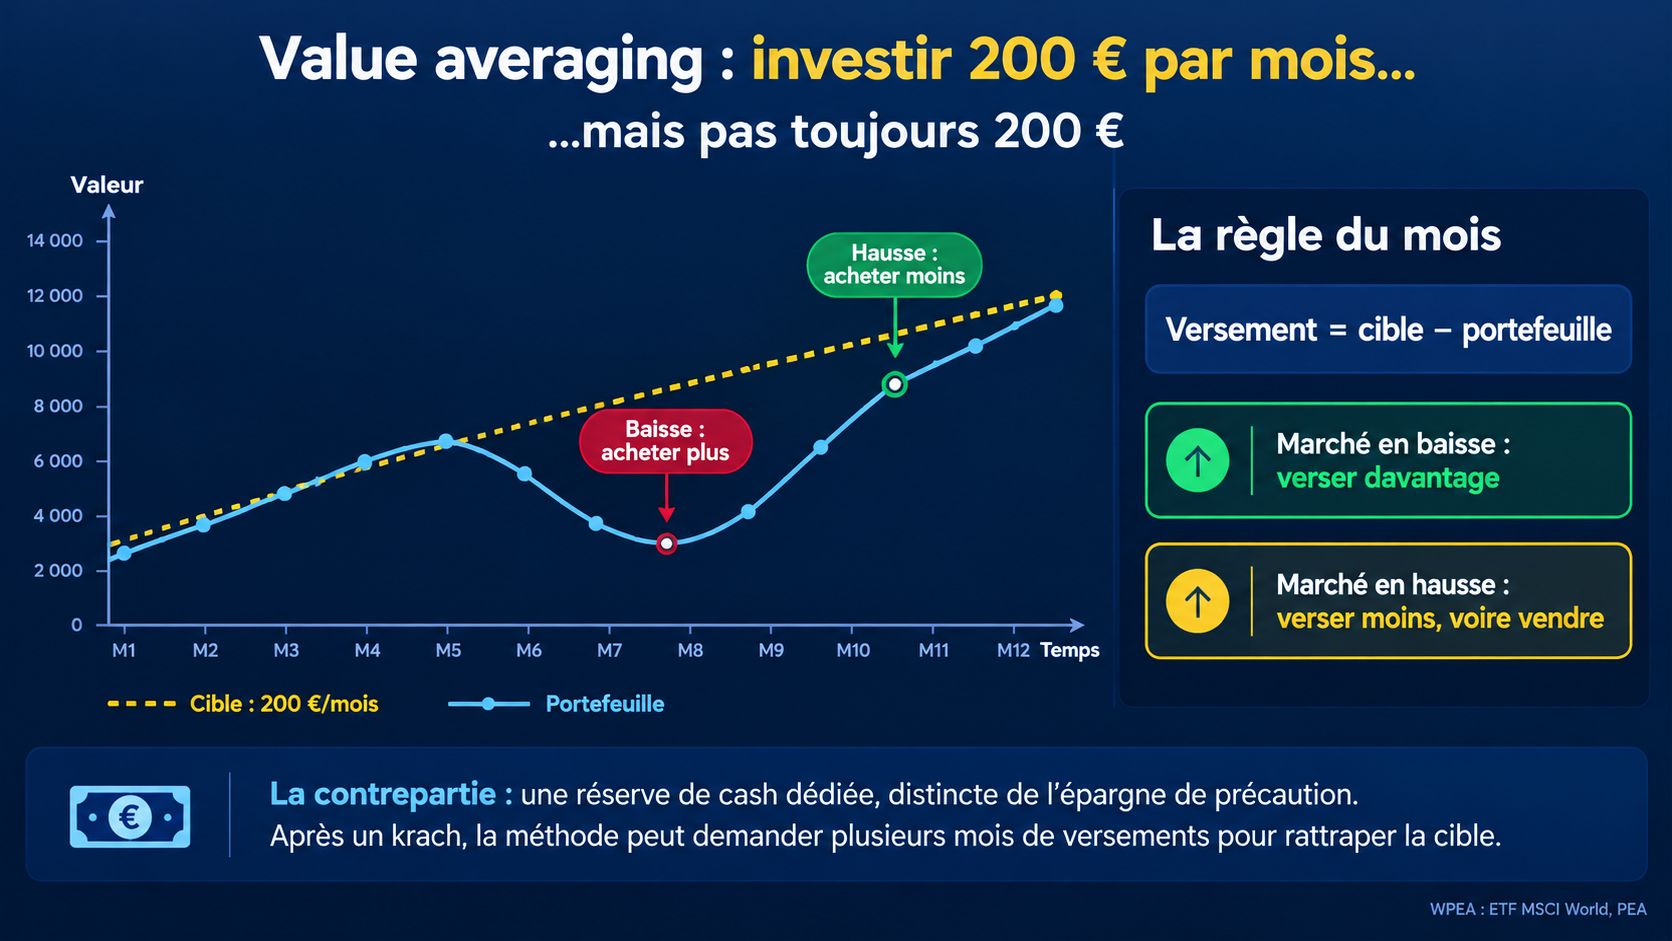
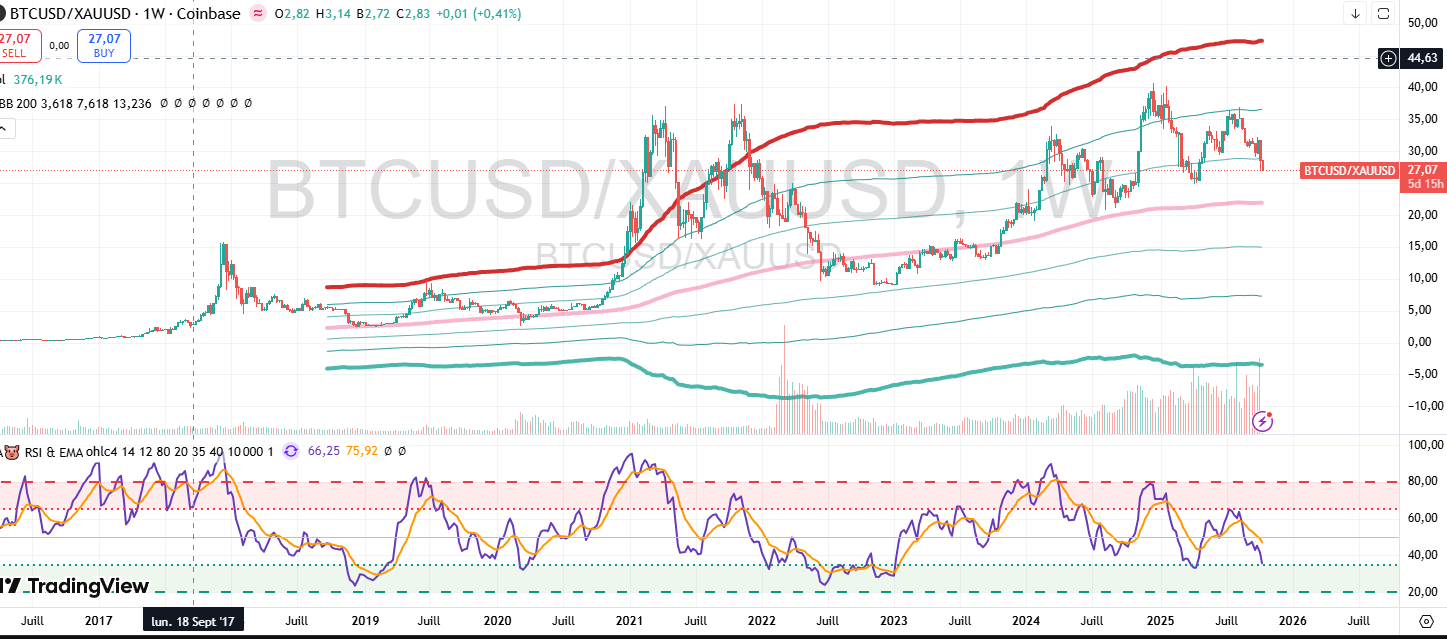


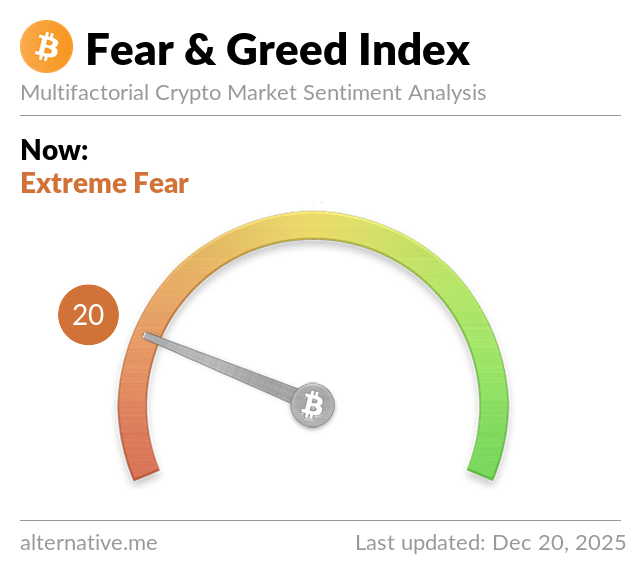
Commentaires récents