7 nov. 2026
Lorsqu’on est un investisseur particulier lambda, on entend surtout parler du DCA (Dollar Cost Averaging) : on investit la même somme chaque mois, quoi qu’il arrive, et on laisse le temps faire son œuvre. C’est simple, c’est efficace, et c’est la meilleure porte d’entrée pour débuter. Ce n’est pas un hasard si je défends l’investissement progressif sur ce site depuis 2011 !
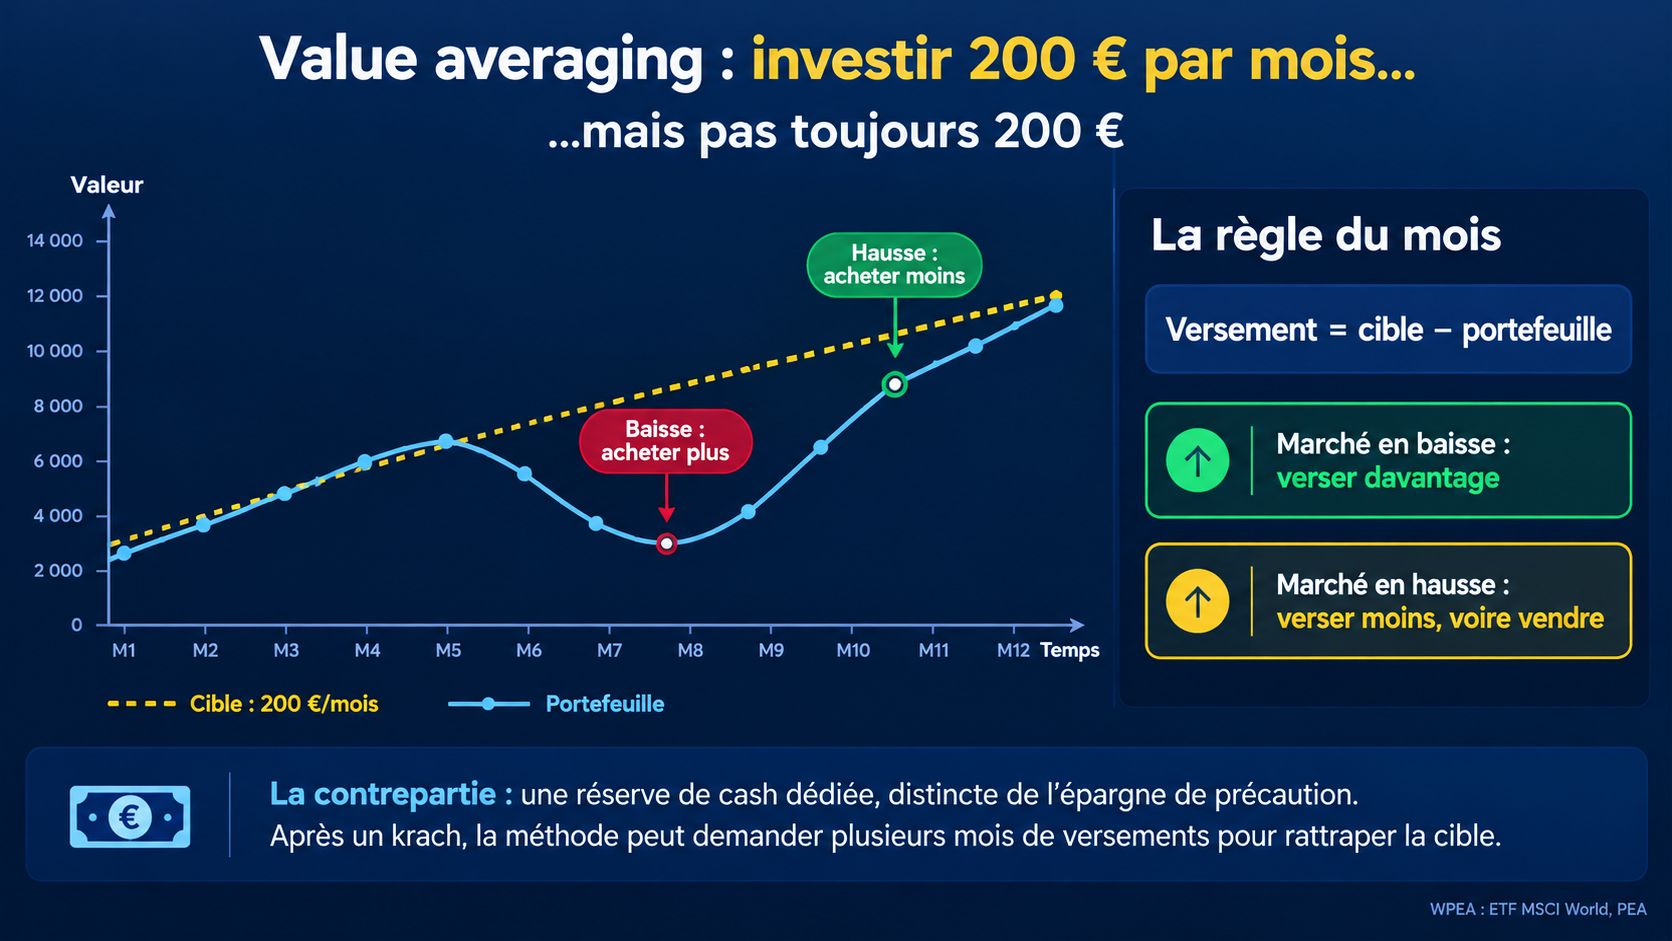
Mais je vais vous faire une confidence : ma stratégie favorite, celle que j’applique réellement sur mon propre portefeuille (les lecteurs attentifs de mon article sur le Nasdaq l’avaient déjà repéré), c’est sa cousine un peu plus maligne, le value averaging (en français, on parle parfois d’« investissement à valeur cible »). L’idée est toute bête : au lieu de décider combien je verse chaque mois, je décide combien mon portefeuille doit valoir chaque mois. Et je laisse le marché me dire combien acheter.
Résultat : j’achète beaucoup quand ça baisse, peu quand ça monte, et parfois je vends un peu quand ça s’emballe. Acheter bas, vendre haut, mécaniquement, sans avoir besoin de prédire quoi que ce soit. Le Marquis de Lapalisse n’aurait pas mieux dit, et sur le papier, c’est le rêve de tout investisseur particulier.
Sur le papier seulement ? Pas tout à fait. La méthode a une vraie limite, et je préfère vous la montrer chiffres à l’appui plutôt que de vous la cacher : elle vous oblige à garder du cash de côté pour racheter quand le marché s’effondre. On va voir tout ça avec un exemple concret : 200 € par mois sur l’ETF WPEA, dans un PEA.
Le principe : on vise une valeur, pas un versement
La méthode n’est pas née sur un forum. Elle a été proposée par Michael E. Edleson, docteur du MIT, qui enseignait la finance à la Harvard Business School quand il en a tiré un livre, dans un article de l’AAII Journal paru en août 1988, puis développée dans son livre Value Averaging (première édition en 1991, réédité par Wiley en 2006 dans la collection « Investment Classics »). Dans l’avant-propos de la réédition, William Bernstein résume bien l’idée : c’est le mariage du versement programmé et du rééquilibrage de portefeuille.
Comparons les deux approches :
| DCA (versement constant) | Value averaging (valeur cible) | |
|---|---|---|
| Ce que je fixe | Le montant versé : 200 €/mois | La valeur du portefeuille : +200 €/mois |
| Ce qui varie | Le nombre de parts achetées | Le montant versé (et donc les parts) |
| Quand le marché baisse | J’achète un peu plus de parts | J’achète beaucoup plus |
| Quand le marché monte | J’achète un peu moins de parts | J’achète peu, voire je vends |
| Effort demandé | Un ordre automatique, on oublie | Un petit calcul chaque mois |
La règle tient en une ligne. Chaque mois, je calcule :
Montant à investir = valeur cible du mois − valeur actuelle du portefeuille
Avec une cible qui grimpe de 200 € par mois, la valeur cible vaut 200 € le premier mois, 400 € le deuxième, 600 € le troisième, et ainsi de suite. Si le marché a déjà fait une partie du travail, je verse moins. S’il a reculé, je complète. Si le résultat est négatif, c’est que le portefeuille dépasse sa cible : je vends l’excédent (ou, dans une version plus douce que j’expliquerai plus bas, je ne fais rien).
Edleson propose aussi une cible qui intègre un rendement attendu du marché. Pour cet article, je garde la version la plus simple, une cible linéaire de +200 € par mois : c’est celle que je recommande pour démarrer. Évidemment, vous pouvez adapter le montant et la fréquence. A titre personnel, je fais quasiment tous mes investissements à une fréquence hebdomadaire, mais c’est à chacun de trancher sur ce qui lui convient le mieux. On pourrait parfaitement investir seulement à chaque trimestre !
Exemple : 200 € par mois sur WPEA pendant un an
Pour l’exemple, je prends l’ETF iShares MSCI World Swap PEA (mnémo WPEA, ISIN IE0002XZSHO1). Il réplique l’indice MSCI World (les grandes entreprises des pays développés), il est éligible au PEA grâce à sa réplication synthétique, il capitalise les dividendes et ses frais annuels sont de 0,20 %. Surtout, sa part vaut quelques euros (6,977 € de valeur liquidative au 6 novembre 2026), ce qui est idéal pour ajuster finement ses achats avec de petits montants.
Je pars d’un prix de 7 € et j’invente une année mouvementée : une petite hausse, puis une baisse d’environ 30 % jusqu’à 5 €, puis une remontée jusqu’à 7,20 €. Ces prix sont fictifs, ils servent à illustrer la mécanique. En face, un investisseur en DCA verse ses 200 € chaque mois sans se poser de questions.
| Mois | Prix WPEA (fictif) | Valeur cible | Valeur du portefeuille avant l’ordre | Versement value averaging | Versement DCA |
|---|---|---|---|---|---|
| 1 | 7,00 € | 200 € | 0 € | 200 € | 200 € |
| 2 | 7,10 € | 400 € | 203 € | 197 € | 200 € |
| 3 | 7,20 € | 600 € | 406 € | 194 € | 200 € |
| 4 | 6,80 € | 800 € | 567 € | 233 € | 200 € |
| 5 | 6,20 € | 1 000 € | 729 € | 271 € | 200 € |
| 6 | 5,60 € | 1 200 € | 903 € | 297 € | 200 € |
| 7 | 5,00 € | 1 400 € | 1 071 € | 329 € | 200 € |
| 8 | 5,30 € | 1 600 € | 1 484 € | 116 € | 200 € |
| 9 | 5,80 € | 1 800 € | 1 751 € | 49 € | 200 € |
| 10 | 6,30 € | 2 000 € | 1 955 € | 45 € | 200 € |
| 11 | 6,80 € | 2 200 € | 2 159 € | 41 € | 200 € |
| 12 | 7,20 € | 2 400 € | 2 329 € | 71 € | 200 € |
Prenons le mois 7 pour bien comprendre. Ma cible est de 1 400 €. Mon portefeuille ne vaut plus que 1 071 €, parce que le marché a dégringolé. Je dois donc verser 1 400 − 1 071 = 329 €, soit environ 66 parts à 5 €. L’investisseur en DCA, lui, n’en achète que 40.
Au mois 9, c’est l’inverse : le marché a rebondi et a fait presque tout le travail. Il me suffit de 49 € pour atteindre ma cible.
Et si le treizième mois le prix montait à 8 € ? Mes 333 parts vaudraient 2 667 € pour une cible de 2 600 €. Je vendrais alors environ 67 € de WPEA, soit 8 parts. Oui, la méthode vous fait vendre dans la hausse, et c’est voulu.
Le bilan après 12 mois
| Value averaging | DCA | |
|---|---|---|
| Total versé | 2 043 € | 2 400 € |
| Parts détenues | 333 | 383 |
| PRU (prix de revient unitaire) | 6,13 € | 6,27 € |
| Valeur finale (à 7,20 €) | 2 400 € | 2 758 € |
| Plus-value | +357 € (+17,5 %) | +358 € (+14,9 %) |
Les deux stratégies gagnent à peu près la même somme, mais le value averaging y arrive avec 357 € de moins investis et un PRU plus bas. Chaque euro a donc mieux travaillé.
Attention à ne pas en conclure trop vite que la méthode « rapporte plus ». Les 357 € non investis ne se sont pas évaporés : ils sont restés sur un compte, à attendre. Et c’est justement là que se cache la limite de la méthode.
En pratique, on achète des parts entières : avec une part autour de 7 €, l’écart avec la cible ne dépasse pas quelques euros, ce qui est négligeable.
La limite : il faut des munitions pour le krach
Dans mon exemple, la baisse est gentille : elle s’étale sur plusieurs mois et le portefeuille est encore petit. Le versement le plus lourd ne dépasse pas 329 €. Mais plus votre portefeuille grossit, plus une chute du marché creuse un trou important entre sa valeur et la cible. Et c’est à vous de combler ce trou.
Un exemple simple. Vous pratiquez le value averaging à +200 € par mois depuis 3 ans. Votre cible est de 7 200 €. Le marché perd 30 % en un mois : votre portefeuille tombe à 5 040 €. Le mois suivant, la cible est de 7 400 €. Il faut donc verser 2 360 € d’un coup, soit presque un an de versements « normaux ».
Et ce n’est pas un scénario de science-fiction. Au printemps 2020, le MSCI World a perdu environ un tiers de sa valeur (en dollars) en quelques semaines. Pendant la crise de 2008, sa baisse maximale a atteint 53,6 % en euros (sur la période allant de mai 2001 à mars 2009).
La règle de calcul est facile à retenir : la réserve nécessaire est égale à la valeur cible multipliée par l’ampleur de la baisse, plus le versement du mois.
| Ancienneté du plan | Valeur cible | Réserve pour une baisse de 30 % | Réserve pour une baisse de 50 % |
|---|---|---|---|
| 1 an | 2 400 € | 920 € | 1 400 € |
| 3 ans | 7 200 € | 2 360 € | 3 800 € |
| 5 ans | 12 000 € | 3 800 € | 6 200 € |
| 10 ans | 24 000 € | 7 400 € | 12 200 € |
Cible linéaire de +200 €/mois, baisse survenant juste avant le versement suivant.
Voilà le vrai prix du value averaging. Pour suivre la méthode jusqu’au bout, il faut garder à côté une somme qui grossit avec le portefeuille, et qui dort la plupart du temps sur un livret. Si vous n’avez pas cet argent le jour J, vous ne pourrez pas acheter au moment le plus intéressant, c’est-à-dire celui où tout le monde panique.
Le vrai danger est là : se retrouver à piocher dans son épargne de précaution, ou pire, emprunter, pour respecter une règle de calcul. L’épargne de précaution ne doit jamais servir de réserve de value averaging. Ce sont deux poches différentes.
L’autre piège : rattraper un couteau qui tombe
Le value averaging est, par construction, une machine à acheter la baisse. Plus le prix chute, plus la formule vous demande d’en remettre. Sur un indice mondial, c’est exactement ce qu’on veut. Sur une action seule, c’est le meilleur moyen de rattraper un couteau qui tombe… avec les deux mains.
J’en ai déjà parlé dans Moyenner à la baisse ou acheter progressivement dans un marché baissier ? : racheter un titre qui baisse « pour faire baisser son PRU », c’est entrer en mode espoir. Le problème, c’est que la formule du value averaging ne sait pas pourquoi le prix baisse. Elle ne fait pas la différence entre un marché qui panique et une entreprise qui meurt.
Et des entreprises qui meurent, il y en a, y compris des géants :
- Lehman Brothers, quatrième banque d’investissement américaine, fondée en 1850, dépose le bilan le 15 septembre 2008.
- General Motors, le géant de Detroit, se place sous la protection du chapitre 11 le 1er juin 2009 ; l’ancienne action est retirée du Dow Jones et finit sur le marché hors cote.
Imaginez le value averaging appliqué à Lehman avec une cible de 7 200 €. Le titre s’effondre, la formule vous demande de combler le trou. Il continue de s’effondrer, elle vous en redemande. Puis l’action ne vaut plus rien… et la formule vous réclame encore 7 400 € le mois suivant, puis 7 600 €. Un puits sans fond.
Pourquoi un ETF large, c’est différent
Un ETF comme WPEA réplique le MSCI World : environ 1 280 entreprises dans 23 pays développés. Si l’une d’elles fait faillite, elle pèse peu et sort de l’indice, remplacée par une autre. Pour que l’indice tombe à zéro, il faudrait que toute l’économie des pays riches disparaisse en même temps. Dans ce scénario « fin du monde », votre PEA sera le cadet de vos soucis.
Un indice large peut chuter de 50 %, mais jusqu’ici il a toujours fini par se reconstituer (parfois après des années), parce que les entreprises qui le composent changent avec le temps. C’est ce qui rend le pari du value averaging raisonnable : chaque euro mis dans la baisse achète une part de l’économie mondiale, pas une part d’une entreprise qui ne se relèvera peut-être jamais.
Attention quand même à ce que « large » veut dire. Un indice concentré sur un pays ou un secteur ne fait pas faillite non plus, mais il peut rester sous l’eau très longtemps : le Nikkei japonais a mis 34 ans à retrouver son record de décembre 1989, dépassé seulement le 22 février 2024. Et un ETF, même mondial, garde ses risques propres (contrepartie du swap, réglementation du PEA), comme je l’expliquais dans mon article sur GPEA.
Le bon support pour le value averaging
| Support | Value averaging ? | Pourquoi |
|---|---|---|
| ETF monde (WPEA, GPEA, DCAM…) | Oui | Plus de mille entreprises, aucune faillite ne peut le ramener à zéro |
| ETF S&P 500 | Oui | 500 grandes entreprises, mais un seul pays |
| ETF pays ou secteur (Nasdaq, Japon…) | Possible, en connaissance de cause | Pas de faillite, mais il peut rester très longtemps sous son plus haut |
| ETF à levier (LQQ…) | Non | Un krach peut l’amputer durablement, risque bien supérieur pour un rendement semblable |
| Action individuelle, même un géant | Non | Une faillite est toujours possible et la formule vous fera racheter jusqu’au bout |
Bref, réservez le value averaging aux ETF larges, ou à tout support qui « ne peut pas faire faillite ». Jamais une action seule, aussi grosse soit l’entreprise. Pour les actions, gardez une vraie stratégie d’entrée progressive, avec un risque défini à l’avance.
Comment l’appliquer sans se mettre en danger
La limite est réelle, mais elle se gère. Voici comment je vous conseille de vous organiser.
- Faites-le dans un PEA. Quand la méthode vous fait vendre, le produit de la vente reste sur le compte espèces du PEA et les gains réinvestis dans le plan ne sont pas imposés. Sur un compte-titres ordinaire, chaque vente avec plus-value serait fiscalisée, ce qui ronge l’intérêt de la méthode.
- Gardez les excédents vendus dans le PEA. C’est votre première réserve, déjà à l’intérieur du plan, prête à racheter au prochain trou d’air. Seul bémol : le compte espèces du PEA ne rapporte rien.
- Constituez une deuxième réserve sur un livret, distincte de votre épargne de précaution. Le Livret A sert 1,7 % depuis le 1er août 2026 : ce n’est pas grand-chose, mais l’argent reste disponible immédiatement. Visez au moins la colonne « baisse de 30 % » du tableau précédent.
- Ne comptez pas sur un retrait du PEA pour vous dépanner. Avant 5 ans, tout retrait entraîne en principe la clôture du plan. Et chaque euro versé compte dans le plafond de 150 000 €.
- Fixez-vous un plafond de versement mensuel. Par exemple, jamais plus de 3 fois la mensualité normale (600 €). Si l’écart avec la cible est plus grand, vous étalez le rattrapage sur les mois suivants. Vous perdez un peu de l’effet « achat au plus bas », mais vous dormez tranquille.
- Ou choisissez la version « sans vente ». Edleson la décrit lui-même comme un compromis : quand le portefeuille dépasse sa cible, on ne vend pas, on ne verse simplement rien ce mois-là. C’est plus simple, ça limite les frais de courtage et ça évite d’avoir trop de cash qui dort.
- Gardez une date fixe et un tableur. Le calcul prend deux minutes : valeur cible du mois, valeur du portefeuille, différence. Le jour choisi, vous passez l’ordre, sans regarder l’actualité. Vérifiez aussi les frais de courtage de votre courtier sur de petits ordres de 40 ou 50 €.
- Réajustez la cible quand votre vie change. Augmentation de salaire, naissance, achat immobilier : rien ne vous empêche de passer à +150 € ou +300 € par mois à partir d’une date donnée. Edleson prévoit d’ailleurs ces réajustements dans sa méthode.
Ce qu’en disent les études : un peu d’honnêteté
Je ne vais pas vous vendre le value averaging comme une machine à battre le marché. Le débat existe chez les chercheurs, et il porte précisément sur le point que je viens de soulever.
Les défenseurs. Edleson, puis d’autres comme Paul Marshall (2000), montrent que la méthode obtient un taux de rendement interne (TRI) plus élevé que le DCA. L’AAII, l’association américaine qui a publié l’article d’origine, la juge plus « agressive » que le DCA et estime qu’elle a probablement l’avantage, tout en prévenant que le risque de perte est plus grand puisque les sommes à investir ne sont pas plafonnées.
Les critiques. Simon Hayley, chercheur à la Cass Business School de Londres, a montré que le TRI est un indicateur biaisé pour ce type de stratégie, qui investit moins après une hausse et plus après une baisse. Selon lui, le value averaging ne génère pas plus de gains, et la réserve de cash qu’il impose est un coût caché : cet argent qui attend rapporte moins que s’il était investi.
Ma lecture de simple investisseur particulier ? Les critiques ont raison sur le plan mathématique : si vous aviez investi dès le départ tout le cash de votre réserve, vous auriez sans doute fait mieux sur le long terme, puisque les marchés actions montent plus souvent qu’ils ne baissent. Mais personne ne dispose de tout son capital dès le premier jour. Et le vrai atout du value averaging, pour moi, est ailleurs : il m’oblige à acheter quand j’ai peur et à lever le pied quand tout le monde s’emballe. Autrement dit, c’est une discipline de comportement autant qu’une formule.
Que fait l’investisseur (très) particulier ?
Le value averaging, c’est une règle simple : chaque mois, je verse ce qu’il faut pour que mon portefeuille atteigne sa valeur cible. Avec 200 € par mois sur un ETF comme WPEA (que j’ai d’ailleurs dans mon portefeuille « très long terme »), la méthode me fait acheter davantage dans les baisses, moins dans les hausses, et abaisse mécaniquement mon PRU.
En ce qui me concerne, c’est ma stratégie préférée pour la partie long terme, avec deux règles que je ne négocie pas. Je ne l’applique qu’à des ETF, jamais à une action seule, aussi solide qu’elle paraisse. Et je garde une réserve de cash à part : elle me fait perdre un peu de rendement, je l’assume, mais elle diminue mon risque global et me permet de renforcer quand tout le monde vend.
Mon conseil : si vous n’êtes pas prêt à immobiliser cet argent, ou à sortir 2 000 ou 3 000 € en plein krach, restez au DCA classique, ou adoptez une version bridée (versement plafonné, pas de vente). Ce sera déjà très bien. Et dans tous les cas, la formule ne remplace pas le choix du support : sur un ETF large, elle vous fait acheter les soldes ; sur une action qui coule, elle vous fait couler avec.
Et vous, vous êtes plutôt DCA ou value averaging ? Dites-le-moi en commentaire.
Cet article est un partage d’expérience, pas un conseil en investissement. Les prix de l’exemple sont fictifs. Investir en Bourse comporte un risque de perte en capital.


Commentaires récents